Resultados empresariales del 24 de septiembre: qué aportan al análisis de vivienda
Cómo leer los resultados empresariales publicados el 24 de septiembre sin confundir ventas, beneficios, liquidez ni precios de vivienda.
Publicación estadística analizada: Banco de España, 24 de septiembre de 2026. Datos del primer semestre; análisis editorial posterior sobre su lectura y el contexto económico de la vivienda.
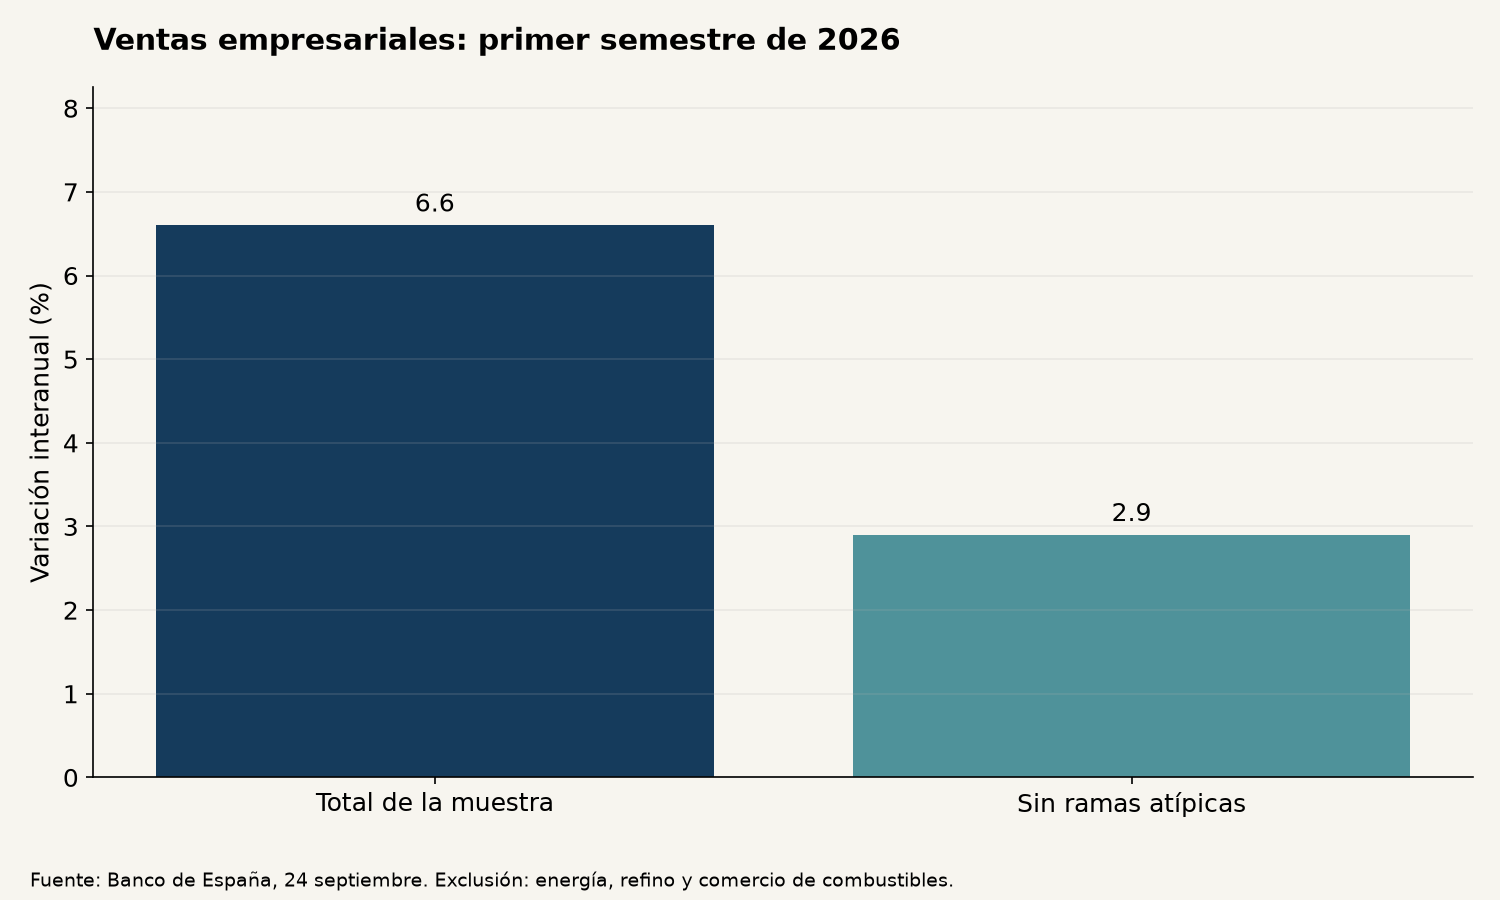
El Banco de España publicó el 24 de septiembre los resultados de las empresas no financieras de su muestra trimestral. Las ventas crecieron un 6,6 % interanual en el primer semestre de 2026; al excluir energía, refino y comercio de combustibles, el aumento fue del 2,9 %. El resultado ordinario neto avanzó un 30,9 % en el conjunto y un 2,5 % sin esas ramas. La muestra trimestral comprende 839 empresas y sobrerrepresenta compañías grandes, industriales y energéticas. La nota estadística oficial explica cobertura y metodología.
Estos resultados no son una estadística de precios de vivienda ni de beneficios de promotoras. Su interés para el lector residencial consiste en entender el entorno empresarial y aprender a separar ventas, rentabilidad, liquidez y financiación. El análisis que sigue es elaboración propia: desarrolla conceptos y escenarios para interpretar una noticia económica sin atribuirle conclusiones que sus datos no permiten sostener.
Índice del artículo
La primera lectura: qué mide el indicador
La cifra de negocios resume ventas en términos monetarios bajo los criterios contables correspondientes. Su crecimiento no equivale necesariamente a producir más unidades físicas. Puede reflejar precios, volumen, mezcla de productos y cambios en la actividad. Para interpretar una variación hay que conocer qué se vende y cómo ha cambiado la composición. El mismo porcentaje puede tener explicaciones económicas diferentes en empresas distintas.
El resultado ordinario neto pertenece a otra parte de la cuenta. Una empresa puede aumentar ventas y reducir resultado si sus costes crecen más. También puede mejorar beneficios con ventas estables mediante cambios de margen, financiación u otros componentes. Por eso no conviene utilizar «ventas» y «ganancias» como sinónimos ni deducir uno automáticamente del otro.
La rentabilidad relaciona un resultado con una base, como activos o recursos propios, según la definición utilizada. Un aumento porcentual del beneficio y una rentabilidad expresada en porcentaje son magnitudes distintas. La primera compara un flujo entre periodos; la segunda lo pone en relación con un denominador. Antes de comparar dos cifras, identifica fórmula, periodo y unidad.
Esta disciplina sirve también para leer anuncios inmobiliarios. Una «rentabilidad» puede estar calculada sobre precio, inversión total o capital propio, y antes o después de gastos. Si no se conoce el denominador ni lo que se ha descontado, el porcentaje no permite comparar alternativas. La apariencia de precisión matemática no compensa una definición incompleta.
Por qué una muestra no representa automáticamente a cada sector
Una estadística empresarial puede ofrecer información valiosa sin ser un censo de todas las compañías. La composición de la muestra influye en el agregado. Empresas grandes pueden tener un peso elevado en importes totales, mientras que muchas pequeñas contribuyen menos a la suma. El resultado agregado describe ese conjunto conforme a su metodología, no la experiencia de cada negocio individual.
Si se pretende hablar de construcción residencial, hacen falta datos que identifiquen esa actividad y su cobertura. Una noticia sobre empresas no financieras incluye ámbitos muy diversos. Trasladar su crecimiento al beneficio de promotoras o al coste de una reforma sería un salto injustificado. La relación económica posible debe distinguirse de una medición estadística directa.
Los resultados también pueden estar distribuidos de forma desigual. Un agregado positivo puede coexistir con empresas que empeoran. La media ponderada por tamaño y la proporción de compañías que crecen responden a preguntas diferentes. Conocer ambas ayuda a evitar una imagen de mejora universal que no se desprende necesariamente de la cifra principal.
Para el lector, una buena práctica consiste en preguntar qué población representa el dato y qué queda fuera. Si el artículo no lo aclara, conviene consultar la metodología antes de extraer conclusiones específicas. La información agregada puede servir como contexto, pero no sustituye al análisis del proveedor, empleador o proyecto con el que se va a contratar.
Efecto de composición: un ejemplo con dos actividades
Imaginemos dos sectores hipotéticos con comportamientos diferentes. Uno vende cien unidades monetarias y crece un veinte por ciento; otro vende novecientas y crece un dos. El aumento conjunto no es la media simple de veinte y dos, porque las bases tienen tamaños distintos. El primer sector añade veinte y el segundo dieciocho, para un incremento total de treinta y ocho sobre mil, equivalente al 3,8 %.
Si el peso del primer sector fuese mucho mayor, el agregado cambiaría aunque los porcentajes sectoriales permanecieran iguales. Este ejemplo explica por qué la composición importa al leer una estadística. No reproduce la muestra del Banco de España ni permite calcular su contribución sectorial: únicamente muestra la lógica de una media ponderada.
La misma precaución se aplica a precios inmobiliarios medios. Si se venden más viviendas de una categoría cara, el promedio puede aumentar sin que cada inmueble comparable haya subido en la misma proporción. Por eso las metodologías que controlan características tienen una finalidad distinta de una media simple de operaciones. Ambas pueden ser útiles si se entiende qué miden.
Cuando una publicación ofrece un agregado con y sin determinadas ramas, está mostrando cómo cambia la lectura al modificar el conjunto. No significa que las actividades excluidas sean irrelevantes o que el segundo dato sea siempre el único válido. Permite examinar la concentración del movimiento y formular preguntas más precisas sobre su origen.
Ventas nominales y capacidad real de compra
Un incremento monetario puede incorporar cambios de precios. Para analizar cantidades reales habría que utilizar una medida adecuada que permita separar ese efecto. No basta con restar cualquier índice de inflación a cualquier facturación: productos, mercados y metodología deben ser coherentes. La operación necesita más cuidado que una corrección intuitiva sobre el titular.
En un hogar sucede algo parecido. Un salario nominal mayor no garantiza más capacidad de compra si aumentan los gastos relevantes. La experiencia depende de su cesta de consumo y de sus compromisos. Vivienda, transporte y suministros pueden tener pesos muy distintos entre familias. Un promedio económico no describe exactamente la situación de una persona que busca alquiler o paga una hipoteca.
La comparación útil utiliza importes disponibles y gastos efectivos. Si un hogar recibe cien euros más y sus costes fijos aumentan ciento treinta, su margen disminuye aunque el ingreso haya crecido. El ejemplo es sencillo, pero recuerda que una noticia favorable sobre actividad no debe trasladarse directamente a una mayor capacidad de endeudamiento individual.
Para planificar vivienda, el presupuesto debe actualizarse con los datos propios y no con el tono general de las noticias. El contexto ayuda a identificar riesgos o tendencias, pero la decisión requiere conocer ingresos netos, estabilidad, ahorro y obligaciones. La diferencia entre información macroeconómica y cuenta doméstica debe mantenerse visible durante todo el análisis.
Beneficio contable y liquidez no son lo mismo
Una empresa puede registrar ingresos que todavía no ha cobrado y gastos que pagará en otra fecha. El resultado contable y el saldo de caja responden a lógicas distintas. Esta diferencia importa en actividades con proyectos largos o pagos por hitos. Una compañía rentable puede atravesar tensiones de tesorería si sus cobros llegan después de obligaciones inmediatas.
Imaginemos un contratista que factura una obra en un periodo, pero cobra más tarde, mientras debe pagar materiales y salarios. El margen previsto no elimina la necesidad de financiar ese intervalo. Si se acumulan retrasos, la presión puede crecer aunque la cuenta de resultados parezca favorable. El análisis de solvencia necesita observar deuda, vencimientos y caja, además de beneficios.
Para una comunidad que contrata una rehabilitación, esto aconseja revisar calendario de pagos y capacidad de ejecución del proveedor. No se trata de exigir información desproporcionada a cualquier empresa, sino de valorar un compromiso importante con criterios adecuados. Un precio atractivo no compensa necesariamente un esquema de anticipos que deja al cliente sin protección o sin control del avance.
La documentación contractual debe relacionar pagos y trabajos. Anticipos, certificaciones y liquidación final necesitan un fundamento comprensible. La noticia de resultados empresariales puede despertar interés por estos conceptos, pero no acredita la situación financiera de una empresa concreta. Esa comprobación requiere información individual y, cuando sea necesario, asesoramiento profesional.
Deuda: importe, coste y vencimiento
La deuda no se evalúa únicamente por su cantidad. Interés, plazo, garantías, calendario y moneda, cuando proceda, influyen en el riesgo. Dos empresas con igual deuda pueden tener situaciones muy distintas si una debe refinanciar pronto y otra dispone de vencimientos largos y previsibles. La misma lógica ayuda a entender préstamos domésticos y financiación de proyectos.
El coste financiero depende del capital pendiente y de las condiciones. Un tipo menor puede coexistir con un gasto total superior si aumenta mucho la deuda. A la inversa, una reducción del endeudamiento puede amortiguar un tipo más alto. Por eso un porcentaje de interés aislado no permite describir toda la carga financiera ni la capacidad de pago.
En una compra residencial, conviene comparar el coste total y el calendario de las ofertas. Una cuota inicial más baja puede deberse a un plazo mayor, que modifica intereses acumulados y duración del compromiso. La decisión debe considerar el horizonte del hogar y las condiciones de amortización, no únicamente el primer recibo que aparece en una simulación.
El análisis de ahorro para comprar vivienda separa la financiación del precio y los recursos propios. Esa separación permite ver que reducir entrada mediante más deuda facilita el acceso inicial, pero no elimina el coste. Cambia su distribución en el tiempo y exige revisar cómo se sostendrá la obligación futura.
Energía y vivienda: canales posibles, no equivalencias automáticas
La energía puede afectar a materiales, transporte, obras y gasto doméstico por canales diferentes. Un aumento de costes en una parte de la cadena no se traslada necesariamente de forma inmediata ni completa al precio final de una vivienda. Contratos, competencia, márgenes y tiempos de ejecución influyen en esa transmisión. Debe presentarse como una relación a analizar, no como una fórmula fija.
En una obra ya contratada, importa cómo se han pactado precios y revisiones. En una actuación por presupuestar, las ofertas pueden reflejar expectativas y condiciones actuales de proveedores. Para comparar, conviene conocer vigencia de cada oferta y qué partidas están abiertas a cambio. Una cifra antigua puede dejar de ser útil si sus condiciones ya no se mantienen.
En el hogar, eficiencia y hábitos de uso influyen en la factura, junto con tarifas y clima. Una vivienda con una renta menor puede tener consumos elevados, y otra con mejor comportamiento puede reducir determinados gastos. La comparación necesita datos razonables, no una promesa de ahorro universal basada únicamente en una etiqueta o en una reforma anunciada.
Antes de invertir en una mejora, solicita una evaluación adecuada del edificio y del uso. Coste, ahorro esperado, vida útil y mantenimiento deben analizarse conjuntamente. El contexto energético puede justificar prestar atención a estas decisiones, pero no permite asegurar un periodo de recuperación para cualquier vivienda sin estudiar sus características.
Empleo e ingresos: qué puede y qué no puede inferirse
Una mejora agregada de resultados empresariales no garantiza aumentos salariales o estabilidad laboral para cada trabajador. Las decisiones de empleo dependen de actividad, productividad, expectativas y situación individual de las empresas. El dato puede formar parte del contexto económico, pero no debería utilizarse como prueba de que un hogar contará con más ingresos en el futuro.
Al evaluar una hipoteca o un alquiler, utiliza ingresos acreditables y distingue componentes regulares de extraordinarios. Bonus, horas adicionales y trabajos puntuales pueden variar. Incluirlos todos como permanentes puede elevar artificialmente el presupuesto disponible. Una simulación prudente muestra cuánto depende el compromiso de importes que podrían no repetirse.
Si varios miembros del hogar trabajan en la misma actividad o empresa, existe una concentración de riesgo que merece atención. Dos salarios no son necesariamente dos fuentes completamente independientes. No se trata de predecir una pérdida de empleo, sino de comprender cómo un cambio sectorial podría afectar al conjunto de ingresos y qué reserva permitiría adaptarse.
La movilidad laboral también influye en la decisión de comprar. Si es probable necesitar un traslado, los costes de entrada, salida y tiempo de venta deben considerarse. Una noticia económica favorable no elimina esa incertidumbre personal. El horizonte de uso de la vivienda es una variable propia del hogar que debe conservar peso en la decisión.
Cómo revisar un presupuesto de reforma en este contexto
El presupuesto debe describir alcance, mediciones, materiales, plazos y exclusiones. La comparación entre empresas solo es útil si ofrecen trabajos equivalentes. Si una incluye permisos o retirada de residuos y otra no, el total inicial puede inducir a error. Pide aclaraciones antes de elegir y conserva la versión sobre la que se acepta el encargo.
Los pagos deberían relacionarse con hitos claros. Una cantidad inicial puede tener una finalidad legítima, pero su proporción y condiciones merecen revisión. Define qué acredita cada avance y cómo se gestionan cambios. La transparencia contractual reduce la dependencia de explicaciones improvisadas cuando aparece un coste adicional o se retrasa una entrega.
Reserva margen para incertidumbre conforme al estado y alcance de la obra. No todas las reformas necesitan la misma provisión. Un trabajo superficial y una intervención que abre instalaciones antiguas presentan riesgos distintos. La estimación debe apoyarse en una evaluación técnica suficiente, sin convertir un porcentaje genérico de internet en garantía de que no habrá desviaciones.
Cuando una ayuda pública forme parte del presupuesto, separa concesión, cobro y justificación. El contratista necesita un calendario de pago real, y la comunidad necesita saber qué hará si el ingreso se retrasa. El análisis de ayudas para reparaciones en Granada desarrolla esa diferencia entre coste, subvención y tesorería con ejemplos explícitos.
Comprar sobre plano: valorar el proyecto y los compromisos
Una promoción residencial tiene un ciclo de financiación y ejecución que no se deduce de la evolución general de las empresas. Antes de entregar cantidades, el comprador debe revisar identidad del promotor, documentación del proyecto, condiciones contractuales y garantías aplicables. Un contexto agregado favorable no sustituye la comprobación de esa operación concreta.
La memoria de calidades, el calendario y el objeto de la compra deben resultar comprensibles. Si se prevén modificaciones, el contrato debería explicar cómo se gestionan. Las imágenes comerciales ayudan a visualizar una intención, pero no acreditan por sí solas que todos los elementos mostrados formen parte del compromiso. Pregunta qué documentos prevalecen y qué se entrega exactamente.
Los pagos anticipados requieren especial atención a su destino y protección conforme al régimen aplicable. Guarda justificantes y relaciona cada importe con el contrato. Si cambia la cuenta de pago o el interlocutor, verifica la instrucción por un canal conocido. Una transferencia importante no debería basarse únicamente en un mensaje inesperado, aunque utilice una apariencia profesional.
También hay que revisar la financiación que necesitará el comprador al terminar. Una simulación inicial no garantiza que las condiciones futuras sean idénticas. El presupuesto debe contemplar qué ocurre si la tasación o el préstamo resultan inferiores a lo esperado. La planificación del promotor y la del hogar son piezas diferentes que deben encajar en la fecha de entrega.
Rentabilidad inmobiliaria: definir antes de comparar
Un anuncio puede presentar la renta anual dividida por el precio como rentabilidad bruta. Esa cuenta no incorpora necesariamente impuestos de compra, gastos, mantenimiento, periodos sin inquilino ni financiación. Para evaluar una inversión hace falta saber qué se ha incluido y qué se ha omitido. El porcentaje destacado debería ser el inicio de la revisión, no su conclusión.
Supongamos una renta hipotética de doce mil euros anuales y un precio de doscientos mil. La división produce un seis por ciento bruto sobre precio. Si la inversión total es mayor por tributos y gastos, el porcentaje sobre recursos invertidos cambia. Si además existen costes recurrentes, el resultado neto disminuye. El ejemplo explica denominadores y deducciones, no recomienda una operación.
El uso de deuda modifica el rendimiento del capital propio y también el riesgo. Una parte menor de aportación inicial puede hacer más sensible el resultado a variaciones de renta, vacancia o gastos financieros. No es correcto presentar solo el escenario favorable del apalancamiento. La comparación debería mostrar qué ocurre si cambian las hipótesis relevantes.
La liquidez importa igualmente. Una vivienda no se vende de forma instantánea y sin coste por el hecho de tener un valor estimado. Si el inversor necesita dinero en una fecha próxima, esa característica debe incorporarse. La rentabilidad esperada y la disponibilidad de fondos son dimensiones distintas, igual que en la lectura de las cuentas empresariales.
Un ejercicio de sensibilidad con ingresos y costes
Imaginemos una operación hipotética con ingresos anuales de doce mil y costes recurrentes de tres mil, antes de financiación y tributación personal. El margen considerado sería de nueve mil. Si los ingresos bajan a once mil y los costes suben a cuatro mil, el margen pasa a siete mil. Cambios moderados en varias partidas pueden producir una variación relevante del resultado disponible.
El ejercicio debe adaptarse a la operación y no limitarse a un escenario extremo poco informativo. Puede analizarse un periodo sin renta, una reparación razonable o una revisión del coste financiero. La finalidad es identificar qué variable tiene mayor impacto y cuánto margen existe. No se obtiene una previsión, sino un mapa de sensibilidad a hipótesis explícitas.
La misma técnica sirve para una compra de uso propio. Se modifica temporalmente el ingreso, se añade una reparación y se revisa el gasto mensual completo. Si el presupuesto solo mantiene equilibrio bajo todas las condiciones iniciales, hay poco margen. La decisión puede requerir más ahorro, menor precio o un calendario diferente, según las circunstancias del hogar.
Las simulaciones deben conservar sus supuestos junto al resultado. Una cifra compartida sin indicar qué incluye puede ser utilizada después fuera de contexto. La claridad de un escenario depende de que otra persona pueda reconstruirlo y entender qué cambiaría al modificar una variable. Esa trazabilidad es más importante que mostrar muchos decimales.
Porcentajes y puntos porcentuales: una distinción necesaria
Si un indicador pasa del cuatro al cinco por ciento, aumenta un punto porcentual. En términos relativos, el cinco es un veinticinco por ciento mayor que el cuatro. Ambas expresiones pueden ser correctas, pero describen comparaciones distintas. Confundirlas puede exagerar o minimizar un cambio, especialmente cuando el punto de partida es pequeño.
En tipos de interés, márgenes y rentabilidades, esta distinción resulta frecuente. Un titular que diga «sube un uno por ciento» puede ser ambiguo si no aclara si habla de un punto o de una variación relativa. La lectura debe volver a los valores inicial y final. Con ellos se puede reconstruir la cuenta y comprobar qué quiso expresar el texto.
Las variaciones del beneficio requieren otra cautela cuando el periodo de comparación tuvo pérdidas o un resultado muy bajo. Un porcentaje elevado puede reflejar una base excepcionalmente pequeña. Para valorar su dimensión económica conviene conocer importes y contexto. El tamaño del porcentaje no describe por sí solo el tamaño de la empresa ni la sostenibilidad de la mejora.
Estas precauciones no son detalles reservados a especialistas. Ayudan a comparar hipotecas, incrementos de gastos y ofertas de inversión sin malentendidos. Una explicación profesional debería ofrecer unidades y periodos de forma visible, para que el lector no necesite adivinar si dos números aparentemente similares responden a fórmulas diferentes.
Periodos comparables y estacionalidad
Comparar un semestre con un año completo puede inducir a error si no se explica qué magnitud se utiliza. Algunas actividades concentran ventas o gastos en determinadas épocas. La variación interanual compara un periodo con el equivalente anterior; una comparación consecutiva responde a otra pregunta. No deben presentarse como si ambas midieran el mismo movimiento.
En construcción y compraventa, el calendario de entrega o firma puede desplazar operaciones entre periodos. Un resultado trimestral aislado puede estar influido por esos hitos. Para interpretar tendencias conviene observar una secuencia suficiente y conocer revisiones o cambios de cobertura. Un dato puntual puede ser informativo sin constituir una trayectoria consolidada.
La fecha de publicación también es distinta del periodo medido. Una nota difundida en septiembre puede describir actividad de meses anteriores. El artículo debe conservar ambas fechas para que el lector entienda qué es reciente: la disponibilidad de la información, no necesariamente el hecho económico observado. Presentar datos semestrales como ventas de septiembre alteraría su significado.
Para decisiones inmediatas, combina la información estadística con datos actuales de la operación: oferta bancaria vigente, presupuesto de obra y condiciones del contrato. El retraso de una serie no la vuelve inútil, pero limita lo que puede decir sobre una transacción que se negocia hoy. Cada fuente debe utilizarse en la escala temporal que realmente cubre.
Qué pedir a una empresa antes de un encargo importante
La información necesaria debe ser proporcional al trabajo y al riesgo. Identificación, presupuesto, alcance, calendario y condiciones de pago son elementos básicos. Para intervenciones complejas pueden resultar pertinentes acreditaciones, seguros, referencias y organización técnica. El objetivo es comprobar capacidad y responsabilidades, no recopilar documentos sin relación con la actuación.
Las referencias deben interpretarse con criterio. Haber realizado un trabajo parecido puede aportar información, pero no garantiza el resultado de otro proyecto. Pregunta por alcance y circunstancias comparables. Una fotografía de una obra terminada no describe cómo se gestionaron plazos, cambios y documentación, que también influyen en la experiencia del cliente.
La persona que firma debe tener capacidad para comprometer a la empresa. Si hay subcontratación o varios profesionales, conviene entender quién coordina y responde por cada parte. La claridad evita que una incidencia se pierda entre interlocutores que atribuyen la obligación a otro. El contrato debe permitir saber a quién dirigirse y con qué documentación.
Una noticia favorable sobre el sector no reemplaza estas comprobaciones. Tampoco una noticia negativa demuestra que una empresa concreta sea incapaz. El contexto y la revisión individual cumplen funciones diferentes. Mantener esa separación permite contratar con información relevante y evita decisiones basadas únicamente en el clima general de confianza o preocupación.
Presupuesto doméstico: del contexto a una hoja útil
La hoja del hogar debería comenzar con ingresos netos habituales y gastos comprometidos. Después incorpora vivienda completa, alimentación, transporte, cuidados y ahorro previsto. Los pagos anuales pueden distribuirse para reservar dinero cada mes, sin olvidar su fecha real. Esa organización permite identificar si el margen aparente depende de gastos que todavía no han llegado al banco.
Distingue ahorro destinado a una compra de reserva para imprevistos. Utilizar la misma cantidad para ambos objetivos duplica recursos sobre el papel. Si se compromete en arras o impuestos, deja de estar disponible para una avería o una reducción de ingresos. La guía de gastos de compra ayuda a separar conceptos que suelen concentrarse alrededor de la firma.
Revisa el presupuesto cuando cambien circunstancias relevantes, no cada vez que aparezca un titular. Un nuevo empleo, una mudanza, una deuda o una responsabilidad familiar pueden modificar la capacidad real. Las noticias económicas orientan preguntas, pero no sustituyen esos cambios individuales. La disciplina consiste en actualizar datos propios y comprobar sus efectos.
Si una decisión importante genera dudas, una consulta profesional debe llevar documentación y objetivos claros. Preguntar si «es buen momento» suele producir una respuesta demasiado general. Explicar precio, ahorro, ingresos, horizonte y alternativas permite analizar una operación concreta. La utilidad del asesoramiento depende en parte de la precisión con que se formule el problema.
Cómo evitar una lectura causal que los datos no demuestran
Que dos variables cambien al mismo tiempo no prueba que una cause la otra. Ventas empresariales y precios de vivienda pueden responder a factores comunes o a procesos diferentes. Para establecer una relación causal haría falta un análisis específico que identifique mecanismos y controle otras explicaciones. Un titular no debería presentar esa relación como demostrada por proximidad temporal.
También hay que distinguir posibilidad e intensidad. Es razonable describir canales por los que costes energéticos podrían afectar a una obra, pero no asignar un porcentaje de traslado sin evidencia. La palabra «puede» debe acompañarse de una explicación del mecanismo y de sus límites, no utilizarse para insinuar cualquier conclusión sin fundamento.
Las decisiones públicas requieren una cautela similar. Un aumento de beneficios en una muestra no determina por sí solo la política residencial adecuada. Precio, oferta, acceso y protección de hogares necesitan indicadores y objetivos propios. La información empresarial puede contribuir al diagnóstico, pero no resuelve todas esas dimensiones con una única cifra.
Para el lector, una señal de calidad es que el artículo identifique expresamente dónde termina el dato y empieza la interpretación. Los ejemplos de esta página son herramientas de razonamiento, no resultados adicionales de la nota oficial. Esa separación permite utilizar el análisis sin confundir una explicación editorial con una conclusión estadística publicada por el supervisor.
Un pequeño diccionario para próximas publicaciones
Ingreso, cobro y beneficio no son sinónimos. El ingreso se reconoce conforme al criterio contable; el cobro describe entrada de dinero; el beneficio resulta de relacionar ingresos y gastos bajo una definición. Una operación puede situar esos momentos en fechas diferentes. Comprenderlo ayuda a leer empresas, proyectos y también la propia economía doméstica cuando existen pagos aplazados.
Activo y patrimonio neto tampoco equivalen. Los activos incluyen recursos y derechos de la entidad; el patrimonio neto se relaciona con la diferencia entre activos y obligaciones conforme a la contabilidad. La rentabilidad calculada sobre uno u otro denominador responde a una perspectiva distinta. Una comparación necesita utilizar la misma definición y tener en cuenta la deuda.
Margen puede referirse a varios niveles de la cuenta de resultados. Antes de interpretar un porcentaje, comprueba qué gastos se han descontado. Un margen operativo, uno bruto y un resultado neto no describen lo mismo. En el ámbito inmobiliario, el uso comercial de «neto» merece especial revisión si no se detalla qué tributos, mantenimiento o financiación quedan incluidos.
Liquidez expresa capacidad para atender pagos con recursos disponibles o realizables en el horizonte pertinente. Un patrimonio elevado no garantiza caja inmediata. Esta idea resulta especialmente visible en vivienda, donde una parte importante del valor puede estar inmovilizada. La planificación debe distinguir riqueza estimada y dinero accesible cuando llega una obligación.
Indicadores que conviene consultar por separado
Para estudiar vivienda, utiliza fuentes que midan directamente precios, transacciones, alquileres, producción o financiación, según la pregunta. Una serie de crédito responde a una cuestión distinta de una de viviendas terminadas. Ninguna debe convertirse en sustituto universal de las demás. La selección depende de si se analiza acceso, oferta, riesgo o evolución del mercado.
Anota metodología, territorio y fecha de cada indicador. Si se comparan dos fuentes con coberturas diferentes, explica la diferencia antes de interpretar sus movimientos. Los portales de anuncios, registros administrativos y encuestas pueden aportar perspectivas complementarias, pero no constituyen necesariamente mediciones idénticas. La discrepancia entre ellas puede ser informativa sin implicar que una sea automáticamente errónea.
El análisis del diagnóstico de oferta del 23 de septiembre aborda por qué una estimación nacional no localiza por sí sola las necesidades de un barrio. Ese mismo criterio se aplica aquí: un agregado empresarial aporta contexto y exige cautela cuando se traslada a una operación residencial concreta.
Una selección pequeña de indicadores bien entendidos suele ser más útil que una acumulación de cifras. El objetivo es que cada dato responda a una pregunta y pueda verificarse. Si no se sabe qué decisión mejora, quizá se está añadiendo complejidad sin información útil. La claridad analítica empieza por definir el problema antes de buscar el porcentaje que lo acompañará.
Preguntas frecuentes al leer la noticia
¿El aumento de resultados significa que las promotoras ganan ese mismo porcentaje? No. La publicación describe una muestra de empresas no financieras y sus agregados. Para hablar de promotoras haría falta información específica del sector, su cobertura y su definición. Trasladar directamente el porcentaje sería atribuir al dato una precisión que no tiene.
¿Permite anticipar una subida de vivienda? No por sí solo. Los precios residenciales dependen de oferta, demanda, financiación y características locales, entre otros factores. La noticia puede formar parte del contexto económico, pero no ofrece una previsión automática para una vivienda, una ciudad o un plazo de compra determinado.
¿Un beneficio mayor implica que una empresa puede pagar cualquier obra sin problemas? No necesariamente. La liquidez, los vencimientos y la estructura financiera importan. El beneficio contable no informa por sí solo de cuándo se cobra ni de qué obligaciones vencen. La evaluación de un proveedor exige documentación individual y proporcional al encargo.
¿Debe un hogar ampliar su presupuesto porque la economía empresarial mejora? Su capacidad depende de ingresos y gastos propios. Una noticia agregada no convierte ingresos futuros en seguros ni elimina la necesidad de reserva. Antes de asumir más deuda, conviene revisar el presupuesto y los escenarios con datos verificables del hogar.
¿Para qué sirve entonces esta publicación al lector de vivienda? Sirve para comprender una parte del entorno y practicar una lectura rigurosa de resultados, muestras y financiación. Esa comprensión ayuda a formular mejores preguntas al comparar préstamos, presupuestos y proyectos. Su valor está en el contexto y en el método, no en prometer una decisión universal.
Método editorial y lectura de la gráfica
La gráfica reproduce dos tasas de ventas de la nota oficial y conserva el periodo del primer semestre de 2026. No incorpora estimaciones de precios residenciales ni modifica la muestra. Los escenarios aritméticos del texto son hipotéticos y se han elegido para mostrar diferencias entre conceptos. No representan cuentas de empresas identificadas ni recomendaciones de inversión.
El dato publicado el 24 de septiembre merece leerse junto a su metodología. Para una decisión sobre vivienda, el siguiente paso es regresar a la operación concreta: inmueble, contrato, financiación, proveedor y presupuesto. Mantener esa conexión entre contexto y documentos individuales permite aprovechar la información económica sin convertir un buen titular empresarial en una certeza sobre el futuro de cada hogar.
Un control final antes de compartir una cifra
Antes de reenviar un dato, comprueba que el mensaje conserve sujeto, periodo y unidad. «Las ventas crecieron» necesita explicar de qué conjunto se habla y frente a qué periodo se compara. Si se elimina esa información para abreviar, el receptor puede interpretarlo como un resultado de todas las empresas o de un sector específico. Una frase ligeramente más completa evita una conclusión equivocada desde el principio.
Revisa también si la cifra procede de una observación, una estimación o una simulación. En esta página conviven datos publicados y ejercicios hipotéticos, identificados de forma expresa. Copiar un número de un ejemplo sin su etiqueta puede convertir una herramienta didáctica en una falsa estadística. La responsabilidad editorial incluye mantener el contexto cuando se utilizan gráficos en redes o presentaciones.
Si se actualiza una publicación, conserva la referencia anterior cuando sea necesaria para entender una revisión. No todas las diferencias entre dos versiones describen un cambio económico ocurrido entre ambas fechas. Puede haberse ampliado la muestra o corregido información. Explicar ese motivo permite seguir la evolución sin atribuir a empresas u hogares movimientos que en realidad pertenecen al proceso estadístico.
Por último, pregunta qué conclusión concreta permite sostener el dato. Una respuesta proporcionada suele ser más limitada y más útil que una afirmación espectacular. Conocer que el agregado depende de determinadas actividades ayuda a leerlo; no autoriza a predecir el precio de una vivienda. La calidad de una interpretación se reconoce también por las fronteras que mantiene entre lo medido, lo razonado y lo que todavía necesita evidencia adicional.