Cuánto ahorrar para comprar vivienda: calculadora y presupuesto
Calcula entrada, impuestos, gastos y reserva con escenarios editables. Aprende a separar precio, tasación y financiación antes de comprar.
Guía de presupuesto revisada el 24 de septiembre de 2026. Para comprar una vivienda necesitas separar la parte del precio que no financia el banco, los impuestos, los gastos de la operación y el dinero que conservarás después. La calculadora de esta página permite modificar esos componentes. Sus resultados son escenarios de planificación: no representan una oferta bancaria ni una liquidación tributaria. Los ejemplos utilizan hipótesis expresas para que puedas sustituirlas por tus datos verificados.
Índice del artículo
La respuesta comienza con cuatro importes separados
El ahorro necesario no se obtiene aplicando siempre un porcentaje fijo al precio anunciado. Una regla aproximada puede servir al comenzar la búsqueda, pero deja de ser suficiente cuando una vivienda concreta entra en negociación. El préstamo depende de la valoración y de la solvencia; los impuestos dependen de la operación y del territorio; los gastos necesitan presupuesto; y la reserva depende de cómo funcionará tu hogar. Cada parte responde a una pregunta distinta. Mezclarlas en una sola cifra dificulta saber qué puedes negociar y qué debes tener disponible.
La primera pregunta es cuánto precio quedará sin financiar. Si compras por doscientos mil euros y el préstamo finalmente aprobado es de ciento sesenta mil, tienes que aportar cuarenta mil al precio. La segunda pregunta es qué impuestos genera la adquisición, incluyendo la base sobre la que se calculan y los posibles beneficios aplicables. La tercera es cuánto pagarás por servicios y trámites a tu cargo. La cuarta es qué cantidad deseas conservar después de todo ello para afrontar la vida ordinaria y los imprevistos del inmueble.
La fórmula de trabajo es sencilla: ahorro objetivo igual a precio menos préstamo, más impuestos, más gastos, más reserva. Si has pagado arras que se descuentan del precio, ya has aportado una parte de ese ahorro; no debes contarlas dos veces. Si has pagado una tasación, también has consumido parte del presupuesto de gastos. Conviene distinguir el coste total de recursos propios de la cantidad que todavía necesitas reunir. Esa diferencia se vuelve fundamental cuando la compra dura varios meses.
Por ejemplo, un objetivo inicial de setenta mil euros no significa que debas mantener setenta mil adicionales después de entregar diez mil de arras. Si esas arras forman parte del precio y el resto de hipótesis no cambia, quedan sesenta mil de recursos por aplicar, incluyendo la reserva prevista. Sin embargo, si durante la operación aumentan impuestos estimados o aparecen obras urgentes, el objetivo puede variar. Llevar una hoja de movimientos permite entender el saldo disponible sin confundirlo con el presupuesto pendiente.
Calculadora: entrada, impuestos, gastos y colchón
La herramienta pide precio, tasación, porcentaje de financiación y tipo de compra. El porcentaje se aplica en este modelo al menor importe entre precio y tasación, con un máximo de financiación equivalente al precio. Es una hipótesis prudente y transparente, no una regla universal de todas las entidades. Si tienes una oferta con otro criterio, introduce el préstamo confirmado en tu presupuesto personal o ajusta el porcentaje para representar la operación. La cifra vinculante será la documentación que finalmente acepte la entidad.
En vivienda usada puedes introducir la base tributaria y el porcentaje efectivo de ITP que corresponda a tu caso. En vivienda nueva, la herramienta separa el impuesto indirecto y AJD. Los campos son editables precisamente porque existen tipos reducidos, tarifas por tramos y regímenes territoriales diferentes. Seleccionar una comunidad identifica el ámbito que debes verificar; no concede automáticamente un beneficio fiscal. Antes de utilizar el resultado para firmar, confirma la cuota con la administración tributaria competente o con quien prepare la operación.
Los gastos se introducen como un importe que debes completar con presupuestos reales. La reserva también es libre: no constituye un requisito legal ni una exigencia bancaria genérica. El resultado mostrará cuánto precio falta por financiar, cuánto has supuesto de impuestos y qué parte del ahorro total corresponde al colchón. Puedes comparar después escenarios modificando una sola variable cada vez. Así reconocerás si la diferencia procede del precio, de la financiación, de la fiscalidad o de tu decisión de conservar liquidez.
Calculadora de ahorro para comprar
Introduce tipos y gastos verificados para tu operación. El cálculo se realiza en tu navegador.
Tres precios de vivienda con las mismas hipótesis
Para comparar precios sin introducir cambios ocultos, utilizaremos tres viviendas usadas de ciento cincuenta mil, doscientos cincuenta mil y cuatrocientos mil euros. Supondremos tasación igual al precio, préstamo del ochenta por ciento, ITP efectivo hipotético del ocho por ciento, gastos de dos mil quinientos euros y reserva de doce mil. El ocho por ciento no se presenta como tipo nacional: sirve exclusivamente para aislar la relación entre precio y necesidad de ahorro. Sustituye ese dato cuando estudies un territorio y una operación concretos.
En la vivienda de ciento cincuenta mil euros, el préstamo supuesto asciende a ciento veinte mil y la aportación al precio es de treinta mil. Los impuestos del ejemplo suman doce mil. Añadiendo gastos y reserva, el objetivo total alcanza cincuenta y seis mil quinientos euros. Para la vivienda de doscientos cincuenta mil, la aportación al precio sube a cincuenta mil y el impuesto supuesto a veinte mil. El total sería ochenta y cuatro mil quinientos. La diferencia de cien mil en precio requiere veintiocho mil más de ahorro bajo estas hipótesis.
En la vivienda de cuatrocientos mil euros, el préstamo supuesto es de trescientos veinte mil y quedan ochenta mil de aportación al precio. El impuesto del escenario asciende a treinta y dos mil, de modo que el ahorro objetivo resulta de ciento veintiséis mil quinientos euros. La reserva se mantiene deliberadamente constante para permitir la comparación, aunque en una compra real podría necesitar revisión. Una vivienda mayor o una comunidad con instalaciones complejas puede implicar gastos recurrentes y reparaciones diferentes.
| Precio hipotético | Préstamo al 80 % | Aportación al precio | ITP supuesto al 8 % | Gastos + reserva | Ahorro objetivo |
|---|---|---|---|---|---|
| 150.000 € | 120.000 € | 30.000 € | 12.000 € | 14.500 € | 56.500 € |
| 250.000 € | 200.000 € | 50.000 € | 20.000 € | 14.500 € | 84.500 € |
| 400.000 € | 320.000 € | 80.000 € | 32.000 € | 14.500 € | 126.500 € |
La tabla permite sacar una conclusión limitada y útil: cuando financiación e impuesto se mantienen proporcionales, un precio menor reduce tanto la aportación propia como la cuota tributaria del ejemplo. No permite concluir que una vivienda barata sea siempre mejor. Si exige una reforma inmediata, transporte mucho más caro o derramas importantes, la ventaja inicial puede reducirse. El presupuesto debe comparar viviendas con sus costes relevantes, no únicamente sus anuncios. Tampoco debe valorar una reforma desconocida como si fuera gratuita.
Qué cambia al financiar el noventa o el cien por ciento
Mantengamos el precio de doscientos cincuenta mil euros, la tasación equivalente, los veinte mil de impuestos supuestos y los catorce mil quinientos de gastos y reserva. Al ochenta por ciento de financiación, el ahorro objetivo era de ochenta y cuatro mil quinientos. Al noventa por ciento, el préstamo subiría a doscientos veinticinco mil y la aportación al precio bajaría a veinticinco mil. El objetivo de ahorro se reduciría a cincuenta y nueve mil quinientos. La diferencia de veinticinco mil se transforma en deuda adicional, no en una rebaja del precio.
Si se financiara todo el precio bajo esas mismas condiciones, todavía harían falta treinta y cuatro mil quinientos euros para impuestos, gastos y reserva. Por eso una operación anunciada como financiación completa no equivale necesariamente a comprar sin ahorros. Además, una financiación más alta puede implicar una cuota mayor, una exposición más larga o condiciones distintas. Hay que comparar el coste durante la vida del préstamo y la estabilidad del presupuesto mensual, no solo la barrera de entrada.
La línea de avales ICO para primera vivienda puede permitir determinados niveles de financiación si se cumplen sus requisitos y la entidad aprueba la operación. El aval es una garantía, no una subvención que sustituya tus obligaciones de pago. Tampoco elimina los impuestos y gastos excluidos de la financiación del programa. Antes de decidir que esperarás a reunir menos ahorro, comprueba elegibilidad, plazo, precio máximo y oferta concreta. Una simulación sin aprobación no convierte el cien por ciento en un recurso disponible.
El escenario de mayor préstamo puede resultar razonable para un hogar con ingresos sólidos que necesita conservar liquidez, pero también puede acercar demasiado la cuota a su capacidad de pago. No hay un porcentaje óptimo universal. La elección debe considerar otros créditos, estabilidad laboral, responsabilidades familiares y horizonte de permanencia. Conviene comparar por escrito al menos dos alternativas: aportar más y deber menos, o aportar menos y mantener una reserva mayor. Después observa cómo cambia la cuota y qué ocurre si disminuyen los ingresos.
Cuando la tasación es inferior al precio pactado
La diferencia entre tasación y precio puede alterar una operación que parecía encajar. Supongamos una compra de doscientos cincuenta mil euros con valoración de doscientos treinta mil. Si el banco utiliza el ochenta por ciento del menor valor, el préstamo sería de ciento ochenta y cuatro mil. El comprador tendría que aportar sesenta y seis mil al precio, dieciséis mil más que en el escenario de tasación equivalente. Los impuestos, gastos y reserva no desaparecen por ese cambio; deben añadirse como antes.
Con una financiación del noventa por ciento sobre esa tasación, el préstamo ascendería a doscientos siete mil y la aportación al precio seguiría siendo de cuarenta y tres mil. Incluso una financiación del cien por ciento del menor valor dejaría veinte mil de diferencia de precio a cargo del comprador. Este es uno de los motivos por los que conviene analizar la valoración y las condiciones bancarias antes de comprometer una señal importante. La palabra «cien» no explica por sí sola qué magnitud se financia.
La tasación hipotecaria no es lo mismo que una opinión comercial sobre el anuncio ni que el valor de referencia usado con finalidad tributaria. Son instrumentos con funciones diferentes. El Banco de España explica la tasación para solicitar una hipoteca y las condiciones para aportar una tasación homologada vigente. Conservar el informe permite revisar qué inmueble se ha valorado y qué circunstancias se han considerado, sin suponer que cualquier diferencia constituye un error.
Si el resultado reduce demasiado la financiación, existen varias decisiones posibles: renegociar precio, aportar más fondos propios, revisar la oferta bancaria o desistir conforme a lo pactado. Ninguna debe darse por disponible sin comprobarla. Una cláusula de financiación en las arras necesita una redacción clara y un acuerdo real; no basta con creer que todas las señales se devuelven si el banco deniega el préstamo. Antes de firmar un compromiso, entiende qué riesgo asumes y qué documentos acreditarán el supuesto previsto.
Impuestos: base, tipo y beneficio fiscal
Para una vivienda usada, el cálculo del ITP necesita tanto la base como el tipo o tarifa aplicable. En el régimen común, el valor de referencia puede ser relevante para determinar la base; si precio o valor declarado son superiores, la comparación debe respetar la regla legal. No confundas valor de referencia con valor catastral del recibo del IBI. Las preguntas frecuentes del Catastro explican esa diferencia y el uso tributario de cada magnitud. En territorios forales debe comprobarse el régimen correspondiente.
Una compra por doscientos mil euros con una base aplicable de doscientos veinte mil no puede presupuestarse necesariamente multiplicando solo el precio por el tipo. Con un ocho por ciento hipotético, la diferencia serían mil seiscientos euros adicionales de impuesto. Es un ejemplo aritmético, no una determinación de la base de un inmueble real. Antes de reservar vivienda, consulta la referencia que corresponda al momento del devengo y conserva el documento. Si discrepas, averigua el procedimiento adecuado; no sustituyas unilateralmente la base por la que prefieres.
En vivienda nueva, la primera entrega sujeta al impuesto indirecto y la escritura pueden generar conceptos distintos de una compra usada. La Agencia Tributaria ofrece un apartado específico sobre IVA en operaciones inmobiliarias. Canarias, Ceuta y Melilla requieren atender a sus regímenes propios, y tampoco todas las viviendas protegidas reciben el mismo tratamiento. El ejemplo de la calculadora permite editar tipos para no ocultar estas diferencias detrás de una selección automática aparentemente exacta.
Un beneficio por edad, discapacidad, familia numerosa, vivienda habitual o ubicación puede reducir mucho la cuota, pero debe verificarse antes de incorporarlo al presupuesto definitivo. Puede exigir límites de renta, valor, superficie, plazos de ocupación u otras condiciones. No basta con cumplir una sola característica personal. Prepara dos escenarios: uno con el beneficio acreditado y otro sin él, hasta que se confirme su aplicación. Esa prudencia permite identificar cuánto depende la operación de una condición que todavía no está documentada.
Gastos de compra y gastos de hipoteca
La compra y el préstamo son operaciones relacionadas, pero sus gastos no se asignan igual. El Banco de España distingue los costes de formalización hipotecaria bajo la Ley 5/2019 de los asociados a la compraventa. En la hipoteca, el cliente afronta la tasación y, si las solicita, sus copias notariales; la entidad asume los conceptos que le atribuye la normativa. Esa distribución no significa que el banco pague todos los gastos de comprar la casa. La explicación del supervisor sobre gastos de formalización ayuda a separar ambas partidas.
Solicita un presupuesto desglosado que indique qué escritura genera cada coste y quién lo soporta. Una provisión de fondos es una estimación para atender pagos, no siempre el importe final consumido. Cuando termine la gestión, revisa facturas y liquidación para conocer el coste efectivo y la devolución que corresponda. Si mezclas la provisión con las facturas posteriores como si fueran pagos diferentes, duplicarás gastos en tu control. La misma precaución se aplica a anticipos de asesoría, reservas y cantidades ya abonadas.
Los servicios contratados por tu cuenta deben aparecer de forma explícita. Una revisión técnica, asesoramiento jurídico o gestión adicional pueden ser útiles, pero su coste y alcance deben conocerse. Pregunta qué incluye el presupuesto, qué actuaciones son opcionales y qué ocurre si la compra no se formaliza. Un precio bajo que deja fuera una tarea necesaria puede terminar siendo menos económico que otro completo. La comparación debe hacerse sobre servicios equivalentes, con impuestos incluidos cuando proceda.
Tampoco conviene introducir en el presupuesto una comisión genérica porque aparezca en una calculadora de internet. Si la oferta bancaria contempla un concepto, comprueba su denominación, importe y condiciones en la documentación precontractual. Si no lo contempla, no lo añadas como obligación universal. El objetivo es construir un presupuesto verificable de tu operación, no acumular porcentajes tradicionales hasta obtener una cifra redonda. La suma de partidas reales permite negociar con más información y detectar cobros que necesitan explicación.
Arras, anticipos y calendario de pagos
El ahorro total y su calendario son dos dimensiones distintas. Puedes tener capacidad para reunir una cantidad en seis meses y, sin embargo, necesitar entregar una parte la próxima semana. Ordena todos los pagos por fecha estimada: reserva, arras, tasación, firma, tributos, mudanza y primeras cuotas. Marca qué importes se descuentan del precio y cuáles son gastos independientes. Añade las condiciones que pueden modificar cada fecha. Este calendario muestra dónde podría aparecer un problema de liquidez aunque el total parezca asumible.
Una señal de diez mil euros que forma parte del precio no se suma de nuevo a la aportación pendiente. Imagina una compra con cuarenta mil de recursos propios destinados al precio: después de entregar esa señal, quedan treinta mil para completar ese componente. Pero la devolución de la señal si la operación falla depende de lo pactado y del régimen aplicable, no de esta resta. El control financiero debe acompañarse de la comprensión del contrato, porque una cantidad ya entregada puede estar comprometida aunque todavía aparezca como parte de tu patrimonio esperado.
En obra nueva pueden existir pagos a cuenta durante la construcción. Registra cada vencimiento, el impuesto que corresponda y las garantías aplicables a las cantidades anticipadas. No compares solo la entrega final con el préstamo previsto: parte del esfuerzo económico se habrá producido antes. También debes prever qué ocurre si la fecha de entrega cambia y durante más tiempo coinciden alquiler y ahorro. La operación puede ser viable al terminar y difícil durante la espera. El presupuesto mensual de transición permite identificar ese riesgo.
La compra de una nueva vivienda mientras vendes otra necesita un calendario especialmente cuidadoso. El precio esperado de venta no es dinero disponible hasta que la operación se cobra y se atienden sus obligaciones. Puede haber una hipoteca pendiente, gastos de cancelación o tributos de la transmisión. Calcula el importe neto que realmente podrás aportar y cuándo estará accesible. Si necesitas financiación temporal, inclúyela como deuda con su coste y condiciones; no conviertas una fecha probable de venta en una certeza presupuestaria.
La reserva después de recibir las llaves
La reserva es la cantidad que decides no consumir en la operación. Su función es permitir que una avería, una pérdida temporal de ingresos o un gasto familiar no provoquen inmediatamente un nuevo préstamo. No debe confundirse con el dinero ya destinado a una reforma conocida. Si sabes que debes sustituir la instalación eléctrica, ese coste pertenece al proyecto de compra o adaptación; la reserva empieza después de financiarlo. Llamar imprevisto a un gasto que ya está identificado hace que el colchón parezca mayor de lo que es.
Para estimarlo, calcula primero los gastos esenciales mensuales del hogar después de comprar. Incluye cuota hipotecaria, comunidad, suministros, alimentación, transporte, seguros y otras obligaciones regulares. Después decide cuántos meses deseas poder cubrir sin ingresos ordinarios, atendiendo a tu estabilidad y responsabilidades. No existe un número obligatorio que sirva para todas las familias. Dos asalariados con ingresos independientes pueden evaluar un riesgo diferente del de un único autónomo con facturación irregular y personas a cargo.
Supongamos gastos esenciales de dos mil euros y una reserva objetivo de seis meses elegida por el hogar. El colchón sería de doce mil euros, que es el utilizado en los ejemplos de esta guía. Si los gastos fueran dos mil quinientos, mantener el mismo número de meses requeriría quince mil. La calculadora permite cambiar ese dato porque la reserva debe relacionarse con el presupuesto real. Su cifra no es una recomendación individual ni demuestra que otro nivel sea suficiente o insuficiente para un caso que no conocemos.
La disponibilidad importa tanto como el importe. Un ahorro invertido en un producto con riesgo de pérdida, vencimiento lejano o penalización por rescate puede no servir para una factura inmediata. Para planificar la firma, distingue dinero líquido, fondos que necesitan tiempo para recuperarse y activos cuyo valor puede variar. No consideres todos ellos intercambiables por su saldo aparente. Antes de comprometer una fecha de pago, confirma los plazos de transferencia y las condiciones de disposición con las entidades correspondientes.
Reformas, comunidad y costes del primer año
La visita comercial permite conocer distribución y aspecto, pero no sustituye una comprobación técnica cuando existen dudas relevantes. Una reforma estética y una reparación estructural tienen presupuestos, plazos y autorizaciones distintos. Si la compra depende de que una obra cueste poco, consigue una valoración razonada antes de cerrar el presupuesto. Describe qué actuaciones incluye, qué materiales se consideran y qué queda fuera. Un importe verbal sin alcance definido es una base débil para decidir cuánto ahorro puedes consumir en la entrada.
La comunidad de propietarios puede generar cuotas ordinarias y desembolsos extraordinarios. Revisa la documentación disponible sobre acuerdos, obras y situación de pagos con el asesoramiento que necesites. No asumas que una cuota mensual baja implica ausencia de gastos futuros; puede coexistir con una reparación importante pendiente. Tampoco atribuyas automáticamente al vendedor o al comprador cualquier derrama sin revisar fechas, acuerdos y régimen aplicable. Para el presupuesto, identifica primero el gasto y después confirma quién debe atenderlo.
Durante el primer año también pueden coincidir mudanza, mobiliario básico, altas o cambios de suministros y pequeñas reparaciones. Clasifica lo imprescindible para habitar la vivienda, lo que puede aplazarse y lo puramente opcional. Esta separación permite reducir el esfuerzo inicial sin ocultar necesidades. Una casa vacía no exige necesariamente amueblar todas las habitaciones a la vez, pero sí contar con condiciones adecuadas para vivir. El presupuesto debe reflejar tu plan real y no una fotografía ideal que se financiará después sin haberlo previsto.
Conviene elaborar un calendario anual para pagos que no llegan cada mes. El IBI, ciertos seguros o mantenimiento pueden concentrarse en fechas concretas. Dividirlos entre doce sirve para calcular el coste mensual equivalente, pero también debes reservar dinero para el vencimiento efectivo. Si acabas de comprar y una factura importante llega en el segundo mes, todavía no habrás acumulado doce aportaciones mensuales. El fondo inicial debe cubrir esa transición. Es una de las diferencias entre poder pagar la hipoteca y poder sostener la vivienda.
Cuota mensual y capacidad de ahorro posterior
Reunir la entrada no demuestra por sí solo que el préstamo sea sostenible. El presupuesto posterior tiene que incluir la cuota y dejar espacio para mantener o reconstruir reservas. Una compra que vacía los ahorros y absorbe toda la capacidad de ahorro mensual puede resultar frágil incluso con un tipo fijo. El tipo fijo estabiliza un componente del préstamo, pero no congela comunidad, suministros, alimentación ni otras necesidades. Revisa el conjunto del hogar y las deudas existentes antes de decidir cuánto capital solicitar.
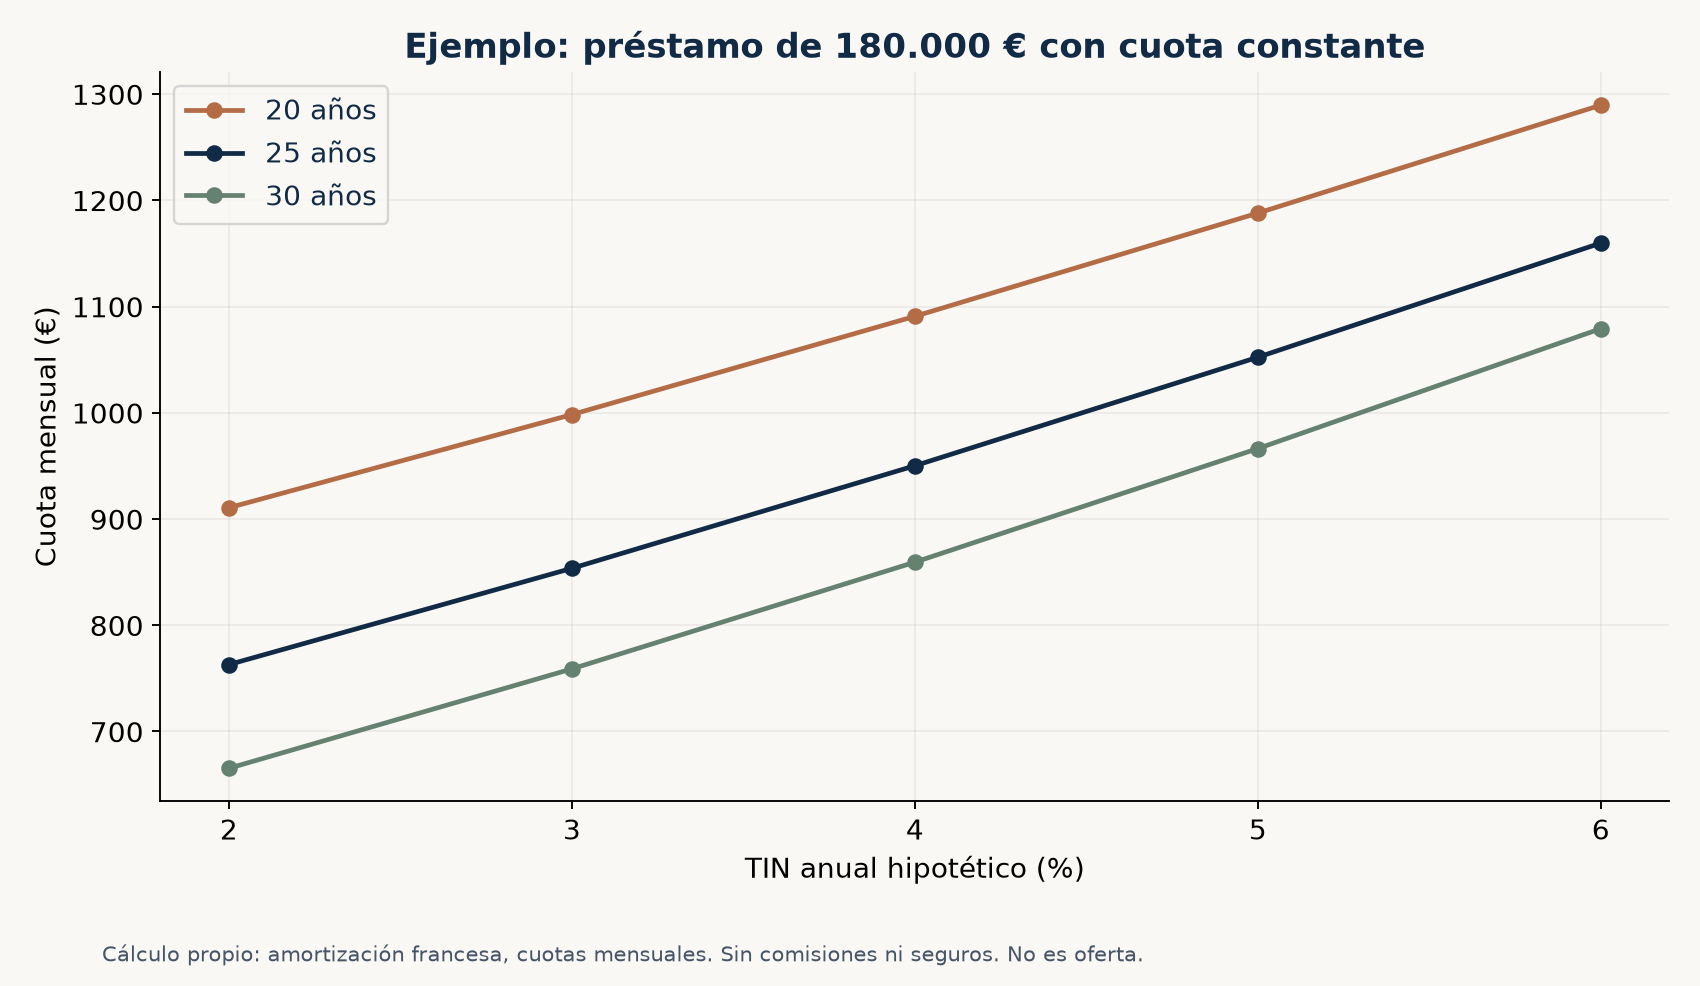
Para comparar préstamos, utiliza el mismo capital y plazo, y revisa coste total, TAE, vinculaciones y condiciones relevantes. Una cuota menor puede proceder de un plazo más largo, no de un préstamo más barato. Si extiendes la devolución, normalmente distribuyes el capital entre más mensualidades y mantienes deuda durante más tiempo. La conveniencia depende de tus objetivos y posibilidades, pero la comparación debe mostrar ambas caras. No decidas únicamente por el primer recibo que aparece en una simulación comercial.
En préstamos variables o mixtos, prepara escenarios de revisión sin afirmar que uno de ellos vaya a producirse. Puedes calcular qué pasaría con tipos de tres, cuatro o cinco por ciento para un capital y plazo dados, dejando claro que son hipótesis. El gráfico de cuotas de esta web sigue esa lógica. Una prueba de sensibilidad sirve para medir la resistencia del presupuesto; no predice el euríbor ni sustituye las condiciones de revisión que figuren en tu contrato.
Si una reducción temporal de ingresos obliga a consumir toda la reserva en pocos meses, revisa precio, aportación o momento de compra. Esa revisión no implica necesariamente abandonar el proyecto. Puede significar buscar una vivienda diferente, amortizar antes otra deuda o reunir más ahorro. Lo útil es descubrir el límite antes de firmar, cuando todavía hay alternativas. Después de comprar, vender rápidamente puede generar costes y no garantiza recuperar el dinero invertido si el mercado o el inmueble evolucionan de forma desfavorable.
Un plan de ahorro con hitos verificables
Una vez calculado el objetivo, resta el ahorro líquido que realmente puedes dedicar a la compra y divide la diferencia entre tu capacidad de ahorro mensual sostenible. Si faltan treinta mil euros y puedes reservar mil al mes, el plazo aritmético es de treinta meses. Ese resultado supone que precio, ingresos y gastos no cambian y que no hay rendimientos ni pérdidas. Es un punto de partida para planificar, no una fecha garantizada. Revisa las hipótesis cuando cambie tu situación o el tipo de vivienda buscado.
No construyas el plan con el mejor mes de ingresos si tu actividad es irregular. Puedes utilizar una estimación conservadora basada en varios meses y separar ingresos extraordinarios. Una paga adicional o un cobro puntual pueden acelerar el objetivo, pero no deberían ocultar un presupuesto ordinario deficitario. Del mismo modo, las devoluciones fiscales esperadas o ayudas solicitadas deben distinguirse de cantidades ya cobradas. Un plan claro muestra qué parte depende de hechos conocidos y qué parte es una posibilidad favorable.
Establece hitos que permitan tomar decisiones: documentación financiera ordenada, deuda de consumo reducida, reserva completada, presupuesto tributario confirmado y preestudio bancario actualizado. No todos los hitos consisten en acumular dinero. Conocer una restricción de financiación o un beneficio fiscal aplicable puede cambiar la búsqueda. La información tiene valor cuando llega antes de elegir una vivienda incompatible con tu presupuesto. Repite el cálculo con datos nuevos, conservando la versión anterior para entender por qué cambia el objetivo.
Si compras con otra persona, acordad qué aportación realiza cada una y cómo se reflejará jurídicamente. Una cuenta compartida no resuelve por sí sola porcentajes de propiedad, préstamos entre compradores o diferencias en la entrada. Conviene documentar el acuerdo con asesoramiento adecuado antes de transferir cantidades importantes. En el presupuesto conjunto, separad fondos propios de cada parte, deuda común y reserva del hogar. Esa claridad evita interpretar posteriormente como regalo o préstamo algo que nunca se habló de manera expresa.
Cómo comparar dos viviendas con el mismo esfuerzo inicial
Dos inmuebles pueden exigir un ahorro parecido y producir presupuestos mensuales muy diferentes. Uno puede tener precio menor y comunidad más alta; otro puede necesitar reforma, pero reducir transporte; un tercero puede permitir entrar de inmediato y evitar meses de alquiler adicional. Para compararlos, utiliza una ficha idéntica: precio, préstamo estimado, impuestos, gastos, obras, reserva y coste mensual posterior. No mezcles en una columna cifras confirmadas con aproximaciones sin señalarlas. Una comparación transparente también muestra qué información falta.
Supongamos una vivienda que requiere veinte mil euros de obra y otra veinte mil más cara que está preparada para entrar. No son equivalentes automáticamente. La financiación disponible para la reforma puede diferir de la destinada a la adquisición, y durante las obras quizá tengas que mantener otro alojamiento. También cambian impuestos y garantías. La decisión necesita el calendario completo y la calidad real de lo comprado. Una reforma presupuestada con detalle permite evaluar opciones; una cifra optimista sin proyecto puede distorsionar toda la comparación.
La ubicación influye en tiempo y gastos de desplazamiento, acceso a servicios y posibilidades de permanecer en la vivienda. Puedes incorporar al análisis una estimación anual de transporte y contrastarla con tu rutina, sin convertir ese cálculo en una predicción del precio futuro. Comprar más lejos porque el anuncio es barato puede tener sentido, pero la economía del hogar debe recoger el coste de vivir allí. La vivienda no es únicamente un activo: es también el lugar desde el que se organiza la vida cotidiana.
Por último, evita justificar un presupuesto ajustado suponiendo una revalorización futura. El precio puede evolucionar de forma distinta a la esperada y vender lleva tiempo y costes. La decisión debería sostenerse con los ingresos, la financiación y el uso previstos, incluso sin una ganancia patrimonial rápida. Si el proyecto solo encaja porque esperas vender mucho más caro dentro de poco, estás asumiendo un riesgo diferente del de comprar para residir a largo plazo. Conviene reconocerlo explícitamente.
Preguntas frecuentes sobre el ahorro inicial
¿Es obligatorio tener el treinta por ciento del precio? No existe una respuesta universal en forma de ese porcentaje. El resultado depende de cuánto se financie, de impuestos y gastos y de la reserva elegida. Una regla aproximada puede orientar la búsqueda inicial, pero la operación requiere cifras concretas. La calculadora muestra precisamente cómo cambia el resultado al modificar una de esas variables. Utiliza el porcentaje orientativo como primera señal, nunca como sustituto de una oferta bancaria y una estimación tributaria verificadas.
¿Puedo pedir otro préstamo para completar la entrada? Una deuda adicional tiene cuotas, intereses y efectos sobre la evaluación de solvencia. No debe tratarse como si fueran ahorros propios disponibles sin consecuencias. Si estudias esa opción, informa correctamente a la entidad y calcula el conjunto de obligaciones. El hecho de que una financiación permita llegar a la firma no demuestra que el presupuesto posterior sea sostenible. Compara también esperar, reducir precio o utilizar otras alternativas que no oculten deuda detrás de la palabra entrada.
¿Debo utilizar todos mis ahorros para reducir la hipoteca? Esa decisión enfrenta menor deuda con menor liquidez. Para valorarla, calcula cuánto interés y cuota podrías reducir y qué recursos conservarías ante un imprevisto. No hay una recomendación individual válida sin conocer ingresos, obligaciones y preferencias. Puedes construir dos escenarios completos y observar el efecto. La reserva no necesita ser una cifra arbitraria: vincúlala a gastos esenciales y riesgos concretos. Reducir el préstamo tiene un beneficio financiero, pero quedarte sin dinero accesible también tiene un coste potencial.
¿La calculadora aplica automáticamente tipos reducidos? No. Los campos permiten introducirlos cuando hayas confirmado que cumples todos los requisitos. En una tarifa progresiva, introduce un tipo efectivo calculado a partir de la cuota total dividida entre la base, o utiliza el presupuesto tributario exacto en tu hoja. Esta elección evita asignar un beneficio por marcar únicamente edad o comunidad. La guía de gastos e ITP explica qué comprobaciones hacen falta antes de incorporar una reducción al ahorro objetivo.
¿Por qué el resultado incluye dinero que no se gastará al comprar? Porque distingue el mínimo para completar la operación del objetivo que además conserva una reserva. Puedes poner la reserva a cero para ver el primer importe, pero eso no significa que sea prudente para tu caso. Mostrar ambos componentes evita confundir capacidad de cerrar la compra con capacidad de vivir después. El colchón sigue siendo tu dinero y puede mantenerse separado; no es una comisión, un impuesto ni una cantidad que debas entregar al vendedor.
Comprobación antes de asumir un compromiso
Antes de firmar, reúne una cifra de préstamo respaldada por documentación, una estimación tributaria ajustada al inmueble, presupuestos de gastos y un calendario de pagos. Comprueba que las arras ya entregadas se descuentan correctamente y que la reserva no contiene gastos conocidos pendientes. Revisa también qué condiciones deben cumplirse para que la financiación se formalice. Una aprobación preliminar puede depender de tasación o documentación adicional; identifica esas condiciones en lugar de considerarlas resueltas por una conversación comercial.
Guarda una versión final del presupuesto con fecha y fuentes de cada importe. Si una cifra es estimada, indícalo; si existe un límite máximo o una condición, anótalo junto a ella. Después de firmar, sustituye provisiones por liquidaciones y confirma cuánto queda de reserva. Este cierre convierte la planificación en un registro útil del coste real. También permite entender por qué la operación acabó por encima o por debajo de lo previsto y organizar los gastos del primer año con información completa.
El resultado más valioso de este ejercicio no es una cifra redonda, sino saber de dónde procede cada euro necesario. Cuando puedes separar financiación, fiscalidad, gastos y liquidez, resulta más sencillo negociar y detectar una condición que no encaja. La compra deja de depender de una regla general y pasa a apoyarse en un presupuesto que puedes explicar, revisar y contrastar. Conserva esa lógica durante todo el proceso, desde la primera búsqueda hasta las primeras cuotas después de recibir las llaves.
Cómo interpretar los redondeos del cálculo
La herramienta muestra importes en euros con dos decimales, pero realiza las operaciones con los valores introducidos antes de presentar el resultado. Si comparas una cuota tributaria liquidada por una administración con un porcentaje efectivo redondeado, pueden aparecer pequeñas diferencias. Para una decisión final utiliza la liquidación o el presupuesto exacto, no una aproximación que hayas reconstruido a partir de un porcentaje con pocos decimales. El cálculo doméstico sirve para organizar recursos; no reemplaza las reglas de redondeo del tributo correspondiente.
Cuando cambies el precio, revisa también tasación y base tributaria: son campos independientes y no se actualizan automáticamente para hacerlos coincidir. Esa independencia permite representar una tasación inferior o una base mayor, pero exige comprobar que el escenario sigue siendo el que quieres estudiar. Antes de comparar resultados, anota los valores de entrada. Así evitarás atribuir a un cambio de financiación una diferencia que en realidad procede de haber mantenido una base fiscal de otro inmueble.