El Banco de España alerta sobre la oferta de vivienda: claves del 23 de septiembre
El diagnóstico del 23 de septiembre sobre oferta residencial: cómo interpretar estimaciones, necesidades locales y decisiones de compra o alquiler.
Hecho informativo: intervención del Banco de España del 23 de septiembre de 2026. Análisis editorial publicado posteriormente, con ejemplos propios claramente identificados.
El Banco de España volvió a situar la insuficiencia de oferta residencial entre los problemas económicos que requieren atención. En su intervención del 23 de septiembre en el Forbes Economic Summit, la subgobernadora Soledad Núñez citó un déficit estimado acumulado desde 2021 de unas 755.000 viviendas y la posibilidad de que aumente en otras 300.000 entre 2026 y 2028. La referencia es una estimación y una proyección condicionada, no un inventario de personas sin hogar ni una cifra de viviendas que necesariamente falten en cada municipio. La intervención oficial y su documento completo permiten comprobar el contexto.
La noticia plantea una pregunta práctica: cómo interpretar una brecha de oferta sin convertirla en una orden de comprar deprisa o en una predicción automática de precios. Este análisis desarrolla esa cuestión desde la perspectiva de hogares, administraciones y proyectos residenciales. Las explicaciones y simulaciones que siguen son elaboración editorial; no se atribuyen al discurso ni representan nuevas previsiones del Banco de España.
Índice del artículo
Una brecha estimada necesita una unidad y un periodo
Hablar de déficit de vivienda exige definir qué se compara. Un ejercicio puede relacionar la creación de hogares con la producción residencial durante un periodo. Otro puede medir viviendas adecuadas disponibles para hogares con ingresos concretos. Un tercero puede analizar sobreocupación o falta de alojamiento estable. Las tres preguntas son relevantes, pero sus resultados no son intercambiables. Antes de utilizar una cifra en una decisión, conviene conocer la metodología que la sostiene.
La referencia temporal también cambia la lectura. Una brecha acumulada resume varios ejercicios; una proyección describe lo que podría ocurrir si se cumplen determinados supuestos. Sumarlas mecánicamente y presentar el resultado como una observación ya realizada borraría una diferencia esencial. El futuro depende de hogares, construcción, movilidad, cambios de uso y políticas, entre otras variables. Una proyección sirve para explorar necesidades, no para certificar de antemano lo que habrá sucedido.
Tampoco hay una correspondencia directa entre una vivienda estadísticamente necesaria y una persona concreta que hoy esté buscando piso. Los hogares pueden compartir temporalmente, retrasar una emancipación, cambiar de municipio o utilizar soluciones residenciales diferentes. Esas respuestas pueden ocultar necesidades sin eliminarlas. El análisis debe distinguir los ajustes que permiten habitar y los que permiten hacerlo de forma estable, adecuada y compatible con el presupuesto.
Una lectura responsable empieza por anotar unidad, territorio, periodo y naturaleza del dato. Si falta alguna de esas piezas, un titular puede resultar más contundente que la información disponible. Este criterio es útil para cualquier noticia de vivienda: impide mezclar permisos con viviendas terminadas, anuncios con contratos y estimaciones nacionales con situaciones de un barrio determinado.
Por qué el total nacional no localiza la necesidad
La vivienda es un bien inmóvil. Un inmueble disponible en un municipio con poca demanda no resuelve automáticamente una necesidad cerca de un empleo situado a cientos de kilómetros. Para que la oferta sea una alternativa real deben encajar localización, transporte, servicios, tamaño, estado y coste. La suma nacional proporciona contexto, pero no describe por sí sola ese ajuste territorial.
Una ciudad puede tener vivienda vacía y, al mismo tiempo, dificultades para alojar a determinados hogares. Parte del parque puede necesitar rehabilitación, estar sujeto a conflictos de titularidad o situarse lejos de los lugares donde se concentra la demanda. También puede existir oferta cuyo precio excede la capacidad de quienes buscan. Identificar estos obstáculos requiere información más detallada que el simple recuento de inmuebles.
El análisis local debería delimitar áreas funcionales, no solo términos municipales. Dos municipios próximos y bien conectados pueden compartir mercado laboral y residencial. Una vivienda más alejada, pero conectada por transporte fiable, puede constituir una alternativa mejor que otra cercana en distancia y mal comunicada. El tiempo cotidiano y el coste del desplazamiento forman parte de la accesibilidad residencial.
Para un hogar, la consecuencia es ampliar la búsqueda con criterios medibles: duración del trayecto, frecuencia del transporte, servicios esenciales y coste total. Para una administración, consiste en coordinar vivienda e infraestructura. Construir donde existe suelo disponible puede ser insuficiente si no se resuelve cómo vivir, trabajar y acceder a servicios desde ese lugar.
Hogares y población no crecen necesariamente al mismo ritmo
La demanda residencial depende del número y la composición de los hogares, no únicamente del total de habitantes. Una población estable puede necesitar más viviendas si disminuye el tamaño medio del hogar. Separaciones, envejecimiento, emancipación y cambios de convivencia influyen en esa relación. Dos territorios con el mismo crecimiento de población pueden experimentar necesidades residenciales distintas.
Un ejemplo hipotético ayuda a entenderlo. Si mil personas viven en hogares de cuatro miembros, ocuparían doscientas cincuenta viviendas bajo una simplificación extrema. Si el tamaño medio pasa a dos personas, serían quinientas. No se trata de una previsión ni de una descripción de España: la cuenta muestra que la composición del hogar importa tanto como el número de residentes al estimar necesidades.
La edad y la etapa vital también cambian el tipo de vivienda buscada. Una persona que vive sola puede necesitar una solución pequeña y accesible; una familia con hijos puede priorizar espacio y proximidad a centros educativos. El parque disponible puede no adaptarse bien a esa diversidad. Medir solo el número de unidades oculta diferencias de adecuación que afectan a la movilidad y al coste.
Las políticas de oferta deberían considerar esas transiciones sin suponer un único modelo de hogar. La adaptación del parque existente, la accesibilidad y una variedad de tamaños pueden contribuir a mejorar el ajuste. Sin embargo, cada intervención necesita revisar normativa, viabilidad técnica y efectos sobre la calidad. Dividir más no equivale necesariamente a alojar mejor.
De suelo disponible a vivienda habitable hay varias etapas
El suelo con una expectativa de desarrollo no equivale a vivienda lista para ocupar. Entre ambos extremos existen decisiones urbanísticas, gestión de propiedad, urbanización, proyectos, autorizaciones, financiación, contratación y ejecución. Cada etapa puede tener dependencias y riesgos diferentes. Presentar todo el suelo anunciado como oferta inmediata sobreestima lo que puede llegar al mercado en el corto plazo.
Conviene distinguir capacidad teórica, proyecto viable y entrega efectiva. La capacidad teórica indica lo que un marco urbanístico podría permitir. La viabilidad incorpora costes, demanda, financiación y restricciones. La entrega exige haber ejecutado y completado los requisitos necesarios para el uso. Un proyecto puede avanzar en una etapa y permanecer bloqueado en otra durante bastante tiempo.
Para seguir una actuación pública o privada, una ficha sencilla puede recoger situación del planeamiento, urbanización, licencia, inicio de obra y fecha prevista de finalización. Debe indicar qué hitos están acreditados y cuáles son objetivos. Esta separación permite evaluar avances sin confundir una presentación con una obra contratada o una obra iniciada con una vivienda ya disponible.
El tiempo de producción explica por qué una respuesta de oferta necesita continuidad. Si las decisiones se toman únicamente cuando la presión de precios es muy visible, parte de sus efectos llegará más tarde. Planificar con anticipación no garantiza acertar todas las necesidades, pero permite preparar alternativas y ajustar fases en lugar de improvisar bajo urgencia.
Construir más requiere identificar el cuello de botella
No todas las promociones se retrasan por la misma razón. En un lugar puede faltar suelo urbanizado; en otro, financiación; en otro, capacidad de ejecución o coordinación administrativa. Una medida que resuelva un obstáculo concreto puede tener poco efecto donde el problema principal es distinto. Por eso es preferible diagnosticar la secuencia completa antes de atribuir todos los retrasos a una única causa.
La información útil compara expedientes equivalentes y distingue tiempos de preparación, revisión y ejecución. Si un proyecto presenta documentación incompleta, el tiempo total no debe interpretarse igual que una espera con expediente completo. Del mismo modo, acelerar un permiso no produce viviendas si después la promoción carece de financiación o de contratista. El seguimiento necesita observar qué ocurre tras cada hito.
La capacidad productiva tampoco se amplía de un día para otro. Personal cualificado, proveedores, equipos y organización condicionan la ejecución. Una cartera elevada de proyectos simultáneos puede tensionar recursos y precios. La industrialización o la mejora de procesos pueden ayudar, pero deben evaluarse por resultados concretos, compatibilidad técnica y costes, no solo por su presentación comercial.
La pregunta operativa para cada actuación es qué condición impide el siguiente paso y quién puede resolverla. Esa formulación permite asignar responsabilidades y comprobar avances. Un listado de anuncios sin diagnóstico puede crecer mientras la entrega efectiva apenas cambia. La oferta se mide finalmente en viviendas utilizables, con su localización, régimen y precio correspondientes.
Vivienda existente: disponibilidad no significa habitabilidad inmediata
Movilizar el parque existente puede formar parte de la respuesta, pero exige conocer por qué una vivienda no está disponible. Puede necesitar obras, presentar problemas jurídicos o no ajustarse a la demanda local. Las soluciones varían según el motivo. Una ayuda de rehabilitación puede resultar útil para un inmueble y no resolver un conflicto de titularidad en otro.
La conservación tiene una dimensión económica y técnica. Antes de asumir que una vivienda puede incorporarse al alquiler con una intervención mínima, conviene evaluar instalaciones, accesibilidad, eficiencia y requisitos de habitabilidad. Una reparación aparentemente sencilla puede revelar trabajos adicionales. El presupuesto debe incluir permisos, dirección técnica cuando proceda y un margen de incertidumbre proporcionado al estado del inmueble.
También importa el régimen en que la vivienda se incorporará al mercado. Precio, duración, garantías y gestión pueden influir en la decisión del propietario y en el acceso del hogar. Diseñar un programa requiere equilibrar condiciones comprensibles para ambas partes y verificar resultados. El número de viviendas contactadas no equivale al de contratos finalmente formalizados y mantenidos.
Para evaluar un programa de movilización, deberían seguirse unidades incorporadas, permanencia, coste público y perfil de hogares atendidos, además de incidencias. Una cifra inicial atractiva puede perder significado si parte de las viviendas sale pronto del programa. La estabilidad del resultado es tan importante como la incorporación del primer mes.
Oferta asequible y oferta total responden a preguntas diferentes
Una vivienda nueva aumenta el número de unidades, pero su precio puede quedar fuera del alcance de muchos hogares. La oferta total y la oferta accesible para determinados ingresos son dimensiones relacionadas, no idénticas. Un análisis completo necesita observar ambas. De lo contrario, un incremento de producción puede presentarse como solución inmediata para grupos que todavía no pueden acceder a ese producto.
La asequibilidad depende de ingresos, costes recurrentes y condiciones de entrada. En alquiler, una mensualidad aparentemente moderada puede exigir garantías que el hogar no puede adelantar. En compra, una cuota asumible puede coexistir con una entrada e impuestos inalcanzables. La barrera de acceso inicial y la capacidad de sostener el gasto deben evaluarse por separado.
Las políticas pueden actuar sobre producción, acceso o protección de hogares. Cada instrumento tiene destinatarios, costes y plazos distintos. Una ayuda a la demanda puede aliviar un presupuesto individual, mientras que una promoción pública tarda en generar unidades. Compararlas requiere identificar qué problema resuelve cada una y en qué horizonte, en lugar de exigir que todas produzcan el mismo efecto inmediato.
La guía de ahorro para comprar permite separar entrada, tributos y reserva. Para quienes buscan alquiler, la guía del Bono Alquiler Joven explica por qué una solicitud no equivale a un ingreso ya disponible. Ambas perspectivas ayudan a trasladar el debate agregado a decisiones que dependen del presupuesto real del hogar.
Un escenario numérico para entender acumulación y corrección
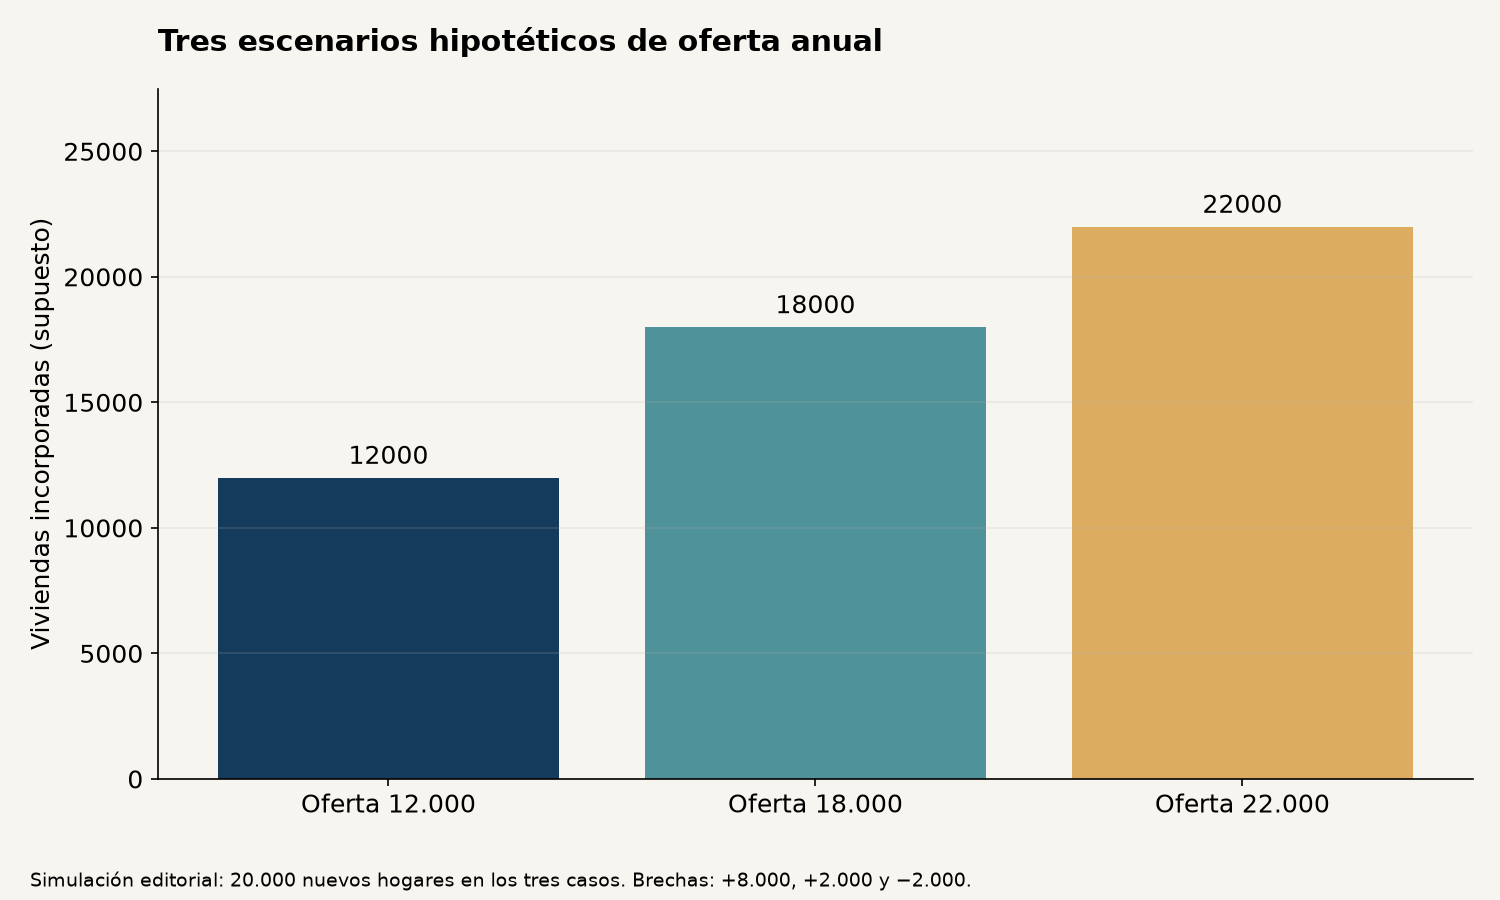
Consideremos un territorio hipotético que crea veinte mil hogares al año y añade doce mil viviendas adecuadas disponibles, manteniendo constantes las demás variables de una simplificación. La diferencia anual sería de ocho mil unidades. Si ese patrón se repite durante varios ejercicios, la brecha se acumula. El ejemplo no reproduce una estadística oficial: sirve para explicar por qué una mejora pequeña de producción puede no eliminar un desequilibrio previo.
Si la oferta anual subiese a dieciocho mil mientras la creación de hogares permaneciese en veinte mil, la brecha seguiría aumentando, aunque más despacio. Si llegase a veintidós mil, podría comenzar a reducirse bajo esos mismos supuestos. El signo de la variación y el tamaño del desequilibrio acumulado son cosas distintas. Una noticia de «más construcción» no basta para concluir que la necesidad pendiente ya está resuelta.
La simplificación omite rehabilitación, cambios de uso, demoliciones, movilidad y desajustes territoriales. Precisamente por eso no debe utilizarse para calcular una previsión real. Su utilidad consiste en ordenar preguntas: cuánto se incorpora, cuánto se necesita, dónde y con qué adecuación. Un modelo más completo debe hacer explícitas esas variables y analizar cómo cambia el resultado al modificarlas.
También conviene distinguir flujo bruto y neto. Terminar una vivienda no siempre añade una unidad neta si sustituye otra demolida o retirada. La producción observada debe interpretarse junto con las salidas del parque y su transformación. Sin esa distinción, puede exagerarse la contribución de una actuación al aumento efectivo de disponibilidad.
Precios: una presión de fondo no es una trayectoria garantizada
Una oferta que responde lentamente puede aumentar la presión cuando crece la demanda, pero el precio final depende de más factores. Ingresos, financiación, expectativas, composición de compradores y características de los inmuebles intervienen al mismo tiempo. No existe una regla que permita convertir una cifra de déficit en un porcentaje seguro de subida para cada vivienda.
El mercado también puede ajustar mediante cantidades, tiempos de venta o cambios de localización. Un hogar puede posponer una compra, buscar menos superficie o desplazarse a otro municipio. Esos ajustes tienen costes y no siempre aparecen en un índice de precios. Observar únicamente el precio medio puede ocultar una pérdida de calidad o de accesibilidad en las opciones disponibles.
Una variación del promedio puede reflejar que se venden viviendas distintas. Si en un periodo aumenta el peso de inmuebles grandes o de barrios caros, el precio medio puede subir sin que cada vivienda comparable lo haga igual. Los indicadores que corrigen composición responden a otra metodología. Conviene conocer cuál se está leyendo antes de comparar titulares.
Para negociar una compra concreta, utiliza comparables razonables, estado del inmueble, costes pendientes y condiciones de financiación. El contexto nacional ayuda a entender el entorno, pero no sustituye a una valoración individual. Una vivienda puede estar mal valorada incluso en un mercado con presión de demanda, y un titular optimista no corrige sus defectos físicos o jurídicos.
La decisión de compra necesita resistir varios escenarios
El primer escenario de un hogar debería utilizar ingresos verificables y gastos completos. Incluye cuota, comunidad, seguros, tributos periódicos, suministros y mantenimiento, además de otras deudas. Después conviene explorar qué ocurre si los ingresos bajan temporalmente o aparecen gastos relevantes. La finalidad es conocer el margen, no adivinar qué dificultad se producirá.
En una hipoteca variable, el presupuesto necesita examinar posibles revisiones del tipo conforme al contrato. En una fija, la cuota de capital e intereses puede ofrecer estabilidad, pero otros costes del hogar siguen cambiando. La elección depende de condiciones concretas, horizonte y tolerancia al riesgo. Una noticia sobre escasez de vivienda no responde a esa comparación financiera.
La entrada tampoco debe consumir toda la liquidez sin reflexión. Un hogar que llega a la firma sin reserva puede tener problemas con una reparación o un periodo de menor ingreso, aunque la cuota inicial parezca asumible. El análisis de gastos e ITP ayuda a identificar partidas que suelen quedar fuera del precio anunciado.
Comprar bajo presión de un supuesto «último momento» reduce el tiempo disponible para revisar documentos y alternativas. La urgencia comercial debe distinguirse de una necesidad personal real. Si una operación solo funciona con ingresos futuros inciertos, ausencia total de reparaciones y revalorización constante, el presupuesto depende de demasiadas condiciones favorables a la vez.
Alquilar también exige mirar más allá del primer recibo
Para quien alquila, la estabilidad del contrato, el calendario y los costes de entrada pueden importar tanto como la renta inicial. Conviene revisar duración, actualizaciones, gastos, garantías y condiciones de salida. Dos anuncios con la misma mensualidad pueden ofrecer situaciones económicas y residenciales muy diferentes. La comparación debe incluir lo que ocurrirá durante la estancia prevista.
El coste de desplazamiento merece una estimación concreta. Una renta menor lejos del empleo puede acompañarse de transporte más caro o de muchas horas semanales de viaje. No toda diferencia se traduce fácilmente a euros, pero sí puede describirse y compararse. La decisión gana claridad cuando el hogar distingue ahorro monetario, tiempo y acceso a servicios.
En ámbitos declarados tensionados, la revisión de la renta requiere documentación específica. La guía de zonas tensionadas explica cómo comprobar territorio, vigencia e historial contractual. La existencia de una presión general sobre el mercado no sustituye esas reglas ni convierte cualquier precio anunciado en jurídicamente correcto.
Una estrategia de búsqueda útil prepara de antemano la documentación necesaria y define límites económicos claros. Eso permite responder con rapidez a una opción adecuada sin renunciar a revisar el contrato. La rapidez y el cuidado no son incompatibles si las comprobaciones básicas están organizadas antes de encontrar la vivienda.
Transporte y servicios forman parte de la política residencial
Una promoción puede ofrecer precios competitivos y, sin embargo, generar dificultades si carece de conexiones y servicios suficientes. Vivienda, movilidad, educación, salud y comercio cotidiano interactúan en la vida del hogar. Evaluar una actuación únicamente por el número de unidades deja fuera condiciones que determinan su utilidad real y su capacidad de integrarse en el territorio.
La coordinación debe considerar el calendario. Un servicio anunciado para varios años después de la entrega no presta apoyo a quienes entran desde el primer día. Las familias necesitan saber qué existe, qué está contratado y qué es una previsión. Esa transparencia permite decidir y también evaluar si las administraciones cumplen los compromisos asociados al desarrollo.
La conexión con empleo no se reduce a una carretera. Frecuencia, horario, fiabilidad y accesibilidad del transporte pueden ampliar o reducir de forma sustancial el área donde un hogar puede vivir. Para personas sin vehículo o con limitaciones de movilidad, esas características resultan decisivas. La planificación residencial debería contemplar perfiles distintos del comprador que dispone de coche y horario flexible.
La mejora del transporte puede aumentar el atractivo de un territorio y modificar su demanda. Por eso la infraestructura y la oferta residencial deben analizarse conjuntamente. Abrir nuevas conexiones sin preparar vivienda suficiente puede trasladar parte de la presión; construir sin conexión puede limitar la ocupación o aumentar los costes cotidianos de sus residentes.
Rehabilitación y eficiencia: más calidad, con presupuesto viable
La rehabilitación puede mejorar viviendas que ya existen y reducir algunas barreras de uso. Accesibilidad, conservación y eficiencia energética amplían la capacidad de un inmueble para atender necesidades diferentes. Sin embargo, cada actuación exige diagnóstico, financiación y organización. Una mejora técnicamente deseable no se ejecuta solo porque exista consenso general sobre su utilidad.
En comunidades de propietarios, el reparto de costes y los acuerdos pueden ser determinantes. Hay hogares con capacidades económicas diferentes dentro del mismo edificio. Los programas de apoyo deberían considerar esa diversidad y los tiempos de cobro, además del porcentaje de subvención. Una ayuda elevada que llega tarde puede no resolver la financiación necesaria para comenzar.
La evaluación energética debe apoyarse en el estado del edificio y en el uso previsto. No todas las actuaciones producen el mismo ahorro ni son prioritarias en todos los climas. Un presupuesto bien preparado compara medidas, vida útil, mantenimiento y compatibilidad técnica. La expectativa de reducir facturas no debe utilizarse como promesa universal sin cálculo y condiciones.
La rehabilitación tampoco sustituye por completo a la necesidad de nuevas unidades donde la demanda lo requiere. Puede mejorar calidad, recuperar parte del parque o adaptar usos dentro de la legalidad, pero su aportación cuantitativa depende de cada caso. La respuesta residencial suele necesitar combinar instrumentos y medir qué aporta realmente cada uno.
Cómo evaluar una promoción pública sin quedarse en el anuncio
La primera comprobación es identificar el estado del proyecto. Reserva de suelo, redacción, licitación, adjudicación, obra y entrega representan avances distintos. Una cifra de viviendas «previstas» debería acompañarse de esa clasificación y de un calendario. El lector puede valorar mejor una política cuando conoce tanto su ambición como el grado de ejecución.
Después conviene revisar régimen de acceso, precios, duración de la protección y mantenimiento. Una vivienda puede ser asequible en la adjudicación inicial y cambiar de condiciones posteriormente según su régimen. El diseño debe explicar qué beneficio se preserva, para quién y durante cuánto tiempo. La utilidad pública no se mide únicamente por el coste de construcción del primer año.
La adjudicación requiere reglas comprensibles y procedimientos verificables. Requisitos, prioridades, documentación y mecanismos de revisión influyen en la confianza del proceso. La publicación de datos agregados puede ayudar a evaluar cobertura sin exponer información personal. No basta con entregar unidades: importa si llegan al colectivo objetivo y si el procedimiento permite entender las decisiones.
Finalmente, el seguimiento debería observar ocupación, conservación, costes de gestión y estabilidad de los hogares. La vivienda es un servicio de larga duración, incluso cuando se materializa en un edificio. Presupuestar mantenimiento y administración evita que una actuación inicialmente exitosa pierda calidad por falta de recursos después de la inauguración.
Un cuadro de seguimiento para leer próximas noticias
Para seguir la oferta, selecciona pocos indicadores bien definidos: viviendas iniciadas y terminadas, hogares, disponibilidad local, precios comparables y esfuerzo de acceso. Anota fuente, frecuencia y retraso. Un indicador mensual no debe compararse sin cuidado con otro anual, y una revisión estadística puede modificar cifras anteriores. Mantener esas notas evita interpretar como cambio económico lo que es un cambio de publicación.
Distingue series nacionales y locales. La primera ayuda a observar el conjunto; la segunda aproxima el mercado donde se toma una decisión. Si una serie local tiene pocas operaciones, puede ser más volátil y necesitar un horizonte mayor. La precisión aparente de un porcentaje no elimina la incertidumbre derivada de una muestra pequeña.
Registra también los hitos de las actuaciones anunciadas. Para una promoción concreta, el paso de licitación a obra puede ser más informativo que repetir cada mes la cifra total prevista. Un seguimiento por etapas permite detectar dónde se concentra el retraso y qué proyectos tienen posibilidades reales de aportar oferta en un horizonte determinado.
La pregunta que debe acompañar cada dato es qué decisión permite mejorar. Si no cambia la búsqueda, el presupuesto, la evaluación de una política o la comprensión del mercado, quizá solo añade ruido. Una selección pequeña y coherente de indicadores suele ser más útil que una colección de titulares sin metodología común.
Riesgos de interpretar la escasez como argumento comercial
Un vendedor puede utilizar un diagnóstico agregado para justificar cualquier precio o exigir una decisión inmediata. Ese salto no está respaldado por el mero hecho de que exista presión residencial. La valoración de un inmueble necesita revisar sus características, situación jurídica, estado y alternativas. El contexto puede influir en la negociación, pero no elimina esas comprobaciones.
También puede aparecer la idea de que cualquier compra protege frente a futuras subidas. Una vivienda concentra patrimonio y costes en un activo concreto. Si el hogar necesita mudarse pronto, los gastos de entrada y salida pueden tener mucho peso. La adecuación al horizonte personal importa tanto como la expectativa de mercado, que siempre mantiene incertidumbre.
Las rentabilidades anunciadas requieren distinguir ingresos brutos y resultado neto. Vacancia, mantenimiento, tributos, financiación y gestión pueden modificar la cuenta de una inversión. Un supuesto déficit nacional no garantiza ocupación continua ni cobro puntual en cada inmueble. La localización y el régimen contractual siguen siendo relevantes para evaluar el riesgo.
El comprador debería poder explicar la operación sin depender de una revalorización futura. Eso significa conocer cuánto paga, qué recibe, qué obligaciones asume y cómo sostendrá los costes. Si la única razón para cerrar es el temor a quedarse fuera, conviene revisar si se está confundiendo una preocupación legítima con una justificación suficiente de esa vivienda concreta.
Preguntas que deja abierta la noticia
¿Qué parte de la necesidad puede atenderse con nueva construcción y qué parte con parque existente? La respuesta depende del territorio y del estado de las viviendas. No hay una proporción universal que pueda deducirse de la cifra nacional. Identificar la combinación adecuada exige datos sobre localización, adecuación y viabilidad, además de una evaluación de costes y plazos.
¿Cuánto tardan en producir efecto las medidas de oferta? Depende de la fase de los proyectos y del obstáculo que resuelvan. Una intervención sobre un edificio casi terminado puede tener un horizonte diferente al desarrollo de un nuevo sector urbano. Presentar ambos bajo una misma fecha objetivo puede ocultar diferencias importantes de ejecución y riesgo.
¿Más oferta garantiza acceso para todos los ingresos? No permite afirmarlo por sí sola. El precio y las condiciones de acceso deben analizarse junto al número de unidades. La protección de hogares con menos recursos puede requerir instrumentos específicos, además de una mejora general de disponibilidad. Evaluar solo el total de viviendas dejaría sin responder a quién puede habitarlas.
¿Debe un hogar cambiar hoy su decisión por esta intervención? Puede utilizarla como contexto para comprender el mercado, pero debería decidir con su presupuesto, horizonte y documentación. Una noticia macroeconómica no conoce sus ingresos, sus necesidades ni el inmueble que estudia. El análisis más útil conecta ambas escalas sin sustituir una por la otra.
Una agenda de comprobaciones para hogares y administraciones
Para un hogar comprador, el recorrido empieza por capacidad de pago, ahorro disponible y horizonte de permanencia. Continúa con la vivienda concreta, su documentación y sus costes. Después se comparan ofertas de financiación y escenarios. El contexto de oferta puede orientar la búsqueda, pero no debería alterar ese orden ni convertir una aprobación inicial del banco en una revisión completa de la operación.
Para un hogar que alquila, la prioridad es definir un coste total sostenible y revisar las condiciones de estabilidad. Preparar documentos, comparar localizaciones y comprobar reglas aplicables facilita una respuesta rápida cuando aparece una opción adecuada. Si necesita ayuda pública, debe mantener separado el expediente de subvención del dinero que realmente puede utilizar en el presente.
Para una administración, la agenda comienza por localizar necesidades y obstáculos. Debe distinguir proyectos anunciados, viables y ejecutados; coordinar infraestructura; y medir acceso, permanencia y costes. La publicación periódica de resultados comparables permite valorar qué funciona y corregir actuaciones. La cantidad de anuncios no es una medida suficiente del servicio residencial que llega a la ciudadanía.
La intervención del 23 de septiembre aporta un motivo para examinar la oferta con atención. El trabajo posterior consiste en convertir ese diagnóstico en preguntas verificables, proyectos realizables y decisiones domésticas sostenibles. Mantener separadas estimaciones, objetivos y hechos consumados permite discutir el problema con precisión y evita que una cifra relevante se utilice para prometer resultados que todavía no están acreditados.
Dos presupuestos con la misma renta y resultados diferentes
Consideremos dos hogares hipotéticos que pagan novecientos euros mensuales por su vivienda. El primero ingresa tres mil euros netos y no tiene otras deudas; el segundo ingresa dos mil y además afronta una cuota de préstamo de doscientos. Aunque el alquiler sea idéntico, la capacidad restante para alimentación, transporte, suministros y ahorro es diferente. El esfuerzo de vivienda describe una parte de esa diferencia, pero el presupuesto completo permite entender mejor su alcance.
Si ambos reciben una subida de ingresos de cien euros, tampoco recuperan automáticamente el mismo margen de seguridad. El hogar con menor renta puede destinar casi todo el aumento a gastos básicos que ya estaban ajustados, mientras que el otro puede incrementar su reserva. Una política de acceso necesita considerar esa heterogeneidad. La media de ingresos de una ciudad no representa a todos los hogares que compiten por las viviendas disponibles.
La comparación puede ampliarse al coste de desplazamiento. Imaginemos que el segundo hogar encuentra un alquiler de ochocientos euros, pero necesita gastar ciento veinte más en transporte. El ahorro nominal de renta no produce una mejora monetaria del presupuesto. Podría ofrecer otras ventajas o inconvenientes, pero deben evaluarse por separado. Este ejercicio explica por qué el acceso residencial no se mide únicamente con la mensualidad del contrato.
También importa la previsibilidad. Un hogar con ingresos variables necesita gestionar meses de menor facturación y obligaciones regulares. Utilizar el mejor mes como ingreso de referencia puede exagerar su capacidad. Es más útil analizar una secuencia suficiente de ingresos y construir una reserva compatible con su actividad. El diagnóstico de escasez no elimina esta necesidad de adaptar el presupuesto a la forma real en que entra el dinero.
Qué información pedir sobre una vivienda anunciada sobre plano
Cuando una promoción se presenta como respuesta a la falta de oferta, el comprador debería comprobar quién promueve, qué se vende y en qué fase se encuentra. Un render describe una intención de diseño; no acredita por sí solo permisos, financiación ni calendario contractual. La documentación debe permitir identificar la vivienda, sus características comprometidas y las condiciones de los pagos que se solicitan.
La memoria de calidades merece una lectura concreta. Expresiones comerciales amplias pueden dejar dudas sobre materiales, equipamiento o prestaciones. Pregunta cómo se documentarán los cambios y qué derechos corresponden si el resultado difiere de lo pactado. El objetivo no es anticipar todos los problemas posibles, sino conocer el contenido de la obligación que se está contratando antes de entregar cantidades relevantes.
Revisa asimismo el calendario de pagos y las garantías aplicables a los anticipos. La fecha prevista de entrega debe distinguirse de los supuestos que puedan modificarla y de las consecuencias contractuales del retraso. Si durante la espera mantienes un alquiler, incorpora ese coste a varios escenarios. Una demora puede afectar a la tesorería aunque el precio de compra permanezca igual.
La financiación futura tampoco debería darse por asegurada porque hoy exista una simulación. La situación del comprador, la valoración y las condiciones bancarias pueden cambiar antes de la entrega. Conviene conocer qué compromisos son firmes y cuáles dependen de una evaluación posterior. La planificación gana solidez cuando puede explicar qué ocurriría si el préstamo aprobado finalmente fuese menor que el previsto.
Leer una revisión de estimaciones sin confundirla con un error simple
Las estimaciones pueden cambiar cuando se incorporan nuevos datos o se modifica una hipótesis. Una revisión no significa necesariamente que la medición anterior fuese arbitraria, pero sí exige explicar qué ha cambiado. El lector debería poder distinguir una actualización de información, una corrección y una modificación metodológica. Cada una tiene implicaciones diferentes para comparar cifras publicadas en momentos distintos.
Si una serie de hogares se revisa, por ejemplo, una brecha calculada con ella puede variar aunque no se haya modificado el número de viviendas terminadas. Comparar la cifra antigua y la nueva sin esa aclaración podría atribuir a la construcción un cambio que proviene de otra variable. La trazabilidad de las fuentes es especialmente importante cuando un indicador combina varias series con calendarios de revisión diferentes.
Una publicación profesional conserva la fecha y el contexto de cada estimación y explica las actualizaciones relevantes. No debería reemplazar silenciosamente una cifra y mantener un titular que describía otra situación. Para el lector, guardar el enlace a la fuente original permite comprobar qué se sabía en cada momento y seguir la evolución del diagnóstico sin perder sus condiciones iniciales.
Estas cautelas no restan importancia al problema de acceso. Ayudan a describirlo mejor y a evaluar respuestas con criterios consistentes. Cuanto mayor es la relevancia de una cifra para decisiones públicas o privadas, más necesario resulta conocer qué mide, cómo se obtiene y qué grado de incertidumbre conserva. La precisión metodológica es una herramienta para actuar, no una excusa para posponer indefinidamente las decisiones.