Gastos e ITP al comprar vivienda en 2026: tipos, bases y presupuesto
Guía de impuestos y gastos de compra: base fiscal, tarifas autonómicas, beneficios condicionados, provisión de fondos y ejemplos de presupuesto.
Revisión editorial: 24 de septiembre de 2026. Referencia comparativa: informe de Tributación Autonómica 2026 del Ministerio de Hacienda, actualizado el 29 de abril, con las entradas en vigor posteriores que el propio informe recoge. Antes de autoliquidar debe comprobarse la normativa territorial vigente en la fecha de la operación.
El impuesto de una compra de vivienda puede cambiar de forma sustancial el ahorro necesario para firmar. La pregunta correcta no es únicamente cuánto cuesta el piso, sino qué modalidad tributaria corresponde, sobre qué valor se calcula, qué tipo resulta aplicable y si el comprador puede acreditar un beneficio fiscal. Una diferencia de varios miles de euros puede aparecer antes de considerar la hipoteca, la mudanza o una reforma. Preparar ese cálculo al inicio permite negociar con un presupuesto realista.
Esta guía explica cómo ordenar los gastos de una compra y cómo leer los tipos de transmisiones patrimoniales sin convertir una tabla orientativa en una liquidación automática. Incluye ejemplos de vivienda usada, diferencias con una primera entrega, tarifas progresivas, documentación para beneficios fiscales y un método para revisar la provisión de fondos. Las simulaciones son ilustrativas; los importes finales dependen del inmueble, del comprador y del territorio competente.
La regla de trabajo es sencilla: primero se clasifica la operación, después se determina la base, luego se aplica la tarifa y finalmente se comprueban los beneficios. Si se empieza buscando el porcentaje más bajo de internet, es fácil construir un presupuesto que no resista la revisión documental. Tampoco debe suponerse que un banco financiará los impuestos porque haya aprobado una parte elevada del precio.
Índice del artículo
Vivienda usada, primera entrega y régimen territorial
En una compra ordinaria de vivienda usada a un particular suele entrar en juego la modalidad de transmisiones patrimoniales onerosas del ITP y AJD. En una primera entrega por un promotor puede corresponder IVA y, si concurren los requisitos, la cuota gradual de actos jurídicos documentados de la escritura de compra. La descripción comercial «nuevo» o «reformado» no decide por sí sola el impuesto: importa la naturaleza jurídica de la entrega y de las partes.
La Agencia Tributaria dispone de información y un calificador de operaciones inmobiliarias. Su consulta resulta especialmente útil cuando hay rehabilitación, transmisiones empresariales o dudas sobre primera y segunda entrega. Una vivienda reformada puede seguir siendo una operación distinta de una primera entrega a efectos tributarios. No conviene trasladar una conclusión de un anuncio a la autoliquidación sin revisar los antecedentes.
En el territorio de aplicación del IVA, el tipo general para determinadas entregas de viviendas es del diez por ciento, con un cuatro por ciento para las categorías de vivienda protegida que cumplan los requisitos legales. Los anexos y las operaciones especiales deben revisarse por separado. Canarias, Ceuta y Melilla requieren atender a sus respectivos regímenes de imposición indirecta; una calculadora diseñada para IVA no debe utilizarse allí sin adaptar el supuesto.
La ubicación del inmueble orienta la competencia tributaria en una compraventa inmobiliaria. No se elige el tipo de otra comunidad por residir en ella o por firmar la escritura en una notaría distinta. Para operaciones con elementos especiales, compradores no residentes o varios inmuebles, es recomendable confirmar tanto la administración competente como el procedimiento. Una presentación en un lugar incorrecto puede complicar una gestión que estaba bien calculada.
Precio, tasación y valor de referencia cumplen funciones distintas
El precio es la contraprestación pactada entre comprador y vendedor. La tasación utilizada por el banco sirve para valorar la garantía en el contexto de la financiación. El valor de referencia catastral tiene una función tributaria en los términos legales. Son cifras que pueden coincidir, pero no están obligadas a hacerlo. Usar una de ellas para todas las decisiones suele ser el origen de errores de presupuesto.
Según la explicación del Catastro sobre el valor de referencia, en los supuestos correspondientes la base imponible toma ese valor, salvo que el valor declarado o el precio o contraprestación pactada sea superior. Si no existe valor de referencia o no puede certificarse, entran en juego las reglas legales aplicables, incluida la comparación con el valor de mercado y la posibilidad de comprobación. El valor catastral que aparece en el IBI es otro concepto distinto.
Imaginemos una compra por 200.000 euros con valor de referencia de 220.000. Si procede utilizar 220.000 como base y el tipo aplicable fuese un ocho por ciento, la cuota sería 17.600 euros. Multiplicar únicamente el precio produciría 16.000 y dejaría un desfase de 1.600. Este ejemplo no establece que el ocho por ciento corresponda a tu operación; muestra por qué comprobar la base precede a buscar la tarifa.
En el caso inverso, un precio de 220.000 y una referencia de 200.000 no permite elegir la cifra inferior por conveniencia. El cálculo debe seguir la regla legal. Si se considera que el valor de referencia perjudica los intereses del contribuyente, existen vías de impugnación vinculadas a la liquidación o rectificación en los términos previstos. La estrategia y las pruebas deben revisarse antes de actuar; ignorar el valor sin justificarlo no resuelve la discrepancia.
Una tabla orientativa para leer el mapa autonómico
El informe de Tributación Autonómica 2026 del Ministerio de Hacienda permite comparar las normas de régimen común. La tabla siguiente resume tipos generales o primeros tramos para transmisiones inmobiliarias ordinarias. No incorpora todos los beneficios, recargos, supuestos especiales ni cambios que pudieran aprobarse después de su fecha de actualización. Se utiliza como orientación presupuestaria y como índice para localizar la norma que debe revisarse.
| Territorio de régimen común | Referencia general del informe 2026 | Aspecto que exige atención |
|---|---|---|
| Andalucía | 7 % | Existen tipos reducidos condicionados |
| Aragón | Tarifa desde el 8 % | Escala por tramos de valor |
| Asturias | Tipos del 8 %, 9 % y 10 % | Revisar la estructura y los límites de la tarifa |
| Illes Balears | Tarifa desde el 8 % | Tramos superiores y beneficios específicos |
| Canarias | 6,5 % | Régimen indirecto propio y reducciones |
| Cantabria | 9 % | Vivienda habitual inferior a 200.000 euros: supuesto del 7 % |
| Castilla-La Mancha | 9 % | Beneficios sujetos a requisitos |
| Castilla y León | 8 % y tramo superior del 10 % | Umbral general de 250.000 euros |
| Cataluña | Escala del 10 % al 13 % | Tipos especiales, incluido el 20 % en ciertos supuestos |
| Comunitat Valenciana | 9 % desde el 1 de junio de 2026 | Tipo del 11 % en el supuesto de valor superior a un millón |
| Extremadura | Escala del 8 %, 10 % y 11 % | Aplicación por tramos |
| Galicia | 8 % | Tipos específicos para vivienda habitual y otros casos |
| Comunidad de Madrid | 6 % | Bonificaciones y tipos reducidos condicionados |
| Región de Murcia | 7,75 % | Comprobar beneficios y requisitos personales |
| La Rioja | 7 % | Reducciones para determinados adquirentes |
Navarra y los territorios históricos del País Vasco tienen normativa foral que debe consultarse en sus respectivas haciendas. Ceuta y Melilla presentan particularidades y beneficios territoriales que tampoco deben deducirse de la tabla de régimen común. Un cuadro que omita esta distinción puede parecer más completo, pero resultar menos útil para una operación real. La comparación debe respetar el territorio competente y el tipo de inmueble adquirido.
La tabla tampoco sirve para afirmar que una comunidad es siempre más barata para comprar. El impuesto es solo una parte del coste total. Precio, necesidad de reforma, desplazamientos, financiación y gastos recurrentes pueden superar ampliamente la diferencia fiscal. La utilidad de comparar tipos consiste en preparar bien una compra que ya se está estudiando, no en elegir una vivienda únicamente por un porcentaje.
La fecha importa: el cambio valenciano de junio
La Ley valenciana 5/2025 recoge el cambio aplicable desde el 1 de junio de 2026: el tipo general indicado pasa al nueve por ciento, con los supuestos especiales que deben revisarse. La misma norma prevé el cambio del tipo general de AJD al 1,4 por ciento desde esa fecha. Es un ejemplo claro de por qué una página que diga simplemente «impuestos 2026» puede mezclar dos periodos distintos del año.
En un supuesto ordinario de base 200.000 euros, un punto porcentual representa 2.000 euros. Esa diferencia puede modificar la liquidez disponible para mudanza o reparaciones. Pero la entrada en vigor no se aplica por la fecha en que se leyó la noticia ni necesariamente por la del anuncio. Hay que identificar el devengo de la operación conforme a la norma y revisar los documentos que lo determinan.
Las arras y los contratos privados merecen especial atención. No todos los documentos producen exactamente los mismos efectos, y una operación no se reduce siempre al día de la escritura pública. Cuando un cambio normativo queda cerca de la firma, lo adecuado es confirmar el tratamiento con quien prepare la autoliquidación. Retrasar o adelantar un documento sin comprender sus consecuencias puede generar más problemas que ahorro.
La práctica editorial de esta guía consiste en mostrar la fecha del informe y las entradas en vigor que recoge, sin presentar una comparación anual como garantía de que nunca habrá modificaciones. Para una compra concreta, la versión consolidada de la norma territorial y las instrucciones de su administración tributaria deben ser la comprobación final.
Tipo único y tarifa progresiva: cómo cambia la cuenta
Con un tipo único, la operación básica consiste en multiplicar la base por el porcentaje aplicable. En una tarifa progresiva, cada tramo puede tener un tipo diferente y la cuota total se obtiene sumando los importes correspondientes. El tipo marginal del último tramo no es necesariamente el tipo efectivo sobre toda la base. Confundir ambos puede exagerar considerablemente el impuesto estimado.
La escala general catalana recogida en el informe aplica un diez por ciento al primer tramo de 600.000 euros, un once al siguiente de 300.000, un doce al siguiente de 600.000 y un trece al exceso posterior, sin perjuicio de los tipos especiales. Para una base hipotética de 700.000 en ese supuesto general, la cuenta sería 60.000 por el primer tramo y 11.000 por los siguientes 100.000: un total de 71.000. Multiplicar toda la base por el once por ciento daría una cifra diferente.
Este ejemplo solo ilustra la escala ordinaria. Cataluña recoge también tipos incrementados para determinadas adquisiciones por grandes tenedores y de edificios completos, con condiciones y exclusiones que requieren revisión. Aplicar automáticamente la escala general a una operación especial sería tan incorrecto como utilizar el tipo reducido de un joven sin comprobar sus requisitos. La clasificación de la compra sigue siendo anterior al cálculo.
Para introducir una cuota progresiva en una herramienta que solo admita un porcentaje, puede calcularse un tipo efectivo: cuota total dividida por base, multiplicada por cien. Debe etiquetarse como resultado de esa operación concreta y no como nuevo tipo legal general. Otra opción más clara es mantener la cuota tributaria exacta como una partida independiente del presupuesto, evitando que la calculadora oculte cómo se ha obtenido.
Tipos reducidos: edad y primera vivienda no bastan
Los beneficios fiscales suelen combinar varios requisitos. La edad puede ser uno de ellos, junto con ingresos, patrimonio, valor del inmueble, destino habitual, situación familiar, discapacidad, ubicación rural o condiciones de la financiación. Marcar «menor de treinta y cinco» en una herramienta no permite asumir que se cumplen todos. La revisión debe hacerse sobre el precepto concreto y la documentación de cada comprador.
Un ejemplo del informe es el tipo catalán del cinco por ciento para determinadas adquisiciones de vivienda habitual por personas de treinta y cinco años o menos. Incluye un límite calculado a partir de las bases imponibles del IRPF y los mínimos personales y familiares, no simplemente del salario bruto anual. Una nómina aislada no sustituye a esa comprobación. Otros beneficios utilizan magnitudes o unidades familiares distintas, de modo que tampoco deben trasladarse requisitos entre comunidades.
La condición de vivienda habitual puede exigir ocupación efectiva y mantenimiento durante un periodo, con excepciones legalmente previstas. Comprar con intención de residir y cambiar después de destino puede obligar a revisar el beneficio aplicado. Por eso conviene conservar la documentación y conocer las condiciones posteriores a la firma. El ahorro fiscal no termina de justificarse únicamente con marcar una casilla el día de la autoliquidación.
También importa si el beneficio se aplica a toda la operación o a la participación del adquirente que cumple los requisitos. En una compra conjunta, los compradores pueden tener edades, ingresos y situaciones distintas. No debe suponerse que el requisito de una persona se extiende automáticamente a las demás. El reparto de titularidad y la norma específica deben quedar reflejados correctamente en el cálculo.
Familia numerosa, discapacidad y vivienda protegida
Las situaciones familiares y personales pueden dar acceso a tipos o bonificaciones específicos, pero cada beneficio tiene su propia definición y prueba. Un título de familia numerosa, una resolución de discapacidad o la calificación de una vivienda protegida deben estar vigentes y corresponder al supuesto exigido. La administración puede utilizar umbrales, fechas y criterios que no coincidan con el lenguaje cotidiano del anuncio o de la familia.
En vivienda protegida, comprueba la calificación, el régimen y las limitaciones de transmisión. La palabra «VPO» utilizada informalmente no identifica por sí sola el tipo tributario ni todas las obligaciones de la compra. Además del impuesto, pueden existir precios máximos, autorizaciones, requisitos del adquirente o derechos públicos que afecten a la operación. Revisarlos conjuntamente evita descubrir después de reservar que la vivienda no puede transmitirse en las condiciones previstas.
Cuando una ventaja exige vender una vivienda anterior, trasladar la residencia o mantener un destino durante determinado tiempo, incorpora esas obligaciones al calendario. Es útil anotar la fecha límite, el documento que acreditará el cumplimiento y quién supervisará la gestión. Una condición futura olvidada puede convertir un ahorro inicialmente correcto en una regularización posterior.
El presupuesto prudente muestra dos escenarios: cuota general y cuota reducida pendiente de confirmar. Una vez acreditados todos los requisitos, puede utilizarse el segundo para cerrar la provisión. Esta forma de trabajar permite avanzar en la compra sin confundir una posibilidad con un derecho ya comprobado. También facilita entender cuánto margen existe si finalmente un beneficio no resulta aplicable.
El impuesto no es la entrada de la hipoteca
La entrada es la parte del precio que no cubre el préstamo. El impuesto es otra salida de dinero. A ellas se añaden los gastos de compra que correspondan y una reserva para necesidades posteriores. Aunque se paguen en fechas cercanas, mezclar estas partidas dificulta saber qué está financiado y qué debe salir del ahorro. Una aprobación bancaria sobre el precio no equivale a una financiación automática de todos los costes.
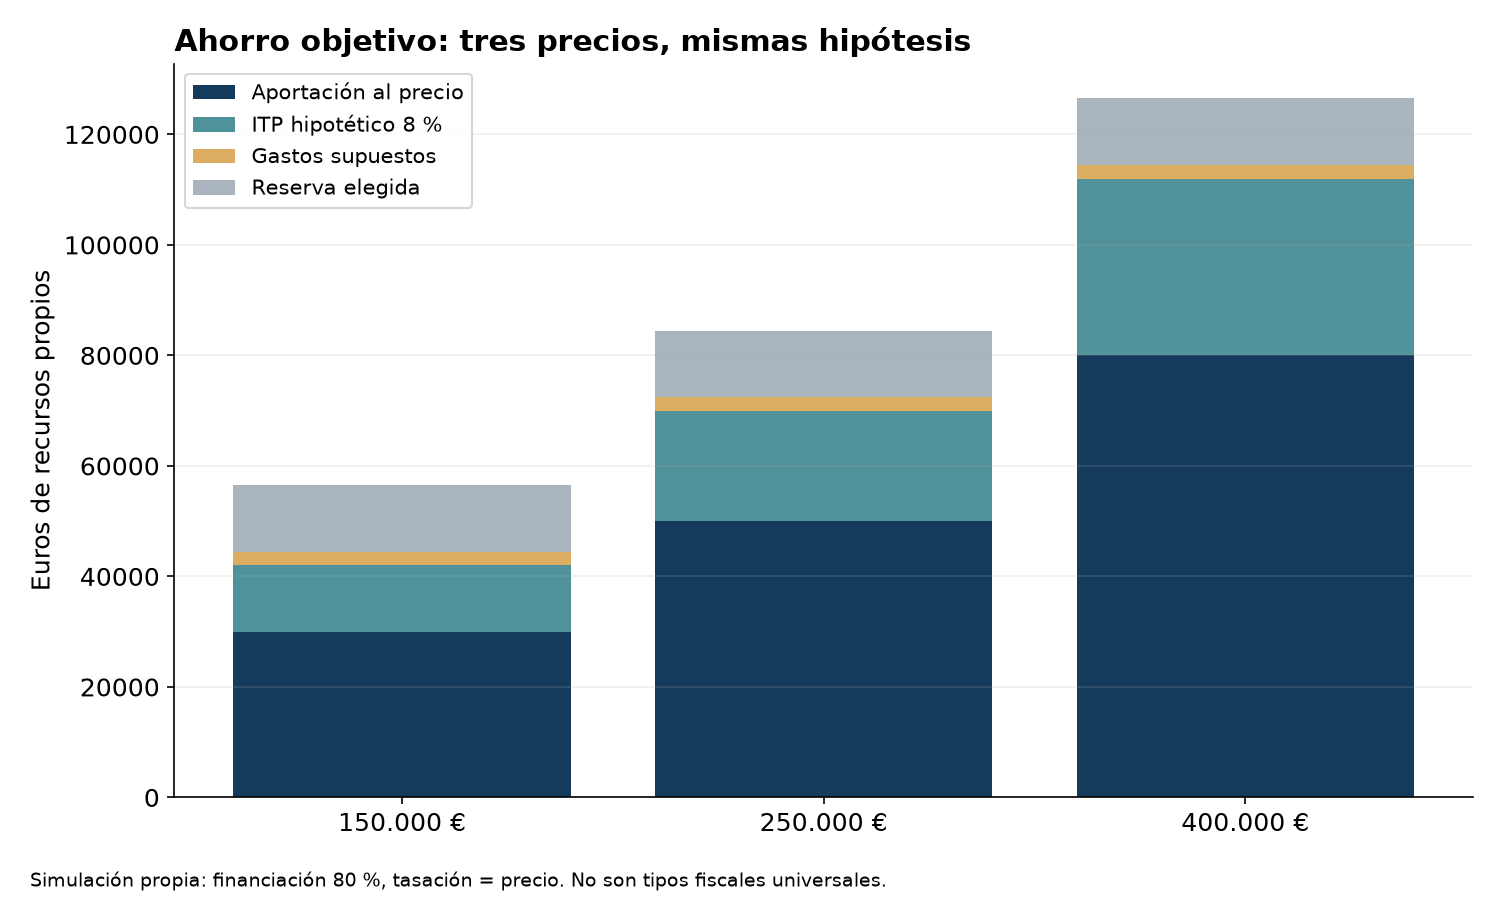
Supongamos un precio y una base de 200.000 euros, préstamo del ochenta por ciento, tipo hipotético de ITP del ocho por ciento y otros gastos presupuestados en 2.500. La entrada sería 40.000 y el impuesto 16.000. Antes de reservar liquidez para después de la firma, la suma sería 58.500. Si el hogar desea conservar 10.000 para imprevistos, su objetivo de ahorro asciende a 68.500. Los 2.500 son una hipótesis, no una tarifa oficial.
Si la tasación aceptada para financiar fuese inferior al precio y el banco calculase el porcentaje sobre la menor cifra, la entrada podría aumentar. Con precio de 200.000, tasación de 185.000 y financiación del ochenta por ciento de esa tasación, el préstamo sería 148.000 y la aportación al precio 52.000. El impuesto no desaparece por esa reducción del crédito; el comprador necesita cubrir ambas diferencias.
La calculadora de ahorro para comprar vivienda permite separar precio, tasación, financiación, base tributaria, gastos y reserva. Los tipos se introducen manualmente después de verificarlos. Así se evita que una selección territorial o una edad incompleta otorguen de forma automática un beneficio que requiere más condiciones.
Qué gastos de hipoteca corresponden a cada parte
La compraventa y la constitución de la hipoteca son operaciones relacionadas, pero sus gastos no deben mezclarse. El Banco de España explica el reparto de los gastos de formalización hipotecaria. En el régimen correspondiente, la entidad asume determinados gastos de notaría, registro, gestoría e impuesto de la escritura hipotecaria, mientras que el cliente afronta la tasación y las copias que solicite, según proceda. Esto no significa que el banco pague el impuesto de la adquisición.
Pide un desglose que identifique expresamente «compraventa» e «hipoteca». Una línea genérica de notaría o de gestoría puede inducir a interpretar mal el reparto si no se sabe a qué documento se refiere. También conviene distinguir estimaciones previas, provisiones y facturas finales. La provisión es dinero adelantado para atender gestiones; no constituye por sí misma el coste definitivo de cada concepto.
Las comisiones y los productos asociados al préstamo forman parte de otra revisión. Una oferta puede presentar un tipo de interés menor a cambio de contratar servicios con coste. Para compararla, utiliza la documentación precontractual y calcula el efecto económico conjunto. El impuesto de compra no debería ocultar diferencias recurrentes de financiación que se acumulan durante muchos años.
Cuando el banco acepta una tasación aportada por el cliente conforme a los requisitos aplicables, puede evitarse duplicar una valoración. Antes de encargarla, confirma homologación, vigencia y compatibilidad con la operación. No todas las valoraciones comerciales sirven para la finalidad hipotecaria. La búsqueda de ahorro debe centrarse en gastos evitables reales y no en eliminar documentos necesarios para valorar correctamente la compra.
Notaría, registro y gestoría: pedir presupuestos comparables
Los gastos de escritura, inscripción y gestión dependen de la operación y de los servicios efectivamente prestados. Es preferible solicitar un presupuesto desglosado que utilizar una cifra universal para todas las compras. La complejidad documental, la existencia de varias fincas o determinadas incidencias pueden modificar la gestión necesaria. Una estimación sirve para reservar fondos, pero debe revisarse cuando se conoce la operación concreta.
La gestoría debería explicar qué trámites incluye, qué documentación necesita, qué plazos controla y cómo entregará los justificantes. Si una parte de la gestión se realiza por cuenta propia, comprueba que no queda una obligación sin responsable. La aparente duplicidad de dos presupuestos puede corresponder a tareas distintas; también puede existir un cobro repetido que solo se detecte al comparar conceptos.
Una hoja práctica tiene columnas para proveedor, concepto, estimación, importe provisionado, factura y diferencia. Al finalizar, debe ser posible conciliar lo adelantado con lo efectivamente pagado y recuperar el remanente que proceda. Guardar únicamente el justificante de una transferencia global impide saber después si el impuesto, el registro y los honorarios coinciden con lo presupuestado.
La revisión no necesita convertirse en una negociación de cada euro aislado. Su objetivo es conocer qué se paga y evitar que una compra de gran importe se cierre con partidas pequeñas poco claras. La transparencia del presupuesto también ayuda a detectar si falta una gestión esencial, como presentar una autoliquidación o aportar un documento requerido para la inscripción.
Preparar la autoliquidación y controlar su plazo
La gestión del ITP se realiza ante la administración competente y con el modelo y procedimiento que correspondan. No debe utilizarse un plazo único para toda España sin revisar la norma territorial. Los cómputos, formularios, presentación electrónica y documentación pueden variar. La fecha relevante debe anotarse desde que se determina el devengo, no cuando llega un recordatorio informal de la gestoría.
Prepara identificación de los intervinientes, escritura o documento de la operación, referencia catastral, datos del inmueble y justificantes de los beneficios aplicados. Comprueba que nombres, porcentajes de titularidad y valores coinciden en los documentos. Un error de transcripción puede generar un requerimiento incluso cuando el criterio tributario de fondo sea correcto. Revisar esos datos antes de presentar suele ser más sencillo que rectificarlos después.
Si se delega la presentación, solicita copia del modelo presentado, justificante de pago y evidencia del registro electrónico. Pregunta también cómo se recibirán posibles notificaciones posteriores. La intervención de un profesional no elimina la conveniencia de conocer el estado del expediente. Un correo que diga «todo hecho» es menos útil que los justificantes que permiten comprobarlo.
En caso de falta de liquidez, no presupongas que existe un aplazamiento automático ni que sus condiciones son iguales en todos los casos. Consulta la posibilidad, los requisitos, el coste y los efectos antes de que venza el plazo. La solución financiera debe planificarse con tiempo; retrasar la presentación sin analizar sus consecuencias puede añadir recargos o problemas que no estaban incluidos en el ahorro inicial.
Si el valor fiscal parece excesivo
Una discrepancia con el valor de referencia requiere distinguir el desacuerdo económico de la vía formal para plantearlo. El comprador puede considerar que el estado del inmueble, sus limitaciones o determinadas circunstancias justifican un valor menor. Para convertir esa percepción en una actuación útil hacen falta pruebas y un procedimiento adecuado. Una opinión de un portal inmobiliario o una fotografía aislada no sustituyen necesariamente a una valoración técnica.
Reúne documentación que describa el inmueble en la fecha relevante: estado de conservación, cargas o limitaciones que procedan, informes y antecedentes de la operación. Antes de encargar un informe costoso, consulta qué cuestión debe acreditar y si resulta pertinente para el cauce elegido. El objetivo no es acumular documentos, sino respaldar el argumento que se pretende defender.
La rectificación de una autoliquidación y la impugnación de una liquidación administrativa tienen diferencias de procedimiento y plazo. Conviene identificar cuál corresponde antes de presentar un escrito genérico. También debe calcularse el impacto económico de la controversia: diferencia de cuota, costes de asesoramiento y tiempo de gestión. Esta comparación no decide por sí sola el fondo, pero ayuda a actuar de manera proporcionada.
Durante la tramitación, conserva los justificantes y las notificaciones completas. Una captura parcial puede omitir el pie de recursos o la fecha relevante. Si llega una resolución, revisa sus efectos antes de asumir que el asunto ha terminado o que se puede esperar indefinidamente. La discusión sobre el valor es una gestión tributaria concreta, con etapas que deben seguirse de forma ordenada.
Compra conjunta y aportaciones desiguales
Cuando dos personas compran juntas, el presupuesto fiscal debe reflejar quién adquiere cada participación y qué requisitos cumple cada una. Las aportaciones de ahorro, el reparto de propiedad y las obligaciones del préstamo son conceptos relacionados, pero no idénticos. Una persona puede aportar más dinero sin que eso quede correctamente reflejado si la escritura y los acuerdos se preparan de manera automática.
Antes de firmar, conviene explicar al profesional que asesore la operación cómo se financiará cada aportación. Si existen préstamos familiares, donaciones o compensaciones entre compradores, deben analizarse por su propia naturaleza y con su tributación correspondiente. No es adecuado esconder un movimiento bajo una etiqueta informal para cuadrar la entrada. Documentar el origen y la finalidad protege a las partes y facilita la revisión del conjunto.
Los beneficios fiscales pueden requerir un análisis individual. Si una persona cumple la edad o el nivel de renta exigido y otra no, el cálculo debe seguir la regla territorial sobre participaciones y requisitos. Aplicar el tipo más favorable a toda la base por simplificación puede resultar incorrecto. La solución debe aparecer claramente en el modelo presentado y en el expediente de soporte.
También resulta útil acordar cómo se pagarán los gastos posteriores: comunidad, reformas, tributos periódicos y amortizaciones anticipadas. No todo acuerdo privado cambia las obligaciones frente al banco o a la administración, pero sí puede ordenar la relación entre compradores. Una compra conjunta funciona mejor cuando los importes y responsabilidades se explican antes de que aparezca una diferencia de criterio.
Vivienda con reforma: separar compra, obra y financiación
El presupuesto de una vivienda que necesita obras debe contener tres bloques: adquisición, intervención y reserva. El impuesto de compra no se reduce automáticamente porque después haya que reformar. Una estimación de obra demasiado optimista puede consumir el dinero reservado para tributos o dejar al hogar sin margen tras la firma. Antes de comprometerse, solicita una valoración suficiente del alcance de los trabajos.
Distingue mantenimiento, reforma de instalaciones, redistribución y actuaciones que puedan afectar a estructura o elementos comunes. Cada una puede requerir permisos, técnicos o acuerdos diferentes. La fiscalidad de la obra y los posibles tipos de IVA aplicables a determinados trabajos deben revisarse con sus requisitos específicos; no se deducen del impuesto pagado por comprar la vivienda.
Si el proyecto depende de una ayuda pública, el escenario base debería poder explicar qué ocurre si la ayuda tarda, se reduce o no se concede. Una convocatoria no convierte automáticamente un gasto en subvencionable. Fechas de inicio, licencias, facturas y condiciones del beneficiario pueden resultar determinantes. La financiación puente, si se utiliza, debe incorporarse al coste total y a la capacidad mensual de pago.
Para comparar una vivienda reformada y otra que exige intervención, suma costes con el mismo criterio y añade una provisión razonable para incertidumbre. Evita comparar el precio final de una con el precio de anuncio de la otra. El impuesto es una parte visible de la cuenta, pero los trabajos no definidos pueden representar un riesgo presupuestario mayor que la diferencia entre dos tipos autonómicos.
Calendario de tesorería: no todo se paga el día de la firma
La compra concentra pagos en varias fases. Puede haber reserva, arras, tasación, aportación al precio, provisión de impuestos y gastos, mudanza y primeras facturas del nuevo hogar. Algunas cantidades se descuentan del precio final y otras se añaden. Un calendario evita contar dos veces una señal o, por el contrario, olvidar un gasto que no estaba incluido en la operación principal.
En cada fecha, anota saldo disponible y pagos comprometidos. La capacidad de ahorrar durante los meses siguientes no resuelve necesariamente una obligación inmediata. Si se espera la venta de otra vivienda, una devolución o una ayuda, identifica qué ocurre si ese ingreso se retrasa. La solvencia patrimonial y la liquidez en una fecha concreta son dimensiones distintas de la operación.
Una reserva de emergencia debería mantenerse separada del dinero destinado al impuesto. Utilizarla por completo para cerrar la compra deja al hogar expuesto a una reparación, una baja de ingresos o un gasto de comunidad. La cantidad adecuada depende de la estabilidad laboral, las responsabilidades familiares y el estado del inmueble. No existe un importe universal que convierta cualquier compra en segura.
La guía del aval ICO para primera vivienda explica por qué una garantía pública no equivale a una subvención ni elimina los gastos no financiados. Si se estudia esa vía, incorpora las condiciones bancarias y el coste total del préstamo al calendario. Reducir la entrada puede facilitar la firma, pero también aumenta el capital pendiente y la sensibilidad del presupuesto mensual.
Tres errores de comparación que conviene evitar
El primero consiste en comparar porcentajes sin comparar bases. Un seis por ciento sobre una base superior puede acercarse a un ocho sobre una inferior. El precio negociado, el valor de referencia y los supuestos especiales deben aparecer en la misma hoja. Si dos presupuestos utilizan valores distintos, la diferencia no se explica únicamente por el tipo y necesita una revisión más detallada.
El segundo es comparar una cuota reducida confirmada con otra que solo se supone posible. Para hacerlo correctamente, etiqueta cada escenario: general, reducido acreditado o reducido pendiente. Así se evita que una simulación optimista se convierta en el dinero efectivamente reservado. La claridad sobre el estado de la comprobación resulta más útil que una cifra aparentemente precisa obtenida con datos incompletos.
El tercero es sumar al comprador todos los gastos de la hipoteca y después volver a incluir una provisión global que ya contenía parte de ellos. Este doble conteo puede hacer parecer inviable una compra o generar una transferencia excesiva a la gestoría. El error contrario, omitir los costes de compraventa porque el banco asume los de su escritura hipotecaria, produce una necesidad de liquidez inesperada.
Una buena comparación conserva la fórmula, los supuestos y la fuente del tipo utilizado. No hace falta una hoja compleja: unas columnas bien identificadas permiten explicar el resultado. Cuando cambia una variable, como la tasación o la acreditación de un beneficio, debería ser posible recalcular sin rehacer toda la cuenta ni perder el rastro de lo que se había supuesto al principio.
Cómo revisar el expediente después de comprar
Tras la firma, comprueba que se han realizado las gestiones previstas y que dispones de los justificantes. Revisa la liquidación de la provisión de fondos, las facturas y los importes devueltos. Si una partida difiere de la estimación, pide una explicación concreta. Una diferencia puede ser razonable, pero debe poder relacionarse con un servicio o tributo efectivamente satisfecho.
Guarda la documentación tributaria junto con la escritura y los antecedentes de valoración. Puede ser necesaria para una comprobación posterior, una futura transmisión o la acreditación de un beneficio. Si existen condiciones de mantenimiento de la vivienda habitual, incorpora recordatorios al calendario. Cambios de domicilio, venta o alquiler posterior merecen una revisión antes de ejecutarse cuando puedan afectar a la ventaja fiscal aplicada.
Comprueba también que los datos administrativos del inmueble y de los titulares se han actualizado donde corresponda. No todas las comunicaciones tienen el mismo alcance ni se producen automáticamente por firmar ante notario. Si delegaste trámites, solicita confirmación de cuáles quedaron realizados. La compra no se considera documentalmente cerrada solo porque se hayan entregado las llaves.
La revisión final aporta una referencia útil para el presupuesto del hogar. Separa los costes extraordinarios ya pagados de los gastos recurrentes que empiezan ahora. El ITP es una salida vinculada a la adquisición; comunidad, seguros, suministros y mantenimiento continuarán. Entender esa diferencia permite recuperar una capacidad de ahorro razonable después del esfuerzo inicial.
Preguntas frecuentes sobre el presupuesto tributario
¿El banco paga el ITP porque concede la hipoteca? No debe asumirse. El reparto de gastos de la escritura hipotecaria no convierte el impuesto de compra en una obligación del banco. La oferta de financiación debe indicar qué importe presta y bajo qué condiciones. El comprador necesita reservar los tributos y gastos que no estén cubiertos por sus recursos o por una financiación expresamente acordada.
¿Puedo utilizar siempre el precio de escritura como base? No. Deben aplicarse las reglas de valoración correspondientes, incluido el valor de referencia cuando proceda. Si hay discrepancia, revisa el cauce formal y las pruebas. El hecho de que el precio sea real y esté documentado no permite omitir automáticamente otra magnitud que la ley utilice para determinar la base.
¿Comprar mi primera vivienda me da un descuento en todas las comunidades? No existe una reducción uniforme por esa sola circunstancia. Los beneficios territoriales combinan condiciones y pueden aplicarse de forma diferente. La comprobación debe identificar el artículo, los requisitos, la documentación y las obligaciones posteriores. Una publicidad que solo mencione «primera vivienda» puede estar resumiendo un supuesto bastante más estrecho.
¿La calculadora de ahorro presenta el impuesto por mí? No. Es una herramienta de planificación que separa partidas y utiliza los datos introducidos. No sustituye al modelo oficial ni comprueba todos los beneficios. Su valor está en mostrar cómo cambia la liquidez necesaria cuando se modifica una hipótesis ya revisada, como la financiación, la base o la cuota tributaria.
¿Debo esperar a la firma para preguntar por un tipo reducido? Es preferible comprobarlo antes. Algunos requisitos y documentos pueden necesitar preparación, y una duda tardía puede alterar la provisión de fondos. La operación se organiza mejor cuando el presupuesto general y el posible beneficio están claros antes de asumir compromisos económicos importantes.
Fuentes y criterio de actualización
La comparación se apoya en el informe de Hacienda enlazado, las reglas de operaciones inmobiliarias de la Agencia Tributaria, las explicaciones del Catastro y la información del Banco de España sobre gastos hipotecarios. Las normas autonómicas y forales vigentes en el devengo prevalecen sobre cualquier cuadro editorial. Las cifras de los ejemplos se han elegido para explicar el método y no corresponden a una liquidación real de un lector.
Para preparar una operación, reúne ubicación y naturaleza del inmueble, precio, valor de referencia, identidad y participación de los compradores, financiación prevista y posibles beneficios. Con esos datos puede obtenerse una estimación trazable y pedir una revisión concreta. El resultado útil es un presupuesto que explique cada partida y deje liquidez suficiente para vivir después de comprar, además de permitir llegar a la firma.
Una comprobación adicional útil es revisar las unidades de cada dato antes de compartir el presupuesto. Los porcentajes deben distinguirse de importes y las cantidades individuales de las correspondientes al conjunto de compradores. Si una cuota ya está calculada, no debe volver a multiplicarse por la base. Si un presupuesto incluye impuestos, anótalo para evitar añadirlos otra vez. Estos errores sencillos aparecen con facilidad cuando se combinan hojas de distintas entidades o se copian cifras de un correo a otro. Una revisión cruzada entre el desglose y el total permite detectarlos antes de ordenar las transferencias necesarias para la operación.