Comprar vivienda con una ayuda anunciada: cuentas, requisitos y riesgos
Cómo calcular una compra sin depender de ayudas todavía no concedidas. Escenarios, requisitos, avales, gastos e impuestos.
Una ayuda para comprar puede ser subvención, aval, bonificación fiscal o vivienda protegida, y cada instrumento cambia el presupuesto de manera distinta. Esta guía explica cómo verificar una convocatoria, hacer cuentas sin depender de dinero incierto y revisar las obligaciones antes de entregar una señal o firmar la escritura.
Índice del artículo
Cómo utilizar esta guía
Esta explicación es general y se refiere a España, pero los procedimientos concretos dependen de la comunidad autónoma, el municipio y la convocatoria. Antes de presentar una solicitud, confirma que las bases enlazadas estén vigentes, que el plazo siga abierto y que el organismo sea competente. Las tablas y ejemplos son herramientas de organización, no una decisión de elegibilidad. La resolución oficial y la normativa aplicable prevalecen sobre este resumen.
Separar ayuda concedida, ayuda anunciada y expectativa
Antes de hacer números, clasifica la ayuda por estado. Puede ser una línea anunciada en una rueda de prensa, una medida aprobada pero pendiente de desarrollo, una convocatoria publicada todavía no abierta, una convocatoria abierta, una resolución favorable o un pago ya realizado. Cada estado tiene un valor financiero distinto. Solo una concesión individual documentada y compatible con sus condiciones puede tratarse como ingreso o recurso confirmado para una compra. Un anuncio nacional no permite pedir al banco que lo cuente como entrada disponible.
Registra nombre formal, órgano, fecha y fuente. Busca publicación en BOE o boletín territorial, bases reguladoras y convocatoria. Una noticia puede anticipar una intención o resumir un programa, pero quizá no incluya límites de edad, municipio, precio, renta, patrimonio, tipo de vivienda, fecha de compra o incompatibilidades. Si esos datos no existen todavía, marca la ayuda “no presupuestada” y calcula tu operación sin ella. No incluyas una cuantía en el ahorro disponible solo porque una autoridad comunicó que planea una línea.
En la cobertura publicada el 28 de septiembre, RTVE describió una posible ayuda para la primera compra entre las medidas que el Ejecutivo negociaba; el mismo reportaje advertía que la concreción seguía abierta. No detallaba bases que permitan presentar una solicitud individual ni concesiones. Por ello, en esta guía se considera solo un escenario no confirmado, sin cuantía ni fecha de aplicación.
El caso de la negociación de vivienda descrita en noticias el 28 de septiembre es una materia distinta: los elementos discutidos o propuestos no deben incorporarse como derecho concedido hasta localizar una disposición aprobada, publicada y vigente. Mantén una copia de la fuente consultada y revisa actualizaciones antes de tomar una decisión irreversible. Si el vendedor o intermediario afirma que una subvención está garantizada, pide número de norma, convocatoria y resolución individual que respalden esa afirmación.
Tipos de apoyo y cómo cambian el presupuesto
Una subvención directa es una cantidad sujeta a condiciones y justificación. Una garantía pública puede cubrir parte del riesgo de financiación para facilitar un préstamo, pero no equivale a dinero entregado al comprador ni necesariamente reduce la deuda que debe devolver. Una bonificación fiscal reduce un impuesto solo si se cumplen los requisitos y se aplica conforme al procedimiento tributario. Un préstamo bonificado se devuelve, aunque el tipo o las condiciones sean más favorables. Una vivienda protegida limita precio o uso y puede imponer requisitos duraderos. No sumes estas modalidades como si fueran la misma bolsa.
Para cada apoyo, pregunta quién recibe el dinero —comprador, vendedor, entidad financiera o promotor—, en qué momento, qué gasto cubre, qué prueba exige y cuándo puede revocarse. Si el pago llega después de la escritura, tendrás que financiar el precio y gastos inicialmente. Si el dinero se paga al vendedor, puede reducir el importe que desembolsas, pero quizá altere el precio o la tributación. Si se trata de aval, el comprador sigue obligado por el préstamo y la entidad conserva sus derechos conforme al contrato.
Es posible que dos programas no sean acumulables o que uno reduzca la base del otro. Revisa incompatibilidades estatales, autonómicas, municipales y fiscales. No calcules una deducción de impuestos a partir del valor de la ayuda sin confirmar cómo se declara. La administración fiscal puede considerar subvención una renta sujeta a reglas distintas de una garantía. Conserva la resolución y consulta a un asesor tributario cuando la cuantía sea material.
La secuencia correcta antes de firmar arras
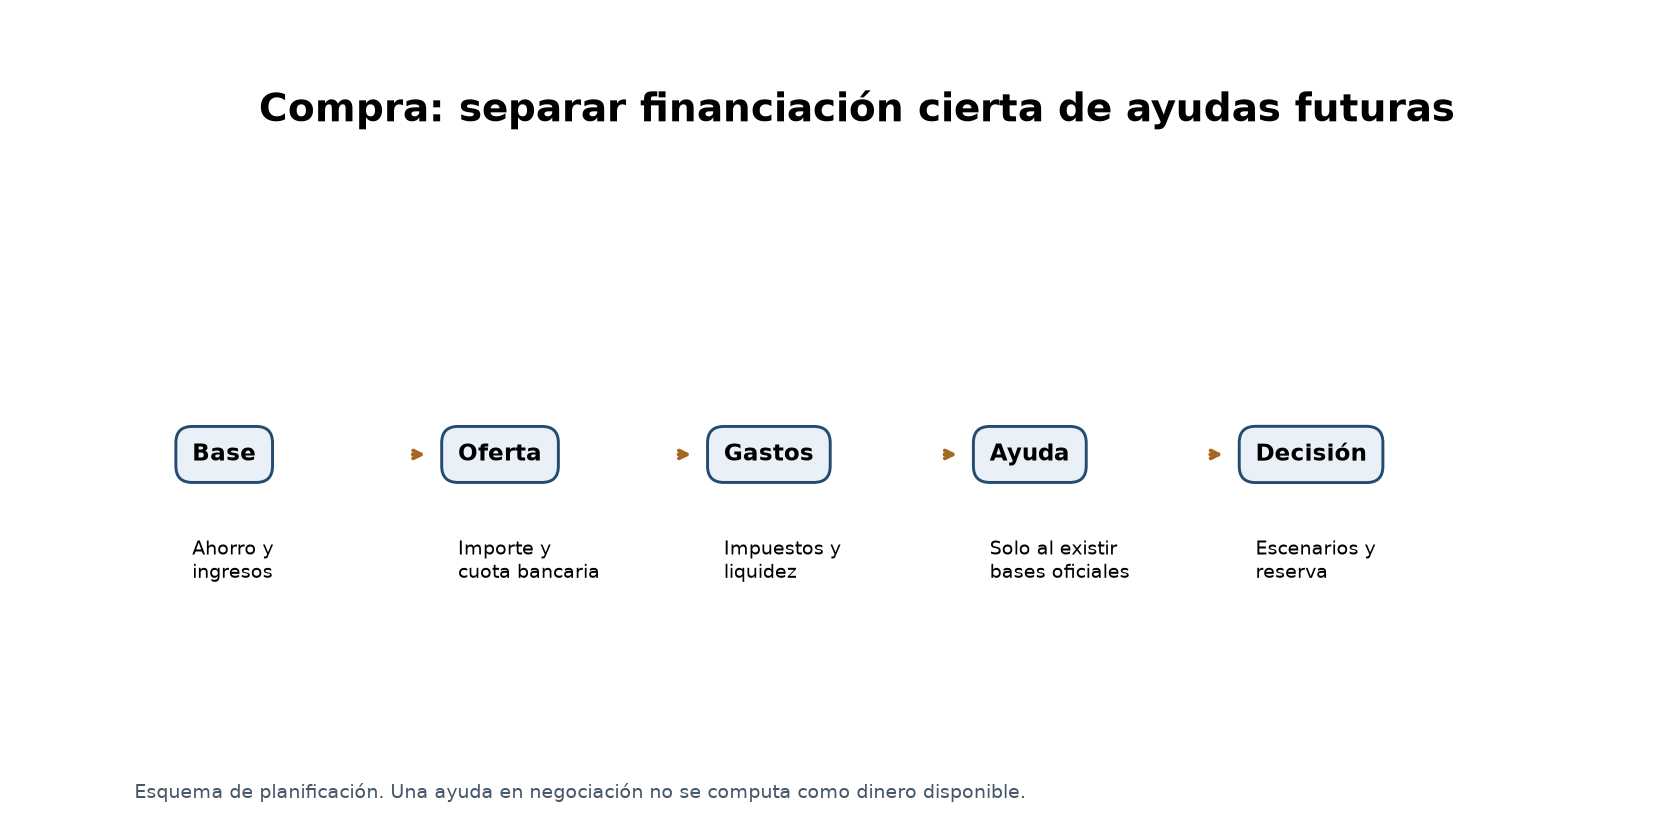
Empieza por calcular el presupuesto sin ayuda futura. Reúne ahorro líquido, deudas, gastos de compra, tasación, mudanza, reparaciones y una reserva que no quieras agotar. Pide al banco una evaluación preliminar escrita de capacidad de pago, sin confundirla con aprobación definitiva. Comprueba el inmueble, titularidad, cargas, comunidad y situación urbanística con profesionales adecuados. Solo después evalúa si una convocatoria concreta mejora la operación.
Antes de entregar señal, revisa las arras con asesoría independiente y negocia una condición clara si la compra depende de obtener financiación o una ayuda. La cláusula debe precisar plazo, evidencia de denegación, devolución o pérdida del anticipo y tratamiento de retrasos administrativos. No hay una fórmula universal que garantice recuperar el dinero. La redacción debe ser compatible con la operación, voluntad de las partes y normativa aplicable. Un agente con interés en cerrar no reemplaza a quien asesora únicamente al comprador.
Calcula el peor caso: la ayuda se deniega, llega tarde, se concede por menos, obliga a mantener la vivienda o resulta incompatible con otra bonificación. Si la compra solo funciona en el escenario optimista, considera posponer la firma o ajustar precio, ahorro y tipo de vivienda. No utilices crédito de consumo caro para cubrir el hueco esperando que una convocatoria reembolse después, salvo análisis financiero especializado. La ayuda puede cambiar plazos o riesgos, pero no convierte automáticamente en solvente una operación que no lo era.
Ejemplo numérico hipotético: entrada, gastos y colchón
Supongamos una vivienda con precio de 180.000 euros y un préstamo hipotético de 80 % del precio, si una entidad lo aprobara. La parte no financiada sería 36.000 euros. Añade impuestos y gastos estimados según la comunidad, edad del inmueble y estructura de la operación; esos costes no se estiman aquí porque varían y requieren una fuente tributaria vigente. Si el hogar dispone de 48.000 euros, no significa que los 12.000 restantes sean automáticamente una reserva suficiente: primero se descuentan gastos, mudanza, obras y deudas que vencen pronto.
Supón ahora, solo como escenario, una subvención futura de 8.000 euros condicionada a residencia habitual y a resolución favorable posterior. No la restes de los 36.000 de entrada mientras no sepas si se paga antes o después, si cubre precio o gastos y cuándo se cobra. Para financiar la compra el hogar puede necesitar cubrir inicialmente toda la entrada. Si la ayuda se deniega, el escenario base debe seguir siendo viable. Si se concede después, puede destinarse a amortizar préstamo solo si el programa lo permite y el contrato no genera costes superiores.
La cifra hipotética no describe una convocatoria vigente ni recomienda un porcentaje de financiación. Un banco puede exigir más recursos propios y los gastos reales pueden cambiar la conclusión. La hoja de cálculo debe mostrar claramente datos reales, supuestos, presupuesto oficial y cuantía no confirmada. Cambia un supuesto a la vez para entender su efecto. Una tabla que oculta la diferencia entre efectivo y ayuda pendiente puede inducir al comprador a comprometer una señal que no puede recuperar.
Capacidad de pago y escenarios de estrés
Calcula el gasto mensual completo, no solo la cuota anunciada. Añade comunidad, seguro, IBI, suministros, transporte, mantenimiento y derramas previsibles. Si hay una hipoteca variable, modela una subida del tipo; si es fija, modela ingresos menores o gastos inesperados. La prueba de estrés no predice una crisis: verifica cuánto margen existe si la vida real se separa del escenario inicial. Mantén separado el fondo de emergencia del dinero reservado para completar la compra.
Incluye todos los préstamos vigentes, pensiones, manutención, cuidados y compromisos recurrentes. Una persona autónoma puede necesitar una reserva de liquidez mayor que un trabajador con ingresos estables. Si ambos miembros dependen de la misma industria, un shock afecta a ambos a la vez. Una bonificación de primera vivienda o ayuda a jóvenes no protege de la pérdida de ingresos ni paga cuotas futuras, a menos que la base lo establezca explícitamente.
Compara tres escenarios: conservador sin ayuda; central con financiación aprobada y gastos verificados; y favorable con concesión firme de una ayuda. Para cada escenario, calcula efectivo necesario antes de escritura, cuota total, efectivo restante seis meses después y capacidad para afrontar reparaciones. Si el escenario conservador deja saldo negativo, una expectativa política no debe compensarlo. Reduce el precio objetivo, espera y ahorra más, o consulta opciones de alquiler y vivienda protegida.
Los indicadores porcentuales sobre ingresos sirven como señal inicial, no como recomendación universal ni como sustituto de las reglas bancarias. Dos hogares con igual porcentaje pueden tener costes de transporte, dependientes y estabilidad muy distintos. Evalúa tanto cuánto se paga como cuánto efectivo queda después. El gasto de vivienda sostenible mantiene capacidad para alimentación, salud, educación, obligaciones y ahorro razonable.
Leer las bases de una ayuda línea por línea
Identifica el objeto financiable, personas elegibles, fecha de adquisición válida, territorio, límites de precio y renta, ingresos computables, patrimonio, uso de la vivienda y periodo de permanencia. Anota los documentos y órgano competente. Revisa si la solicitud debe presentarse antes de firmar, antes de pagar, dentro de un plazo desde la compra o al abrir la convocatoria. Un solo requisito temporal puede dejar fuera una operación ya comprometida.
Busca definiciones: “joven”, “primera vivienda”, “vivienda habitual”, “familia”, “unidad de convivencia”, “ingresos” y “municipio”. La expresión promocional de un folleto puede ser más amplia que la definición jurídica. Comprueba si la propiedad heredada, usufructo, copropiedad, matrimonio o vivienda accesible cuentan como titularidad. No decidas por similitud cotidiana; pregunta al órgano con una descripción factual y conserva la respuesta.
Examina obligaciones posteriores: empadronamiento, ocupación mínima, prohibición de arrendar, límite de precio al vender, autorización para transmitir, conservar justificantes y comunicar cambios. Calcula el coste de salida antes de entrar. Una ayuda de varios miles de euros puede ser inferior al coste de una obligación de residencia que no puedes cumplir por trabajo. Si el programa exige devolver fondos por incumplimiento, averigua el método, interés y excepciones antes de firmar.
Comprueba el presupuesto y la concurrencia competitiva. Algunas líneas no asignan dinero a todas las solicitudes elegibles si el crédito se agota. Una solicitud correcta puede quedar en lista de espera o recibir resolución desfavorable por falta de fondos. Que el formulario acepte tu registro no garantiza concesión. Averigua cómo se ordenan solicitudes y qué documentos puntúan. Guarda versión de bases y captura de la fecha de cierre para poder demostrar qué regla consultaste.
Documentación financiera para banco, vendedor y administración
Mantén expedientes separados porque cada receptor evalúa información distinta. El banco puede solicitar nóminas, impuestos, deuda y extractos; la administración puede requerir identidad, ingresos, padrón, precio y uso de la vivienda; el vendedor necesita acreditar fondos y condiciones de la oferta. No entregues a todos el mismo paquete sin comprobar necesidad. Etiqueta las copias y registra la fecha de envío y el propósito.
Antes de solicitar una hipoteca, obtén el coste total y la ficha de información precontractual exigible, revisa comisiones, productos vinculados y condiciones de amortización, y consulta la escritura con tiempo. El análisis del banco no sustituye la comprobación registral ni una revisión técnica. Una tasación para préstamo tampoco necesariamente identifica defectos de conservación. Contrata una inspección cuando la vivienda o el riesgo lo justifiquen.
Para una subvención, el recibo de haber iniciado el trámite no equivale a resolución. Cuando llegue resolución, verifica nombre, importe, condiciones, plazo de aceptación y recursos. Comprueba si el ingreso está sujeto a justificación y si el pago se produce en uno o varios hitos. No reserves ese dinero para pagar una deuda si todavía podría revocarse o si debe destinarse a otro gasto.
Protege extractos bancarios y declaraciones fiscales. Tapa datos de operaciones ajenas si las reglas lo permiten, pero no alteres la evidencia que el evaluador necesita. Usa canales oficiales; no envíes contraseñas, códigos de firma ni claves bancarias por correo. Si recibes una petición urgente de transferencia para “activar” una ayuda, verifica con la administración por un teléfono independiente. Los programas públicos no se autentican por logotipos pegados en una factura.
La diferencia entre aval y dinero de entrada
Una garantía o aval puede respaldar una parte de una operación frente a la entidad financiera. Eso puede cambiar el riesgo que asume el banco y, bajo el diseño concreto, permitir una estructura de financiación distinta. No significa que el Estado pague esa parte al comprador ni que desaparezca la deuda. El hogar firma un préstamo y debe devolver capital e intereses conforme al contrato. Si incumple, siguen existiendo consecuencias y la garantía puede generar relaciones entre la administración, la entidad y la persona prestataria.
Pregunta qué parte garantiza, quién es el beneficiario, qué supuestos activan la garantía, cuánto dura, qué ocurre al vender o refinanciar y si hay comisión. Comprueba también si la entidad está adherida y si la solicitud se canaliza a través del banco o de una administración. No pagues a un intermediario para obtener un aval supuestamente preferente. Pide la norma oficial y un documento del banco que explique cómo se refleja en la hipoteca.
Un aval no necesariamente resuelve la falta de ahorro para impuestos, notaría, registro, mudanza y reparaciones. Si financias casi todo el precio, la relación deuda/valor puede ser alta y la cuota sensible al tipo. El coste total y la liquidez futura siguen siendo centrales. Compara la deuda con tu capacidad de pago y patrimonio, no solo con la posibilidad de cerrar la compraventa.
La prensa suele resumir instrumentos bajo palabras como “ayuda a la compra”. Lee el mecanismo. Si la línea aún se propone, no la uses como argumento vinculante ante vendedor o banco. Cuando se publique, busca el procedimiento para beneficiarios, condiciones y vigencia. Una actualización del programa puede cambiar el acceso sin afectar a hipotecas ya firmadas de la misma manera.
Impuestos y gastos que la ayuda quizá no cubra
El coste de adquirir una vivienda depende de si es nueva o usada, la comunidad autónoma, el precio escriturado, circunstancias personales y beneficios fiscales vigentes. Hay que verificar los impuestos aplicables y sus tipos en la administración tributaria oficial, no utilizar un porcentaje genérico hallado en un blog. También pueden existir gastos de notaría, registro, gestoría, tasación, traducción, asesoría, inspección y mudanza. Pregunta cuáles corresponden al vendedor y cuáles al comprador en la operación concreta.
Si se trata de vivienda protegida, puede haber límites de precio y requisitos adicionales. Confirma que la calificación esté vigente y que la operación cumple el régimen. No confundas un precio “asequible” de anuncio con una vivienda protegida registrada. La administración o registro competente puede verificar el estatus. Solicita documentación antes de pagar señal.
Las subvenciones pueden tener tratamiento fiscal que varía. Conserva resolución y fecha de cobro, y pregunta a una persona profesional o autoridad tributaria si debe declararse y en qué periodo. No gastes el importe íntegro antes de saber si una retención, devolución o justificación puede afectar el neto. Si dos ayudas se combinan, revisa si su suma supera límites o cambia la base fiscal.
Crea una hoja con columnas “estimación”, “presupuesto confirmado”, “fuente”, “pagador” y “fecha límite”. Escribe cero en la ayuda no confirmada en el escenario base. Cada concepto desconocido debe generar una pregunta, no una cifra inventada. Esta hoja será útil para conversar con el banco, un asesor y la familia, porque hace visibles los supuestos y evita discutir sobre un total que mezcla gastos ciertos con beneficios posibles.
Elegir vivienda y revisar el activo
La ayuda no compensa una vivienda con problemas de titularidad, habitabilidad o gastos ocultos. Solicita nota simple o información registral actual, identifica titulares y cargas, y comprueba que quien vende tenga facultad para hacerlo. Revisa catastro, situación urbanística, cédula o licencia que corresponda en el territorio, certificado energético, actas de comunidad, deudas y obras aprobadas. Un profesional puede ayudarte a valorar qué documentos son necesarios para la tipología del inmueble.
Visita en diferentes momentos si puedes. Observa ruido, humedad, ventilación, agua, instalación eléctrica, calefacción, cobertura móvil, ascensor y accesibilidad. Pide información sobre reformas y garantías. Si hay una inspección técnica municipal o de edificio, solicita el resultado. Un desperfecto que parezca menor puede producir gasto elevado; no confíes en una reforma visual como prueba de que las instalaciones son seguras.
Estudia el área, no solo el precio. Tiempo de viaje, frecuencia de transporte, empleo, centros de salud, escuela y cuidados influyen en el coste de vida y posibilidad de residir donde exige la subvención. Calcula desplazamiento para horarios reales y considera dependencia del automóvil. Una vivienda más barata fuera de la ciudad puede resultar más cara cada mes y limitar opciones laborales.
En nueva construcción, compara fecha de entrega, garantías, especificaciones, pagos anticipados y protección del dinero entregado. Una demora puede cruzar el plazo de la ayuda o un límite de vigencia de aprobación bancaria. Deja por escrito qué ocurre si no se entrega a tiempo. Verifica que toda promesa verbal figure en contrato o documento firmado por representante autorizado.
Negociar la compra sin presentar ayudas como garantía
Al hablar con vendedor, especifica la situación real: fondos disponibles, aprobación bancaria que tienes, condiciones pendientes y fecha para confirmar. No afirmes que una subvención está concedida si solo se ha anunciado. La transparencia reduce el riesgo de que la otra parte interprete que la financiación es incondicional. Si el precio depende de una resolución, negocia una condición suspensiva revisada por asesoría legal, con plazos, documentación y restitución claramente definidos.
La persona compradora puede pedir tiempo para revisar nota simple, estado del inmueble, comunidad y financiación. Un plazo breve que impide asesorarte puede ser una señal para detener el proceso y analizarlo. La presión comercial no es prueba de que la vivienda vaya a desaparecer. Compara propiedades y reserva capacidad para retirarte si los documentos no coinciden con el anuncio.
La señal y las arras tienen efectos que dependen del tipo de pacto y redacción. No uses un modelo descargado sin revisar el caso. Comprueba quién recibe fondos, cómo se depositan y qué ocurre si una de las partes incumple. Una cláusula genérica que menciona “financiación” puede no cubrir la denegación de ayuda o el retraso de una convocatoria. Pide que se describa el evento relevante con precisión.
Si compras con otra persona, acuerda titularidad, porcentaje, origen de fondos, reparto de pagos y salida. Las ayudas pueden imponer requisitos a cada cotitular, y una persona podría hacer a todo el hogar inelegible. Confirma antes de firmar y documenta aportaciones. La decisión familiar debe prever desempleo, separación, herencia, incapacidad y venta, sin asumir que el hogar siempre mantendrá la misma composición.
Después de la compra: ocupación y obligaciones
Si la ayuda exige vivienda habitual, entiende desde qué momento corre el plazo, qué prueba se acepta y cuánto tiempo se debe residir. Empadronamiento puede ser una evidencia, pero no siempre la única ni la suficiente. Cambios laborales, cuidados, salud, violencia o separación pueden requerir un procedimiento para justificar ausencia. Pregunta antes de alquilar una habitación, ceder el uso o vender; una acción aparentemente menor puede ser incompatible con las condiciones.
Guarda escritura, justificantes de pago, resolución, facturas y certificados según los años de conservación que marque la convocatoria y la normativa fiscal. Organiza un calendario de obligaciones: presentar justificantes, renovar datos, mantener seguro, comunicar cambios y completar obra si la ayuda está ligada a reforma. Usa recordatorios con margen. No dependas de que una entidad te avise siempre; la responsabilidad de cumplir puede seguir en la persona beneficiaria.
Si ocurre una situación excepcional, comunica al órgano tan pronto como sea posible y pide instrucciones. No alteres documentos ni ocultes el cambio esperando que pase inadvertido. La administración puede prever fuerza mayor, autorización o devolución proporcional, pero solo la fuente oficial determina el mecanismo. Conserva la respuesta. Si te solicitan reintegro, revisa cálculo, fundamento, plazo de alegaciones y opciones de pago antes de aceptar o ignorar la notificación.
Cuando vendas, refinancies o arriendes, consulta por escrito si existe limitación de precio, autorización previa o reintegro. El notario y la entidad financiera pueden pedir documentación, pero no necesariamente conocen todas las condiciones específicas de una ayuda concedida. Aporta la resolución y contacta con el gestor. El coste de salida forma parte del coste total de una vivienda; considerar solo entrada y cuota mensual ofrece una imagen incompleta.
Errores habituales y cómo corregirlos
Error uno: contar una ayuda anunciada como ahorro. Corrígelo con dos presupuestos y considera cero en el escenario base. Error dos: firmar arras antes de conocer si la fecha de compra cumple las bases. Pide aclaración formal antes de comprometer dinero. Error tres: confundir aval con subvención; revisa quién recibe el dinero y si existe una obligación de reembolso. Error cuatro: utilizar un simulador genérico como oferta bancaria; pide evaluación de la entidad y lee documentación precontractual.
Error cinco: suponer que el anuncio del inmueble describe su situación legal. Solicita documentación registral, comunitaria, técnica y urbanística. Error seis: omitir gastos de transacción y reparación. Añade partidas con una fuente o presupuesto escrito. Error siete: ignorar impuestos de la subvención. Pregunta a la autoridad fiscal y conserva la respuesta. Error ocho: subir documentos sensibles a un portal no verificado. Usa sede oficial y limita datos a lo necesario.
Error nueve: dar por elegible a toda persona joven o primer comprador. Cada programa define edad, primera titularidad, hogar, ingresos y territorio. Error diez: creer que ser elegible equivale a obtener fondos; puede haber concurrencia y presupuesto limitado. Error once: esperar notificación indefinidamente sin revisar sede. Establece recordatorios. Error doce: vender o alquilar pronto sin comprobar obligación de permanencia. Lee la resolución individual y solicita autorización.
Si ya cometiste un error, no envíes una versión contradictoria sin explicar la corrección. Contacta a la unidad oficial, describe qué información era inexacta, cuándo lo descubriste y qué prueba aportas. Si firmaste un compromiso, busca ayuda legal inmediatamente y no confíes en que una subvención posterior anule los efectos del contrato. Corregir pronto suele ampliar opciones frente a dejar que venza un plazo.
Preguntas para el banco, la administración y la asesoría
Al banco pregunta: ¿qué cantidad presta y qué condiciones siguen pendientes? ¿Qué gastos no financiará? ¿Qué tipo, comisiones, seguros y productos se incluyen en el coste total? ¿Qué ocurre si cambia el plazo de compraventa? ¿El aval cambia el principal debido o solo una garantía? Pide respuestas escritas y documentos oficiales. No tomes como aprobación una conversación preliminar o un cálculo web.
A la administración pregunta: ¿la convocatoria está abierta? ¿Qué norma y bases la regulan? ¿Qué fecha de compra es válida? ¿Qué unidad familiar, ingresos y propiedad se computan? ¿Cómo se presenta y cuál es el canal de notificaciones? ¿La ayuda se paga antes o después de la escritura? ¿Puede acumularse con otros instrumentos? ¿Qué obligaciones rigen tras la concesión? Solicita una respuesta que identifique el programa concreto.
A la asesoría legal pregunta: ¿qué efecto tiene el tipo de arras? ¿Qué condición protege si se deniega financiación o subvención? ¿Hay cargas, limitaciones de vivienda protegida o obligaciones de comunidad? ¿Qué pasa si la entrega se demora? A la asesoría fiscal pregunta cómo se declara la ayuda y qué impuestos o deducciones aplican en el territorio y situación personal. Cada profesional responde una cuestión distinta; no esperes que una entidad confirme todos los aspectos.
Lleva a cada consulta un resumen de una página con precio, calendario, fondos propios, deuda, estado de la ayuda y documentos pendientes. Marca hechos confirmados frente a supuestos. Esta preparación reduce llamadas repetidas y revela desacuerdos antes de que se conviertan en una firma. Después de la consulta, anota quién respondió y qué fuente oficial recomendó revisar.
Una matriz clara de decisión
La decisión puede presentarse en una tabla con cinco columnas: escenario; dinero disponible al firmar; cuota y gastos mensuales; condiciones por cumplir; consecuencia si falla la ayuda. En la fila “base”, incluye solo recursos líquidos y financiación realmente confirmada. En la fila “con ayuda concedida”, suma la cuantía que conste en una resolución individual, respetando fecha y destino. En “ayuda denegada o demorada”, calcula si puedes completar compra, cancelar arras o renegociar sin perder fondos.
Añade una puntuación cualitativa para seguridad jurídica, estado del inmueble, estabilidad de ingresos, liquidez restante, transporte y compatibilidad de residencia. No conviertas esas puntuaciones en una falsa respuesta matemática. Su valor es revelar sacrificios: una vivienda puede ser barata pero quedar lejos de cuidados, o tener ayuda atractiva pero imponer permanencia excesiva. Conversa con las personas que asumirán el riesgo y acuerda qué condición debe cumplirse para seguir.
Define una fecha de decisión final anterior al vencimiento de cualquier oferta. Si al llegar esa fecha no hay resolución, aplica la regla acordada: extender con vendedor, cambiar de inmueble o salir conforme al contrato. No dejes que el plazo se resuelva por silencio. Ten a mano a quién llamar y qué documento compartir. Una decisión explícita puede ser frustrante, pero evita que una expectativa externa determine automáticamente el resultado.
La matriz se actualiza si cambian precio, tipo de interés, ingresos o convocatoria. Guarda cada versión con fecha y fuente. Si una persona asesora produce un cálculo, pide los supuestos y método; coteja gastos. No publiques una captura con datos identificables. La herramienta sirve para pensar y dialogar, no para sustituir la revisión jurídica, fiscal y bancaria.
Criterios para decidir que conviene esperar
Esperar puede ser razonable cuando no se ha publicado la base, la compra debe ocurrir antes de conocer requisitos, el presupuesto familiar no cubre gastos, la vivienda tiene cargas no aclaradas, hay una diferencia material entre anuncio y contrato o la cuota solo cabe contando ingresos inciertos. No significa que los precios o ayudas necesariamente mejoren. Es una decisión de riesgo basada en el coste de aplazar frente al coste de equivocarse.
Si decides esperar, utiliza el periodo para aumentar ahorro, reducir deuda, comprobar zona y reunir documentos. Pide al banco que confirme cuánto tiempo es válido un estudio de solvencia. Vigila actualizaciones oficiales de la convocatoria, no rumores. Mantén una lista de viviendas comparables y registra precios y gastos para no depender de una sola oferta. Si una línea pública abre después, vuelve a calcular desde cero y comprueba que sigue siendo compatible con el plan.
Si estás bajo presión de perder alojamiento, la compra no tiene que ser la única respuesta. Contacta con servicios sociales, oficina de vivienda y programas de alquiler antes de comprometer una operación demasiado ajustada. Alquilar mientras se ahorra puede tener coste, pero también conservar movilidad y reducir deuda. Compara alternativas reales con plazos; no enfrentes una compra concreta a una ayuda de alquiler hipotética.
Si la compra tiene sentido incluso sin la ayuda, una ayuda confirmada puede mejorar resiliencia, pero revisa obligaciones y tributación. Si el cálculo depende de una propuesta aún no aprobada, trata la propuesta como incertidumbre y negocia plazos de forma explícita. No existe un momento perfecto y no hay garantía de precios futuros. La prudencia consiste en saber qué riesgo se acepta y poder explicar por qué.
Síntesis de comprobación antes de comprometer fondos
Confirma el inmueble y la titularidad; calcula entrada, tributos y gastos con fuentes del territorio; conserva un fondo posterior a la compra; obtiene una evaluación bancaria documentada; clasifica cada ayuda por fase; localiza norma, bases y convocatoria vigentes; comprueba elegibilidad, plazo, acumulación y permanencia; y revisa arras con asesoría propia. Si una casilla esencial queda sin confirmar, identifica quién puede resolverla y cuándo. Evita sustituir esa respuesta por una estimación de un portal comercial.
La vivienda puede ser una decisión familiar de largo plazo, mientras que una convocatoria tiene requisitos y presupuesto delimitados. Trata ambas escalas por separado. La ayuda no debe inducirte a adquirir un activo inadecuado ni una deuda que no puedes sostener; tampoco descartes un recurso existente por interpretar mal una noticia. Una revisión cuidadosa distingue dinero, garantía, beneficio fiscal y regulación del precio. Si la oferta estatal cambia, modifica solo los supuestos que la fuente oficial confirme.
Conserva un expediente mínimo: anuncios archivados, contrato y anexos, estudio bancario, presupuestos, resolución, recibos, informes técnicos y consultas oficiales. Marca la versión y fecha. Esa documentación permite responder al banco y cumplir obligaciones futuras. También facilita pedir ayuda profesional sin reconstruir la operación a partir de recuerdos.
Esta guía no acredita que hoy exista una subvención general para comprar vivienda ni que el lector pueda obtenerla. El Plan Estatal y cualquier ayuda individual se deben revisar en su norma y convocatoria vigente. La decisión final corresponde al comprador con asesoría adecuada, información financiera completa y condiciones contractuales comprendidas.
Fuentes oficiales y actualización
- Plan Estatal de Vivienda 2026–2030: objetivos y despliegue (La Moncloa, 28 de abril de 2026).
- Aprobación del Plan Estatal 2026–2030 (Consejo de Ministros, 21 de abril de 2026).
- Ley 12/2023, por el derecho a la vivienda (BOE).
- ICO: información institucional sobre financiación y garantías.
- Agencia Tributaria: portal oficial para consultas fiscales.
Revisado el 28 de septiembre de 2026. La publicación posterior de una convocatoria o modificación puede cambiar requisitos y plazos; comprueba siempre la fuente oficial antes de actuar.
Si la ayuda se aprueba después de firmar
No des por hecho que una norma posterior se aplica retroactivamente a una compra anterior. Revisa el ámbito temporal y las disposiciones transitorias; el texto puede exigir que la solicitud preceda a la escritura, permitir compras desde una fecha de corte o excluir operaciones ya consumadas. Si la norma aún no existe, no se puede conocer ese alcance. Una promesa de que “se reconocerá a quienes ya compraron” carece de valor sin una fuente oficial concreta.
Mantén separados tres documentos: contrato de compraventa, resolución de ayuda y norma que regula la fecha válida. Si ya compraste y aparece una convocatoria, verifica los plazos para solicitar, justificar y acreditar ocupación. Presenta consulta al gestor con fecha de escritura y pregunta si puedes concurrir. No alteres ni antedates documentos. Si te dicen que no eres elegible, solicita la disposición y el motivo, y valora una reclamación solo con asesoría basada en el texto.
Una ayuda posterior puede estar dirigida a financiar rehabilitación, gastos distintos o compras futuras. El nombre amplio de un plan no define cada línea. Lee el objeto subvencionable y quién puede ser beneficiario. Si no encaja con una compra realizada, explora si existe otra línea compatible, pero no reutilices una misma factura sin autorización. La administración puede exigir que no se financie dos veces el mismo coste.
Vivienda protegida: revisar calificación, precio y transmisión
Una vivienda protegida tiene un régimen que puede afectar a precio, uso, ocupación, alquiler, transmisión y plazo de protección. Pide el documento de calificación y comprueba vigencia, régimen temporal y órgano competente. Verifica si el vendedor puede transmitir y cuál es el precio máximo, si existe. Un anuncio puede usar expresiones como “VPO” de manera informal; solicita el número o resolución que demuestra la calificación.
Pregunta si el comprador debe estar inscrito en un registro, cumplir ingresos máximos, no ser titular de otra vivienda o ocupar el inmueble como residencia habitual. También comprueba qué ocurre al vender, si hay tanteo o retracto administrativo, autorización previa o reintegro de ayudas. Estas obligaciones pueden continuar años después de la escritura y afectar al valor de salida. El precio inicial bajo no basta para estimar la rentabilidad o coste total.
Si la compra incluye ayudas ligadas a la promoción, averigua qué obligaciones asume la promotora y cuáles se trasladan al hogar. Pide el contrato, memoria de calidades y calendario de entrega. Aclara quién responde por defectos y cómo se gestionan las zonas comunes. Si hay una diferencia entre folleto y contrato, solicita corrección antes de firmar. Una futura ayuda estatal no modifica automáticamente la calificación ni el régimen de una vivienda existente.
Autonomía económica de quienes compran en pareja o familia
Si dos o más personas compran conjuntamente, acuerden cuánto aporta cada una, qué porcentaje de propiedad adquiere y cómo se pagan cuota, gastos y reparaciones. La proporción de escritura y los pagos deben guardar coherencia o estar explicados por un acuerdo. Un programa público puede exigir que cada copropietario reúna condiciones; una persona con propiedad previa puede cambiar la elegibilidad del conjunto. Compruébalo antes de hacer una oferta.
Piensa en escenarios que nadie desea, pero que afectan una deuda larga: separación, fallecimiento, enfermedad, desempleo, deseo de vender o desacuerdo sobre arrendar. Pregunta qué derechos corresponden a cada titular y qué mecanismo de salida existe. Una ayuda con permanencia podría impedir vender libremente o exigir devolución. Acordar responsabilidades antes de comprar evita que un pago inicial desigual se convierta en una disputa años más tarde.
Si familiares entregan dinero, define si es préstamo, donación, anticipo de herencia u otra figura, y asesórate sobre sus consecuencias fiscales y civiles. Conserva transferencias y acuerdos. No presentes fondos prestados como ahorro propio ante banco o administración. La fuente del dinero puede ser relevante para la evaluación financiera y para la documentación de la compra.
Los hogares monoparentales, las parejas no casadas o las familias reconstituidas pueden recibir tratamientos específicos en ciertas convocatorias, pero la terminología varía. No supongas que el estado civil determina por sí solo la composición que debe declararse. Lee las definiciones y presenta la estructura real del hogar. Si un adulto no será copropietario pero residirá allí, pregunta si su ingreso se computa y cómo afecta la ayuda.
Coste de propiedad durante los primeros cinco años
Prepara un calendario de mantenimiento: revisión de caldera, climatización, sellados, pintura, electrodomésticos, comunidad y posibles derramas. Consulta el estado de cubierta, fachada, ascensores y redes del edificio. Las actas de la comunidad muestran obras debatidas, pero pregunta si hay acuerdos posteriores. Una derrama aprobada antes de la compra puede ser responsabilidad de una parte según fechas y acuerdo; solicita asesoramiento para asignar obligaciones en contrato.
Estima un fondo anual de mantenimiento según edad y estado de la vivienda, sin presentarlo como porcentaje universal. Pide presupuestos para defectos visibles y averigua si existen garantías. Si el inmueble necesita rehabilitación energética o accesibilidad, consulta qué ayudas específicas existen y si requieren solicitud antes de comenzar las obras. Iniciar obras antes de obtener autorización puede invalidar una subvención. No cuentes una futura ayuda de reforma como ahorro actual para la compra.
Los gastos también cambian con la zona: seguro, IBI, transporte, recogida de residuos, comunidad y consumo energético. Solicita recibos recientes, entendiendo que el uso del vendedor puede diferir del tuyo. Si hay calefacción central, pregunta cómo se reparte el coste y si existen reformas aprobadas. Para una vivienda unifamiliar, valora cubierta, drenaje, fachada, acceso y servidumbres.
Una vivienda con bajo precio inicial pero reparaciones urgentes puede exigir crédito adicional y generar estrés. Compara el total de adquisición y primer año con viviendas en mejor estado. La inspección independiente puede revelar riesgos que una visita breve no detecta. Es mejor gastar en información antes de firmar que descubrir después que el colchón financiero se consumió en una instalación o derrama no anticipada.
Alquilar mientras se busca: una alternativa que también requiere números
La compra no es la única manera de ganar estabilidad. Un alquiler puede preservar movilidad y evitar endeudamiento mientras se aclaran ingresos, territorio o convocatoria. Compara coste de renta, fianza, mudanza y transporte con el coste de propiedad, entrada, impuestos, deuda y mantenimiento. El cálculo debe usar precios reales disponibles, no un alquiler hipotético bajo ni una revalorización futura garantizada.
Si alquilas con intención de comprar más adelante, verifica cómo se descuenta la prima, qué plazo de opción existe, quién la recibe, cómo se ejerce y qué sucede si la financiación falla. Un contrato de alquiler con opción no equivale a una subvención pública y puede implicar perder cantidades si no compras. Pide asesoría antes de pagar una prima significativa. Comprueba si una futura ayuda admite ese mecanismo contractual.
Una ayuda al alquiler y una ayuda a la compra pueden ser incompatibles o tener ventanas diferentes. No canceles una prestación hasta tener confirmación de la otra. Pregunta a cada organismo cómo se coordinan y qué fecha marca el cambio de vivienda habitual. Documenta la entrega de llaves y el inicio de la residencia para evitar cobros indebidos o vacíos de cobertura.
El tiempo de espera puede servir para ahorrar y estudiar barrios. Establece una fecha de revisión y un objetivo de ahorro realista. Si los precios cambian, actualiza el escenario; no persigas automáticamente una vivienda por temor a que “mañana será más cara”. La decisión adecuada depende de la vida del hogar y de los términos concretos de financiación, no de una predicción general del mercado.
Cómo verificar una comunicación digital de concesión
Una resolución auténtica debe identificar organismo, expediente, persona beneficiaria, fundamento, importe, obligaciones, recursos y fecha. Accede a ella desde la sede oficial escribiendo la dirección conocida o usando un marcador previamente verificado. No sigas un enlace de un SMS que solicite datos bancarios o una tasa. La concesión puede notificarse electrónicamente con un sistema de identidad; usa tus credenciales oficiales sin compartirlas con nadie.
Comprueba la firma o código de verificación cuando el documento lo incluya y valida el archivo con el servicio oficial. Si una empresa intermediaria envía una captura, pide la resolución descargada directamente del expediente. Compara nombre, importe y cuenta destinataria. Una concesión no suele requerir que pagues a una persona para liberar los fondos; ante duda, llama al organismo usando un número obtenido independientemente.
Si la resolución incluye errores, solicita rectificación dentro del procedimiento y antes de aceptar condiciones que no comprendes. Confirma cómo se acepta: puede bastar la notificación, requerirse declaración o existir un plazo específico. Pregunta qué pasa si renuncias. Guarda el archivo firmado, justificante de acceso y fecha de recepción en un sitio seguro.
La administración puede usar intermediarios financieros autorizados en algunos programas; eso no significa que cualquier gestor sea legítimo. Busca una lista oficial de entidades adheridas y confirma que la entidad y el producto coinciden con el programa. No compartas claves ni códigos de firma por teléfono. Si ya los compartiste, cambia credenciales y contacta con el proveedor de identidad y banco.
Cuándo conviene pedir asesoramiento independiente
Busca una revisión antes de arras si la ayuda condiciona toda la operación, el vendedor exige un anticipo alto, el inmueble tiene cargas, es vivienda protegida o las condiciones de devolución no están claras. Un abogado independiente puede revisar contrato y efectos civiles; una gestoría fiscal puede analizar impuestos; un arquitecto o técnico puede inspeccionar el estado; el banco explica su financiación. Asegúrate de que cada profesional indique alcance, coste y posibles conflictos.
La asesoría debe recibir documentación suficiente para valorar, pero protege datos innecesarios. Comparte una carpeta limitada y pregunta cómo se almacenarán los archivos. Pide que las conclusiones distingan hechos comprobados, supuestos y cuestiones pendientes. Si la respuesta depende de una norma, solicita el enlace y artículo. Un consejo oral es útil para iniciar, pero una decisión irreversible merece una nota escrita.
No todo requiere contratar un servicio privado. Las oficinas públicas de vivienda, consumo, asistencia jurídica gratuita y autoridades tributarias pueden ofrecer orientación conforme a sus competencias. Confirma si el recurso es informativo o representativo y qué plazo conserva la persona solicitante. Una llamada a una oficina no suspende por sí sola el plazo de arras o recurso.
Si recibes dos consejos distintos, no elijas el que promete un resultado más favorable. Pregunta qué supuesto o regla explica la diferencia, consulta la fuente y busca una tercera revisión si el riesgo es material. Las ayudas cambian; una respuesta basada en convocatoria anterior puede haber quedado obsoleta. La fecha de la asesoría y versión normativa importan tanto como su conclusión.