Derramas de comunidad al comprar vivienda: documentos, pagos y riesgos
Cómo revisar actas, deudas, obras y derramas antes de comprar. Ejemplos de reparto, ayudas pendientes y presupuesto comunitario.
Guía revisada el 27 de septiembre de 2026. La cuota mensual de comunidad solo muestra una parte del coste de ser propietario. Un edificio puede cobrar poco y tener una cubierta pendiente de reparación, o cobrar más porque ya financia un mantenimiento ordenado. Antes de comprar importa conocer las obras, las deudas, los acuerdos y el calendario de cobros. Esta guía explica cómo convertir esos documentos en un presupuesto comprensible. Se refiere al régimen general de la Ley de Propiedad Horizontal; donde exista derecho civil propio aplicable, como en Cataluña, hay que comprobar sus reglas específicas.
Índice del artículo
La diferencia entre cuota ordinaria y derrama
La cuota ordinaria suele financiar los gastos recurrentes del edificio: limpieza, mantenimiento, seguros, administración y otros servicios acordados. Una derrama es una aportación extraordinaria destinada a cubrir una necesidad que no se atiende con el presupuesto ordinario disponible. Su nombre no determina por sí solo quién debe pagarla, si el acuerdo es válido o cómo se reparte. Esas cuestiones dependen de la naturaleza del gasto, del título, de los estatutos y de las reglas aplicables.
Para analizar un piso, pide las cifras separadas. Saber que la comunidad cuesta noventa euros al mes resulta insuficiente si además se cobran doscientos durante dieciocho meses para una obra. También conviene averiguar si esos noventa euros incluyen calefacción, agua u otros servicios, porque comparar edificios con conceptos diferentes conduce a conclusiones engañosas. Una cuota aparentemente alta puede incorporar gastos que en otra vivienda se pagan directamente a una compañía.
El presupuesto doméstico debería mostrar la cuota recurrente, las derramas aprobadas y una previsión prudente de mantenimiento futuro. Esta última no es una deuda exigible ni una derrama anunciada: es una reserva personal que puedes definir según tu situación. Mantener esas categorías separadas permite saber qué importe está documentado y qué cantidad has añadido por prudencia, sin presentar hipótesis como obligaciones ya aprobadas.
Qué documentos pedir antes de comprometer dinero
La revisión comienza con los estatutos, el título constitutivo cuando sea necesario para entender cuotas o anexos, las últimas actas relevantes, el presupuesto vigente y la información de deudas de la vivienda. No hace falta recopilar documentación indiscriminada de todos los vecinos. Solicita al vendedor que facilite la información pertinente mediante los canales adecuados y respetando los datos de terceros. Como potencial comprador no debes asumir un acceso ilimitado a los archivos comunitarios.
Las actas permiten localizar acuerdos sobre obras, estudios, financiación y reclamaciones. Un presupuesto aprobado muestra los gastos previstos, mientras que la ejecución contable ayuda a ver cuánto se ha cobrado y pagado realmente. Si solo recibes una cifra de saldo bancario, faltará saber qué facturas están pendientes y qué cantidades tienen un destino comprometido. El dinero en la cuenta puede parecer abundante y estar ya reservado para una actuación contratada.
Organiza las preguntas por importancia. Primero identifica obligaciones que puedan afectar a la compra inmediata; después, necesidades previsibles del edificio; finalmente, mejoras opcionales en discusión. Si el vendedor no dispone de un documento, pídele que aclare cómo obtenerlo o qué información equivalente puede acreditar. Una respuesta verbal tranquilizadora no sustituye un acuerdo escrito cuando la decisión compromete varios miles de euros.
Certificado de deudas: útil, pero no una radiografía completa
La Ley de Propiedad Horizontal, artículo 9, regula la declaración y certificación sobre deudas comunitarias en la transmisión. También establece la afección del inmueble por determinadas deudas anteriores dentro del periodo legal. En el régimen general, esa referencia alcanza la parte vencida del año de adquisición y los tres años naturales anteriores. No debe confundirse esta afección con una regla que elimine cualquier otra responsabilidad personal o contractual existente.
Un certificado sin deuda a su fecha de emisión no garantiza que no haya una obra futura o cuotas todavía no vencidas. Puede existir una derrama aprobada cuyos recibos comiencen después de la compraventa. Por eso conviene preguntar expresamente por acuerdos pendientes de ejecución y por su calendario. La certificación de saldo y las actas cumplen funciones complementarias: una informa de una situación de deuda y las otras ayudan a comprender decisiones y compromisos.
Renunciar a la certificación para acelerar la firma puede dejar al comprador con menos información. Antes de aceptar una exoneración, entiende su alcance y consulta a la notaría o al profesional que revise la operación. El hecho de que la ley contemple determinados mecanismos formales no significa que utilizarlos sea conveniente en cualquier compra. La prisa del calendario no reduce el coste de una obligación desconocida.
Obras obligatorias y mejoras: por qué importa la clasificación
No todas las actuaciones se deciden de la misma manera. La conservación, la seguridad y ciertos supuestos de accesibilidad tienen un tratamiento específico en el artículo 10 de la LPH. Otras actuaciones se someten a los acuerdos y mayorías del artículo 17. Llamar a todo «mejora» puede ocultar una obligación de conservación; llamar a todo «obra necesaria» puede evitar una discusión que sí requiere examen. La clasificación debe apoyarse en el objeto real y en la documentación técnica.
Una cubierta con filtraciones, un ascensor nuevo y la renovación estética de un portal plantean preguntas diferentes. En cada caso conviene identificar el problema, el informe que lo describe, la solución propuesta y la norma que se invoca. La existencia de una subvención tampoco transforma automáticamente una actuación opcional en obligatoria, ni elimina las reglas de adopción de acuerdos. Primero se determina qué se quiere hacer y con qué fundamento; después se analiza su financiación.
Si se mezclan varias actuaciones en un único presupuesto, pide que se desglosen. Puede haber una parte indispensable y otra adicional. Ese desglose ayuda a valorar costes, alternativas y responsabilidades, aunque la solución técnica final necesite una ejecución conjunta. Para un comprador, el resultado útil es saber qué está aprobado, qué está impuesto por una orden y qué sigue siendo una propuesta discutida en la comunidad.
Quién paga si la vivienda se vende con una derrama en marcha
La respuesta no debe reducirse a una frase universal como «siempre paga quien era propietario cuando se aprobó». La naturaleza de la actuación, el momento de exigibilidad y la norma aplicable importan. El artículo 17.11 contiene una regla específica para derramas destinadas a mejoras, vinculada a quien sea propietario cuando las cantidades sean exigibles. Antes de extenderla a cualquier gasto hay que examinar el supuesto concreto y la relación con otras obligaciones.
Además, comprador y vendedor pueden pactar entre sí una distribución económica. Ese acuerdo privado no necesariamente altera lo que la comunidad puede exigir conforme a las reglas que le sean aplicables. Conviene diferenciar la obligación frente a la comunidad y el eventual derecho de una parte a reclamar a la otra por lo pactado. Un contrato de compraventa debe expresar el reparto con suficiente precisión para que no dependa de interpretaciones posteriores.
En una operación con una derrama relevante, incorpora una relación de cuotas, vencimientos y pagos realizados. Si el vendedor asume las pendientes, explica cómo se hará efectivo el compromiso y qué ocurrirá si el importe cambia por un acuerdo posterior. No improvises retenciones de precio ni cláusulas genéricas sin revisión. Un mecanismo pensado para dar seguridad puede generar un conflicto adicional si no identifica el dinero, las condiciones de liberación y quién debe acreditarlas.
Leer un acta buscando decisiones, no solo titulares
Una reunión puede tratar una obra sin aprobarla, aprobar un estudio sin contratar la ejecución o elegir un presupuesto condicionado a financiación. Al leer el acta, localiza el texto del acuerdo y distingue esos niveles. Frases como «se comenta la necesidad de reparar» no equivalen a «se aprueba ejecutar la reparación». También importa comprobar si hubo acuerdos posteriores que modificaron el anterior. Una copia aislada puede describir una situación que ya cambió.
Anota la fecha, el objeto, el importe, el sistema de reparto y los vencimientos que aparezcan. Si falta uno de esos elementos, formula una pregunta concreta. Cuando el acta remita a un anexo, pide el anexo: puede contener el presupuesto o una condición esencial. No conviertas un resumen comercial del vendedor en la única descripción de un acuerdo que afecta a la vivienda durante años.
La existencia de una discrepancia o impugnación merece atención, pero no permite asumir que todo está suspendido. El artículo 18 regula la impugnación y sus efectos; la situación procesal concreta necesita revisión. Para valorar la compra, pregunta qué está siendo discutido, si hay resoluciones y qué cobros continúan previstos. Evita tratar un rumor de pasillo como una decisión judicial o una certeza sobre el resultado del conflicto.
Cuotas de participación y reparto de gastos
El reparto puede depender de cuotas de participación y de reglas específicas válidamente aplicables a determinados servicios o elementos. No basta con dividir el presupuesto por el número de puertas. Garajes, locales, viviendas y subcomunidades pueden tener tratamientos distintos. Antes de hacer tu cálculo, identifica la base de reparto usada en el acuerdo y comprueba que corresponde a la actuación analizada. Un porcentaje tomado de otra factura puede no servir para esta obra.
Como ejemplo puramente aritmético, una actuación de ciento veinte mil euros repartida con una participación del cuatro por ciento supondría cuatro mil ochocientos euros para esa finca. Si el acuerdo prevé doce pagos iguales, serían cuatrocientos euros por pago. El cálculo es correcto bajo esas hipótesis, pero no demuestra que ese porcentaje sea el jurídicamente aplicable. La validez de la base es una comprobación previa a multiplicar.
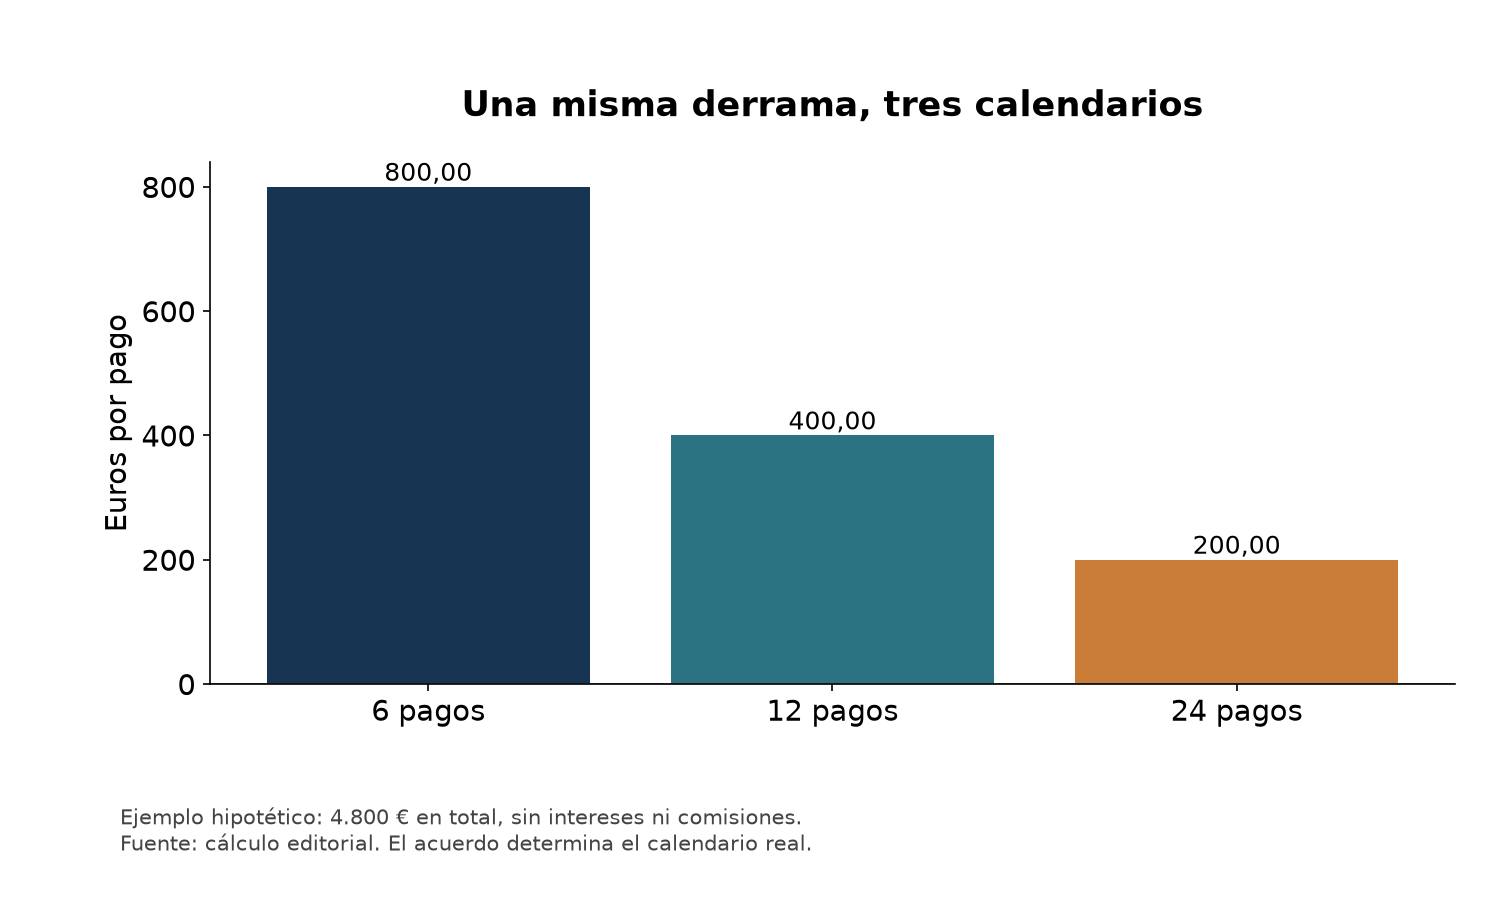
Si el total repartido no coincide con el presupuesto, revisa impuestos, honorarios, reservas, subvenciones descontadas y redondeos. La diferencia puede tener una explicación legítima, pero debe ser visible. Una tabla que permite conciliar el coste global con las aportaciones individuales resulta mucho más útil que comunicar a cada vecino una cantidad sin mostrar cómo se ha obtenido.
Comparar presupuestos de obra que realmente cubran lo mismo
Dos presupuestos no son comparables solo porque tengan el mismo título. Uno puede incluir andamios, gestión de residuos, protección de zonas comunes y acabados, mientras que otro los excluye. También pueden diferir en mediciones, materiales, garantías y tratamiento de imprevistos. La comparación económica empieza definiendo un alcance común. Si cada empresa presupone una solución distinta, el precio más bajo no identifica necesariamente la opción más eficiente.
Pide una tabla de partidas, unidades y exclusiones. Cuando intervenga un técnico, su función puede ser fundamental para valorar si las soluciones responden al problema. Un comprador no tiene por qué convertirse en especialista en estructuras, pero sí puede comprobar que existe una revisión competente y que las decisiones se apoyan en documentación. Una descripción técnica incomprensible no debe sustituirse por confianza ciega ni por conclusiones improvisadas.
El calendario también tiene valor económico. Una obra que obliga a repetir medios auxiliares o deja una parte sin resolver puede generar gastos posteriores. Pregunta qué se considera finalización, cómo se verificará y qué documentos se entregarán. El presupuesto aprobado es una previsión; el contrato y el control de ejecución determinan cómo se gestionan cambios, pagos y responsabilidades durante el trabajo.
Contingencias: reservar sin inventar un coste definitivo
Las obras pueden encontrar problemas no visibles en una primera inspección. Una reserva para contingencias ayuda a preparar ese riesgo, pero no debe confundirse con dinero que la empresa puede gastar sin explicación. La comunidad necesita saber qué cambios requieren autorización, cómo se documentan y qué información recibirá sobre el uso de la reserva. El porcentaje prudente depende de la actuación y de la calidad del diagnóstico; no hay una cifra universal adecuada para cualquier edificio.
Imaginemos un presupuesto base de cien mil euros y una previsión adicional de diez mil. El escenario máximo de planificación sería ciento diez mil, pero eso no significa que se hayan contratado ya trabajos por toda esa cantidad. Si el acuerdo solicita aportaciones para cubrir ambos conceptos, conviene que la contabilidad los identifique. Si no se utiliza la reserva, habrá que decidir su tratamiento conforme a los acuerdos y reglas aplicables.
Para el comprador, la información relevante es qué exposición económica asume y con qué grado de certeza. Puedes trabajar con un escenario base y otro de mayor coste, siempre etiquetados como hipótesis. No presentes el peor escenario como una deuda existente ni ignores el riesgo porque todavía no haya factura. Esa distinción permite negociar el precio con información, sin exagerar ni minimizar el estado del edificio.
Subvenciones concedidas, solicitadas y cobradas
Una ayuda anunciada no equivale a una ayuda concedida, y una concesión no equivale a dinero disponible en la cuenta. En rehabilitación pueden existir condiciones, plazos de ejecución, justificación y pagos posteriores. Para evaluar la tesorería de la comunidad pregunta en qué fase está el expediente y qué documento lo acredita. Una expectativa optimista puede reducir el coste final previsto y, aun así, dejar una necesidad de financiación importante durante la obra.
Supongamos una actuación de ochenta mil euros con una ayuda hipotética de treinta mil que se cobraría al terminar y justificar. Si no hay anticipo ni financiación adicional, la comunidad podría necesitar disponer inicialmente de los ochenta mil. El coste neto esperado sería cincuenta mil, pero la caja necesaria antes del cobro sería otra magnitud. Esta diferencia explica por qué una obra subvencionada puede requerir derramas elevadas al comienzo.
Pregunta qué ocurriría si la ayuda se reduce, se retrasa o no se cobra por incumplir una condición. No se trata de dar por hecho un fracaso, sino de comprobar que existe un plan viable. Si la decisión de compra depende de esa subvención, revisa el expediente con especial cuidado y evita descontar del precio una cantidad que todavía no está respaldada por una resolución aplicable al edificio.
Préstamo comunitario y pagos aplazados
Financiar una actuación puede repartir la salida de dinero en más años, pero añade condiciones que deben comprenderse. Pide información sobre capital, plazo, intereses, comisiones, garantías y forma de pago. Una cuota mensual pequeña puede ocultar un coste total mayor. También conviene distinguir un préstamo contratado por la comunidad de un aplazamiento ofrecido individualmente a un propietario, porque las obligaciones y documentación pueden ser diferentes.
Si compras durante la financiación, pregunta qué compromisos están vinculados a la finca y cómo se reflejan en la operación. No presupongas que el vendedor puede transferir cualquier obligación bancaria mediante una frase en el contrato de compraventa. La entidad financiera y los acuerdos comunitarios pueden exigir actuaciones específicas. El análisis debe identificar quién es deudor, quién paga en la práctica y qué ocurre si se vende o se amortiza antes.
Compara la alternativa financiada con el pago inmediato usando el mismo alcance de obra. Incluye los costes financieros y conserva el calendario. Si el tipo puede variar, añade escenarios razonables sin presentarlos como predicciones. La decisión depende de la liquidez de la comunidad y de sus propietarios, no solo de minimizar intereses. Una solución barata sobre el papel puede resultar inviable si exige dinero que no está disponible cuando vence la factura.
Fondo de reserva: no es dinero libre para cualquier reparto
El artículo 9 de la LPH regula el fondo de reserva y fija en el régimen general un mínimo vinculado al último presupuesto ordinario. Su existencia ayuda a atender determinadas necesidades del inmueble, pero el saldo comunicado debe interpretarse junto con sus compromisos. No es suficiente saber que la cuenta tiene cierta cantidad: puede incluir recibos cobrados para una obra o pagos que todavía no han salido. La contabilidad debe permitir distinguir esas situaciones.
Un edificio que utiliza una parte de su reserva para una actuación puede necesitar reponer recursos para futuras obligaciones. Por eso, reducir la derrama con todo el efectivo disponible no siempre mejora la situación a medio plazo. La decisión requiere valorar necesidades previstas, cobros pendientes y gastos ordinarios. Para el comprador resulta útil preguntar qué saldo quedaría después de pagar los compromisos ya asumidos, no solo cuál es el saldo actual.
Tampoco debes atribuirte una parte individual recuperable del fondo como si fuera un depósito personal que el vendedor puede retirar libremente al marcharse. La titularidad y finalidad comunitarias importan. Si una negociación de precio menciona el fondo, conviene explicar que se está valorando la situación económica del edificio, no comprando una cuenta separada de dinero disponible para el nuevo propietario.
Morosidad comunitaria y liquidez de la obra
Una comunidad puede aprobar una derrama suficiente en términos contables y no recaudarla a tiempo si hay impagos. Pregunta por la información agregada relevante, los importes vencidos y las medidas de gestión, sin solicitar datos personales innecesarios. El objetivo es valorar la capacidad de atender compromisos, no elaborar una lista pública de vecinos. Un saldo pendiente de cobro no tiene la misma utilidad inmediata que dinero ya disponible.
En un ejemplo, una comunidad necesita veinte mil euros antes de iniciar una obra y ha girado recibos por esa cantidad. Si solo ha cobrado dieciséis mil, existe una diferencia de cuatro mil aunque el presupuesto esté equilibrado. Habrá que saber cómo se cubre y qué consecuencias tendría un retraso. No debe asumirse que todos los demás propietarios pagarán automáticamente cualquier déficit; el tratamiento exige revisar acuerdos y obligaciones.
La existencia de deudas tampoco significa por sí sola que el edificio esté mal gestionado. Importan su antigüedad, concentración, documentación y evolución. Un informe claro puede mostrar una situación controlada; una ausencia total de información impide valorarla. Para comprar con criterio, pide hechos verificables y evita basar la decisión en afirmaciones generales sobre la solvencia o conducta de personas concretas.
Inspecciones del edificio y mantenimiento previsto
Las inspecciones, informes de evaluación y obligaciones de conservación dependen del marco territorial y de las características del inmueble. Comprueba qué documentos existen, su fecha y el resultado, sin asumir un plazo único para toda España. Un informe favorable en un momento determinado no garantiza que no aparezcan nuevas necesidades. Del mismo modo, una deficiencia detectada puede estar ya reparada y acreditada en documentación posterior.
Pregunta qué actuaciones se han realizado después del último informe y cuáles siguen pendientes. Si hay una orden administrativa, solicita que se identifiquen su contenido, plazos y estado de cumplimiento mediante los canales adecuados. No es suficiente una frase como «la inspección está pasada» cuando el documento incluye condiciones o reparaciones. La utilidad del informe está en sus conclusiones y en el seguimiento, no solo en su existencia.
Un plan de mantenimiento permite anticipar gastos y comparar un edificio con otro. Puede incluir revisiones, sustituciones y actuaciones escalonadas, pero sus previsiones no son facturas definitivas. Para tu presupuesto personal, identifica las intervenciones más próximas y su grado de desarrollo. Un ascensor antiguo no demuestra una derrama inmediata; un acuerdo aprobado de sustitución con calendario sí aporta una obligación mucho más concreta.
Accesibilidad: necesidad, acuerdo y financiación
La eliminación de barreras puede responder a situaciones personales y a obligaciones legales específicas. La LPH contiene distintos supuestos en sus artículos 10 y 17, con condiciones y consecuencias que deben leerse completas. No basta con repetir que instalar un ascensor exige siempre una determinada mayoría, porque puede existir una actuación obligatoria por otro cauce. La clasificación del caso debe preceder al cálculo de votos y costes.
Desde el punto de vista de compra, comprueba si hay solicitudes, estudios de viabilidad o acuerdos. Un anuncio que afirma «posibilidad de ascensor» puede describir solo una expectativa. Pregunta si existe espacio técnicamente viable, autorizaciones necesarias, presupuesto y financiación. Una solución puede afectar a elementos privativos o a la distribución del edificio, lo que añade cuestiones que no se resuelven con una simple división del coste entre vecinos.
La accesibilidad también tiene valor de uso. Una vivienda que hoy resulta cómoda puede dejar de serlo si cambian las necesidades del hogar. Esa valoración personal es distinta de pronosticar cuánto subirá el precio después de la obra. Puedes considerar la mejora de movilidad y autonomía sin atribuir una revalorización garantizada. El análisis profesional distingue utilidad, obligación jurídica, coste y posible efecto comercial.
Rehabilitación energética y ahorro esperado
Aislar una fachada o renovar instalaciones puede mejorar el confort y reducir consumos, pero el ahorro económico depende de más factores que el presupuesto de obra. Intervienen el estado inicial, los hábitos, el clima, los precios energéticos y el rendimiento real de la solución. Si una propuesta promete recuperar la inversión en cierto número de años, pide las hipótesis y comprueba si incluyen mantenimiento, financiación y posibles subvenciones.
El consumo anterior puede no representar una vivienda mantenida a una temperatura confortable. Una familia que apenas encendía la calefacción podría aprovechar la mejora para vivir mejor sin reducir tanto su factura. Eso no hace inútil la actuación; muestra que ahorro monetario y mejora de bienestar no son idénticos. Para decidir conviene conocer ambos objetivos y no juzgar el proyecto únicamente por un plazo de retorno simplificado.
Cuando compares escenarios, utiliza rangos y explica qué cambiaría el resultado. Evita sumar una ayuda incierta y un ahorro máximo como si ambos estuvieran garantizados. Una comunidad necesita un presupuesto que pueda pagar aunque el resultado energético tarde en consolidarse. La guía de rehabilitación amplía la organización de estas decisiones y puede servir para preparar preguntas técnicas específicas.
Cómo incorporar las derramas a una oferta de compra
El precio anunciado no representa todo el dinero que necesitarás durante los primeros años. Añade impuestos, gastos de la operación, reparaciones privativas y compromisos comunitarios que correspondan. Evita contar dos veces una derrama si el vendedor ya la paga y el acuerdo está correctamente documentado. La comparación entre pisos mejora cuando cada uno tiene una hoja de costes con los mismos conceptos y horizontes temporales.
Un ejemplo: dos viviendas tienen el mismo precio, pero una requiere una aportación comunitaria documentada de seis mil euros durante el primer año. La otra tiene una cuota ordinaria algo mayor porque financia mantenimiento ya previsto. No se puede decidir cuál es más barata mirando solo la mensualidad. Hay que revisar qué servicios incluye cada cuota, qué obra cubre la derrama y qué riesgos quedan fuera de ambos presupuestos.
Al negociar, utiliza documentos y cantidades identificadas. Una propuesta razonada puede distinguir una deuda vencida, una derrama futura y una reserva personal para posibles obras. Solo las dos primeras tienen respaldo como compromisos concretos cuando están acreditadas. Presentar todas como deudas del vendedor puede bloquear la conversación y debilitar tu argumento, incluso si el edificio necesita efectivamente una revisión del precio.
Vivienda alquilada: comunidad y relación con el inquilino
Que el propietario deba pagar a la comunidad no determina automáticamente si puede repercutir un concepto al arrendatario. La relación de alquiler tiene sus propias reglas y el contrato debe revisarse junto con la LAU. Una derrama no se traslada sin más al inquilino porque el recibo haya llegado durante su estancia. Tampoco conviene deducir de una cláusula genérica que todos los gastos futuros son repercutibles en cualquier circunstancia.
Si compras una vivienda arrendada, analiza por separado las obligaciones comunitarias, el contrato de alquiler y los ingresos esperados. Una rentabilidad calculada descontando solo la cuota hipotecaria puede ocultar gastos de mantenimiento, periodos sin cobro y actuaciones del edificio. La existencia de un inquilino no convierte el inmueble en una inversión sin necesidades de caja. También deben examinarse las consecuencias de obras que afecten al uso de la vivienda.
La Ley de Arrendamientos Urbanos regula gastos, conservación y determinadas mejoras. Para aplicar sus reglas a una repercusión concreta importa la fecha del contrato y su contenido. Antes de enviar una nueva cantidad a cobrar, verifica el fundamento y la comunicación necesaria. Una liquidación clara previene que un problema de presupuesto comunitario se convierta además en un conflicto arrendaticio.
Caso completo: compra con fachada aprobada y ayuda pendiente
Imagina un edificio que ha aprobado una reparación de fachada por ciento veinte mil euros. A la vivienda le corresponde, bajo el reparto documentado del ejemplo, un cuatro por ciento: cuatro mil ochocientos euros. Se ha solicitado una ayuda, pero todavía no existe resolución. El vendedor afirma que probablemente no habrá que pagar toda la cantidad. El comprador debe distinguir la obligación aprobada de la expectativa de subvención y preparar su presupuesto con ambas situaciones separadas.
Si la compraventa se firma antes de que venzan todas las cuotas, las partes necesitan revisar quién responde frente a la comunidad y cómo distribuyen entre ellas el coste. Un acuerdo puede prever que el vendedor asuma una cantidad concreta, pero debe explicar su ejecución. Si después llega la ayuda, también conviene que quede claro cómo afecta al pacto, evitando que una parte pague sobre un escenario y la otra reciba un beneficio no contemplado.
La evaluación no termina con la suma. Hay que comprobar que el presupuesto incluye los trabajos necesarios, que la comunidad puede adelantar pagos y que existe un calendario realista. Si la ayuda no llega, ¿hay financiación suficiente? Si aparece una modificación de obra, ¿cómo se aprueba? Estas preguntas no invalidan la compra; permiten saber qué riesgo se está aceptando y cuánto dinero debe conservar el comprador fuera de la entrada hipotecaria.
Caso completo: cuota baja y mantenimiento aplazado
En otro edificio la cuota mensual es reducida y no hay deudas vencidas de la vivienda. Sin embargo, las actas muestran varios años de conversaciones sobre filtraciones y una instalación que necesita revisión. Todavía no se ha contratado una obra. El comprador no debe inventar una derrama ni calcularla mediante una cifra por vecino tomada de internet. Sí puede reconocer que existe una incertidumbre técnica que merece aclaración antes de comprometer su ahorro.
Una visita con un profesional y la revisión de informes pueden ayudar a dimensionar el problema. Si no hay datos suficientes, la incertidumbre debe reflejarse en la decisión y en el margen de caja, no ocultarse detrás de la cuota baja. También puede preguntarse qué pasos tiene previstos la comunidad: diagnóstico, solicitud de presupuestos o reunión. La ausencia de acuerdo no significa ausencia de necesidad, aunque tampoco permita afirmar un coste exacto.
Comparar este piso con otro que ya ha realizado las obras exige valorar el estado resultante, el dinero comprometido y las obligaciones futuras. Una vivienda aparentemente más cara puede ofrecer mayor previsibilidad de gasto. Otra más barata puede ser adecuada si el comprador comprende el riesgo y dispone de recursos. La decisión depende de documentos, necesidades personales y capacidad financiera, no de una regla que premie siempre la cuota más baja.
Una revisión final antes de la escritura
Actualiza la información cerca de la firma, porque entre la primera visita y la escritura puede haber nuevas reuniones o vencimientos. Comprueba que el certificado y las actas relevantes son coherentes con lo pactado. Si aparece un cambio, acláralo antes de firmar y comunica a la notaría lo que necesite constar. No confíes en que una conversación anterior resolverá por sí sola una contradicción entre documentos.
Después de comprar, comunica el cambio de titularidad por el canal adecuado y facilita los datos necesarios para notificaciones y pagos. Verifica el primer recibo y conserva la documentación de la operación. Si había un reparto pactado con el vendedor, sigue su cumplimiento hasta que esté cerrado. La gestión posterior es parte de una compra ordenada, especialmente cuando la obra o financiación comunitaria continúa durante meses.
La referencia principal de esta guía es la LPH consolidada, en particular sus artículos 9, 10, 17 y 18. Su aplicación puede variar por el régimen jurídico del inmueble y por los hechos. El resultado práctico que debes buscar es una hoja con obligaciones acreditadas, fechas de pago, documentos y escenarios de incertidumbre. Con ella podrás integrar la comunidad en el presupuesto completo de compra y decidir con una visión más real del coste de la vivienda.
Una tabla de tesorería para los primeros veinticuatro meses
Para trasladar la documentación al presupuesto familiar, dibuja veinticuatro columnas mensuales y una fila por concepto. Incluye cuota ordinaria, derrama, gastos privativos previstos y reserva personal. Coloca cada pago en su vencimiento real, aunque el promedio anual parezca pequeño. Una aportación de dos mil cuatrocientos euros en enero no plantea la misma necesidad de liquidez que cien euros cada mes durante dos años, aun cuando ambas sumas coincidan.
Después añade los ingresos disponibles y otros compromisos del hogar. El objetivo no es destinar todo el sobrante a la vivienda, sino comprobar que la compra deja margen para gastos no relacionados con el edificio. Si el calendario solo funciona suponiendo una ayuda pendiente o una devolución incierta, identifica esa dependencia. Puedes preparar un segundo escenario sin ese ingreso y valorar si necesitas más ahorro, otro calendario pactado o reconsiderar la operación.
Esta herramienta también sirve cuando una derrama termina pronto. No conviertas automáticamente su desaparición en dinero libre permanente: puede haber mantenimiento posterior o una obligación diferente ya prevista. Revisa el calendario con documentos actualizados y conserva las hipótesis utilizadas. La utilidad de la tabla está en mostrar los meses difíciles y la información que falta, no en producir una cifra aparentemente precisa que esconda incertidumbres.
Qué preguntar al administrador sin invadir datos de terceros
Prepara preguntas vinculadas a la vivienda y al funcionamiento económico del edificio: qué acuerdos afectan a esa finca, qué cantidades están pendientes, qué vencimientos existen y dónde se documentan. Si necesitas información agregada sobre morosidad o tesorería, explica su finalidad y canaliza la solicitud a través del vendedor cuando corresponda. No pidas copias indiscriminadas de cuentas bancarias, documentos de identidad o circunstancias personales de vecinos.
Una respuesta útil puede consistir en una certificación, un extracto pertinente de un acuerdo o una explicación respaldada por documentación. Si el administrador no puede facilitar directamente cierta información a un tercero, eso no demuestra que esté ocultando un problema. Puede ser necesario que actúe el propietario o que se limite el contenido. Respetar ese procedimiento ayuda a obtener lo relevante sin crear un conflicto innecesario sobre acceso a datos.
Cuando recibas una explicación oral importante, resume por escrito tu comprensión y solicita que se corrija si es inexacta. Distingue una estimación de una confirmación documental. Un administrador puede advertir que probablemente se estudiará una obra el próximo año, pero esa previsión no es todavía un acuerdo ni un presupuesto aprobado. Mantener esa diferencia evita atribuir al profesional una garantía que no ha ofrecido.
Señales que justifican ampliar la revisión
Conviene detenerse cuando faltan anexos esenciales, aparecen cifras incompatibles o se afirma que una obra está pagada sin poder explicar su financiación. También merece atención que la cuota comunicada excluya recibos extraordinarios que el vendedor presenta después como algo menor. Ninguna de estas señales prueba por sí sola una irregularidad. Sí indica que la información disponible todavía no permite calcular con confianza la exposición económica del comprador.
Otra señal es la presión para renunciar a documentos porque la firma está próxima. Puedes ordenar las dudas por su impacto y pedir que se resuelvan las relevantes antes de asumir obligaciones. Una aclaración pequeña puede bastar; en otros casos hará falta una revisión jurídica o técnica. Lo razonable depende del importe y de la incertidumbre, no de la incomodidad que produzca formular preguntas en una negociación avanzada.
Una compra bien preparada no exige que el edificio carezca de problemas. Exige conocer los que importan, entender cómo se van a gestionar y disponer de recursos compatibles con ellos. Las comunidades necesitan mantenimiento y toman decisiones colectivas que afectan a todos. Incorporar esa realidad al presupuesto evita tratar la vivienda como un interior aislado de la estructura, instalaciones y obligaciones compartidas que permiten utilizarla cada día.
Al recibir el primer recibo como propietario, compáralo con la información utilizada para comprar. Comprueba los conceptos y el periodo, especialmente si coincide con el cambio de titularidad. Un cargo distinto puede responder a un ajuste legítimo, pero debe poder explicarse. Conserva la respuesta y actualiza tu calendario. Esta comprobación temprana permite detectar un error de domiciliación o una derrama omitida antes de que varios meses de pagos hagan más difícil reconstruir lo ocurrido. La documentación previa tiene valor cuando se utiliza también para verificar la gestión posterior.