Aval ICO para la primera vivienda en 2026: requisitos, límites y gastos
Condiciones del aval ICO tras la adenda de 2026, límites de precio, gastos no financiados y ejemplos para preparar la compra de tu primera vivienda.
Fuentes comprobadas el 22 de septiembre; publicación: 24 de septiembre de 2026. Esta guía distingue las condiciones del convenio, su modificación de 2026 y la decisión de crédito de cada entidad. Los casos numéricos son ejemplos propios; no representan ofertas ni expedientes concedidos.
Índice del artículo
Respuesta rápida: qué permite el aval ICO y qué sigue dependiendo del banco
La línea de avales para primera vivienda puede facilitar una financiación superior a la aportación habitual del banco a jóvenes de hasta treinta y cinco años y a familias con menores a cargo que cumplan sus requisitos. El plazo de formalización se ha prorrogado hasta el 31 de diciembre de 2027. La adenda publicada en julio de 2026 elevó a 150.000 euros el límite de patrimonio neto de la persona solicitante y modificó el sistema para determinar los límites de ingresos. BOE: adenda del convenio MIVAU–ICO.
El aval no es dinero que se entregue al comprador para pagar la entrada. Es una garantía parcial asociada al préstamo que concede una entidad. La persona prestataria sigue debiendo el capital y los intereses pactados. Tampoco convierte una operación en financiable por el mero hecho de cumplir la edad o el límite de precio. El banco estudia solvencia, documentación y riesgo, y decide si concede el préstamo y con qué condiciones. ICO: funcionamiento de la línea.
La financiación puede alcanzar el menor valor entre precio de adquisición y tasación, sin incorporar impuestos y gastos, dentro de los límites del programa. La cobertura máxima general del aval se relaciona con la financiación que supera el ochenta por ciento de esa referencia; para determinadas viviendas con certificación energética de A a D, la referencia es del setenta y cinco por ciento. La fórmula concreta evita interpretar que cualquier préstamo recibe automáticamente una cobertura equivalente al veinte o al veinticinco por ciento de su importe.
Hay una discrepancia documental que merece atención. En la ficha informativa consultada del ICO todavía aparecen apartados con el antiguo patrimonio máximo de cien mil euros y una referencia uniforme de ingresos. La adenda de 2026 modifica esas condiciones. Esta guía utiliza la modificación publicada en el BOE y recomienda obtener de la entidad la comprobación del límite de ingresos aplicable a la operación. El techo autorizado de siete veces y media el IPREM no significa que ese sea el umbral concedido en todas las provincias.
Cuatro cantidades que conviene separar desde el principio
En una compra con aval público aparecen cuatro cifras relacionadas pero diferentes: precio de la vivienda, importe del préstamo, cantidad garantizada y ahorro que debe aportar el comprador. El precio es lo que se pacta por la adquisición. El préstamo es la deuda concedida por la entidad. El aval cubre una parte del riesgo definido por el programa. El ahorro atiende lo que no se financia, además de gastos y reserva. Sumar el aval al préstamo como si fueran dos ingresos independientes duplicaría recursos que no existen.
Una operación hipotética de doscientos mil euros puede tener un préstamo por ese mismo importe si reúne las condiciones y el banco lo aprueba. Si la cobertura del aval alcanza cuarenta mil euros, el comprador no recibe doscientos cuarenta mil. Recibe financiación por doscientos mil y mantiene una deuda por doscientos mil. La garantía parcial se sitúa detrás de esa financiación. Entender este mecanismo es esencial para comparar el programa con una ayuda directa o con una aportación familiar que realmente reduzca el capital que se pide prestado.
También conviene distinguir el valor de referencia utilizado por la fórmula del aval del valor de referencia catastral empleado en determinadas cuestiones tributarias. Comparten palabras, pero responden a funciones distintas. En la fórmula financiera aquí explicada se compara precio y tasación. En el cálculo fiscal habrá que revisar la normativa del impuesto correspondiente. Utilizar una misma casilla para ambas referencias puede producir errores tanto en la financiación prevista como en el dinero reservado para impuestos.
La carpeta de la operación debería mantener esas cantidades en documentos separados y conciliados: acuerdo de precio, tasación, propuesta de préstamo y presupuesto de gastos. Si cambia alguna, se rehace el cuadro. Una rebaja de precio puede modificar necesidades de financiación; una tasación inferior puede aumentar la entrada; una comisión o un seguro pueden cambiar el coste total. El aval no elimina la necesidad de seguir esos cambios hasta que la operación quede documentada y formalizada.
Requisitos personales: comprobarlos en la fecha que corresponde
La edad debe revisarse en relación con la fecha de formalización, no únicamente con la primera visita a una oficina. En el programa de jóvenes, ninguno de los dos adquirentes puede haber cumplido treinta y seis años al formalizar el préstamo. Para familias con menores a cargo existe una vía sin ese límite de edad, con las condiciones específicas de su programa. La adenda también aclara el tratamiento de la mayoría de edad de los menores en la fecha de firma. Adenda de 2026, estipulación tercera.
La residencia legal continuada, la condición de primera vivienda, la situación patrimonial y los demás requisitos deben acreditarse con la documentación que corresponda. La ficha del ICO indica una residencia legal en España durante los dos años anteriores a la solicitud, de manera continua e ininterrumpida. El convenio regula las condiciones y las declaraciones que deben recabarse. Presentar una identificación vigente no demuestra automáticamente toda la antigüedad de residencia que pueda requerirse; conviene pedir a la entidad una relación precisa de documentos admisibles.
La existencia de otra vivienda requiere una revisión particular. Hay supuestos de excepción en el programa, como determinadas participaciones adquiridas por herencia o situaciones de falta de disponibilidad por separación, divorcio u otras causas contempladas. No debe deducirse de una descripción informal que una excepción resulta aplicable. Interesan título de adquisición, porcentaje, situación de uso y documentos que acrediten la circunstancia. La regulación del convenio original debe leerse junto con sus modificaciones.
Para evitar gestiones innecesarias puede prepararse una matriz con requisito, fecha relevante, documento y estado de comprobación. Un requisito confirmado queda acompañado de su soporte; uno dudoso se convierte en una consulta concreta. Esa organización es especialmente útil cuando compran dos personas, porque no todas las condiciones se comprueban sumando sus circunstancias. Que una persona encaje no resuelve por sí solo el análisis de la otra ni el de la operación conjunta.
| Aspecto | Qué revisar | Referencia oficial |
|---|---|---|
| Edad en programa de jóvenes | No haber cumplido 36 años en la firma; comprobar ambos adquirentes | Adenda de 2026 |
| Familias con menores | Programa específico y situación familiar a la fecha relevante | Adenda de 2026 |
| Patrimonio neto | Límite de 150.000 € por persona solicitante | Adenda de 2026 |
| Ingresos | Umbral fijado por la Comisión de Seguimiento; no aplicar el máximo autorizado universalmente | Adenda de 2026 |
| Residencia y primera vivienda | Acreditación y excepciones previstas | Convenio |
| Solvencia | Estudio y decisión de la entidad prestamista | Ficha ICO |
Ingresos e IPREM: leer el cambio de 2026 sin convertir un techo en un derecho
La modificación de 2026 atribuye a la Comisión de Seguimiento la determinación del límite de ingresos y permite modularlo en función de los precios del entorno, dentro de un máximo de siete veces y media el IPREM por adquirente. Para dos compradores se contempla la suma de los límites correspondientes. En el programa de familias se añaden reglas vinculadas a menores y monoparentalidad. La aplicación exige conocer el umbral operativo que corresponde al caso, no simplemente multiplicar el máximo normativo y dar por aprobado el acceso.
Esto obliga a distinguir tres fechas: la del documento original, la de la modificación y la de la comprobación realizada para la operación. Un artículo antiguo puede describir correctamente las condiciones de su momento y resultar insuficiente para una firma posterior. Una ficha informativa puede haberse actualizado en algunos apartados y conservar otros anteriores. Cuando se detecta esa situación, la solución es identificar la discrepancia, acudir al texto modificativo y pedir confirmación documentada del procedimiento que aplicará la entidad.
El lector debería solicitar que le indiquen qué ingresos se consideran, a qué ejercicio corresponden y cómo se acredita una variación de situación. No es lo mismo salario neto mensual que magnitud de renta utilizada para un requisito administrativo. Tampoco se puede decidir la elegibilidad sumando ingresos de convivencia si el programa exige atender a adquirentes concretos. La documentación tributaria y los modelos de declaración tienen una función diferente de la hoja doméstica usada para calcular capacidad mensual de pago.
En la planificación conviene mantener ambas comprobaciones. La primera pregunta es si se cumple el requisito del programa conforme a su definición. La segunda es si los ingresos netos y estables permiten sostener la deuda junto con los gastos del hogar. Cumplir un límite máximo de ingresos no demuestra capacidad de endeudamiento suficiente, del mismo modo que tener una nómina elevada no garantiza encajar en el programa. Son filtros distintos que deben resolverse por separado antes de comprometer la compra.
El precio máximo de la vivienda cambia según el territorio
El ICO mantiene una tabla de precios máximos por comunidad y ciudad autónoma enlazada desde la ficha de la línea. La siguiente transcripción recoge esa tabla consultada el veintidós de septiembre de dos mil veintiséis. No describe precios de mercado ni el importe que un banco ofrecerá a cada comprador. Indica un límite del programa para el precio de adquisición, que debe comprobarse de nuevo con la entidad si cambian la normativa o los documentos operativos antes de la firma.
| Comunidad o ciudad autónoma | Precio máximo del documento enlazado por ICO |
|---|---|
| Andalucía | 225.000 € |
| Aragón | 275.000 € |
| Asturias | 250.000 € |
| Illes Balears | 275.000 € |
| Canarias | 250.000 € |
| Cantabria | 250.000 € |
| Castilla y León | 250.000 € |
| Castilla-La Mancha | 250.000 € |
| Cataluña | 300.000 € |
| Comunitat Valenciana | 250.000 € |
| Extremadura | 200.000 € |
| Galicia | 250.000 € |
| Comunidad de Madrid | 325.000 € |
| Región de Murcia | 250.000 € |
| Navarra | 300.000 € |
| País Vasco | 300.000 € |
| La Rioja | 250.000 € |
| Ceuta | 250.000 € |
| Melilla | 250.000 € |
Fuente de todas las filas: ICO, precios máximos aplicables por comunidad autónoma. Fecha de comprobación: 22/09/2026.
El límite de precio no debería utilizarse como objetivo de gasto. Si el programa admite una vivienda hasta cierta cantidad, eso no implica que convenga buscar la más cara dentro de ese margen. El presupuesto personal puede situarse bastante por debajo. Además, una vivienda aparentemente barata puede exigir reformas o gastos que reduzcan la liquidez disponible. La comparación debe sumar coste de adquisición, financiación y uso, sin convertir una condición administrativa en una recomendación comercial.
También hay que revisar la composición de la operación cuando intervienen anexos u otros elementos. La forma en que se describen y transmiten garajes, trasteros o participaciones no debería utilizarse para maquillar un precio ni eludir un límite. La información declarada debe corresponder con la operación real. Si existe una duda sobre qué importe computa, se plantea antes de reservar y se conserva la respuesta documentada, evitando que una interpretación verbal comprometa cantidades importantes.
Cómo se calcula la parte cubierta por el aval
Para comprender la fórmula, llamaremos referencia al menor importe entre precio y tasación, y préstamo al capital financiado. En el supuesto general, la diferencia relevante es el préstamo menos el ochenta por ciento de la referencia. Dividir esa diferencia por el préstamo permite expresar el porcentaje de cobertura sobre el capital. Para la categoría energética prevista en el programa se utiliza el setenta y cinco por ciento. El cálculo siempre debe aplicarse dentro de los requisitos y límites de la línea.
Supongamos un precio y una tasación de doscientos mil euros y un préstamo de ciento noventa mil. El ochenta por ciento de la referencia son ciento sesenta mil. La diferencia financiada por encima de esa cantidad son treinta mil euros. Esos treinta mil representan aproximadamente el quince coma setenta y nueve por ciento del préstamo, no el veinte por ciento. La cifra ilustra por qué cobertura máxima y cobertura de una operación concreta no deben confundirse.
Si el préstamo del mismo ejemplo fuera de doscientos mil, la diferencia sobre ciento sesenta mil ascendería a cuarenta mil, equivalente al veinte por ciento del capital. En la variante energética que utiliza la referencia del setenta y cinco por ciento, un préstamo de doscientos mil sobre la misma referencia produciría una diferencia de cincuenta mil. Son demostraciones aritméticas de la fórmula, no confirmaciones de elegibilidad ni compromisos de una entidad sobre la financiación que estaría dispuesta a conceder.
Una hoja útil puede mostrar referencia, umbral, capital, diferencia y porcentaje en líneas separadas. Si alguno de los valores cambia, se recalcula todo el cuadro. También debería impedir resultados que sugieran cobertura negativa o financiación fuera de los límites definidos para el supuesto. La herramienta ayuda a entender el mecanismo; la documentación de la operación determina la cobertura efectiva. No debe sustituirse esta última por una captura de una calculadora o por una regla memorizada sobre porcentajes.
Ejemplo completo: una compra de doscientos mil euros
Imaginemos una vivienda cuyo precio es de doscientos mil euros y cuya tasación coincide con ese importe. El hogar estudia tres posibles préstamos: ciento sesenta mil, ciento ochenta mil y doscientos mil euros. En el primer caso, la aportación al precio sería de cuarenta mil; en el segundo, veinte mil; en el tercero, cero. La aportación al precio disminuye al aumentar el préstamo, pero la deuda crece exactamente en esa diferencia. No se ha reducido el precio ni se ha recibido una subvención equivalente.
Para completar el ejercicio, supongamos que el hogar reserva dieciocho mil euros para impuestos y otros desembolsos de adquisición, y doce mil como fondo que desea conservar. Estas cantidades son hipótesis didácticas y no tipos tributarios, presupuestos profesionales ni recomendaciones universales de reserva. El ahorro necesario del ejemplo ascendería a setenta mil, cincuenta mil o treinta mil euros, respectivamente. Incluso con financiación de todo el precio, siguen existiendo necesidades de liquidez fuera del capital adquirido.
| Escenario hipotético | Préstamo | Aportación al precio | Gastos supuestos | Reserva elegida | Ahorro total |
|---|---|---|---|---|---|
| Financiación del 80 % | 160.000 € | 40.000 € | 18.000 € | 12.000 € | 70.000 € |
| Financiación del 90 % | 180.000 € | 20.000 € | 18.000 € | 12.000 € | 50.000 € |
| Financiación del 100 % | 200.000 € | 0 € | 18.000 € | 12.000 € | 30.000 € |
La tabla compara necesidades iniciales y no afirma que los tres escenarios estén disponibles para cualquier persona. El ochenta por ciento sirve como referencia de comparación; la operación avalada exige los porcentajes y demás condiciones correspondientes. Para comparar ofertas reales habrá que añadir tipo de interés, plazo, comisiones y productos. Una menor entrada puede preservar liquidez y, simultáneamente, aumentar intereses futuros. Esa combinación debe analizarse con el presupuesto del hogar, no valorarse solo por el dinero que queda en la cuenta el día de la firma.
El ejercicio también permite detectar una doble contabilización frecuente: usar la reserva para completar la entrada y seguir mostrándola como disponible después. Si de los doce mil previstos se gastan ocho mil en la operación, quedan cuatro mil. La hoja debe actualizarse. Mantener la cifra inicial por costumbre oculta que la protección frente a imprevistos se ha reducido. La financiación adicional puede cambiar esa distribución, pero nunca crea ahorro independiente de los recursos efectivamente disponibles.
Si la tasación queda por debajo del precio
Ahora mantengamos un precio de doscientos mil euros, pero supongamos una tasación de ciento ochenta y cinco mil. El menor de los dos importes sería ciento ochenta y cinco mil. Incluso si se obtuviera financiación equivalente a toda esa referencia, faltarían quince mil euros para completar el precio pactado. A esa diferencia habría que añadir impuestos, gastos y reserva. Por tanto, hablar de hipoteca de hasta el cien por cien sin explicar sobre qué base se calcula puede producir una expectativa equivocada de entrada nula.
Una tasación baja puede reflejar diferencias de valoración, características del inmueble o información utilizada. No debe darse por hecho que basta con encargar otra para obtener el resultado deseado. Antes de asumir nuevos costes conviene comprender el informe y consultar las opciones con los profesionales que correspondan. La respuesta también puede pasar por renegociar precio, revisar financiación o descartar la operación, según los compromisos ya asumidos y la situación del comprador.
Por eso la relación entre arras y financiación merece revisarse antes de entregar dinero. Si la compra depende de obtener un préstamo de un importe determinado, interesa conocer cómo queda reflejada esa circunstancia y qué sucede si no se obtiene. No todos los contratos con el nombre de arras producen las mismas consecuencias. Puede ampliarse esta comprobación en la guía sobre arras y financiación y en la guía de tasación inferior al precio.
El presupuesto debería incluir un escenario de tasación menos favorable, aunque no se espere que ocurra. Su función es revelar el margen de maniobra. Si una diferencia relativamente pequeña consume toda la reserva, el hogar necesita conocerlo antes de fijar un calendario exigente. El aval puede facilitar financiación dentro del programa, pero no garantiza la valoración de un inmueble ni elimina la diferencia entre lo que cuesta y la referencia que se utilizará para calcular el préstamo.
Qué gastos quedan fuera y cómo presupuestarlos
La financiación máxima descrita por el programa excluye impuestos y gastos. El comprador debe identificar cuáles le corresponden en la adquisición concreta y cuáles pertenecen a la formalización del préstamo. No son la misma operación jurídica ni tienen necesariamente la misma distribución de costes. Utilizar una lista única sin distinguir compraventa e hipoteca puede llevar a atribuir al banco partidas que corresponden al comprador o a duplicar importes que ya estaban incluidos en otro presupuesto.
En vivienda usada, la tributación debe revisarse en la comunidad competente y atendiendo a la base aplicable y a posibles beneficios fiscales. En vivienda nueva se revisa el régimen correspondiente, con atención a las particularidades territoriales. Una referencia genérica del diez por ciento para todo el país no permite cerrar un presupuesto profesional. Tampoco basta con conocer el tipo general si existe un valor fiscal distinto del precio o si se pretende aplicar un tipo reducido sujeto a requisitos.
Además del impuesto, pueden existir tasación, gastos documentales y de inscripción que correspondan, servicios que se contraten y costes de puesta en uso. Lo adecuado es pedir presupuestos desglosados y señalar qué cantidades son definitivas y cuáles provisionales. La Ley de contratos de crédito inmobiliario es la referencia para la distribución de determinados gastos de la escritura de préstamo en su ámbito; no debe trasladarse automáticamente esa distribución a la escritura de compra.
Para cerrar la previsión resulta útil seguir la guía de presupuesto completo para comprar un piso. La casilla de reserva debe mantenerse separada de impuestos y facturas ya previstos. Un pago anual conocido no es una emergencia, y una reforma decidida de antemano tampoco debería aparecer de repente como imprevisto. Cuanto más precisa sea esa clasificación, más fácil será saber qué liquidez conserva realmente el hogar después de utilizar el aval.
La cuota y los intereses siguen siendo decisivos
Pedir más capital reduce la aportación inicial, pero aumenta la base sobre la que se calculan cuotas e intereses. Para comparar dos operaciones debe mantenerse constante lo que sea comparable: plazo, tipo, sistema de amortización y costes incluidos. Si se cambia a la vez capital, plazo y productos asociados, una cuota inferior puede ocultar un coste total mayor. El análisis requiere mirar tanto el pago mensual como el importe total y los compromisos adicionales que se asumen.
El gráfico de esta guía utiliza un préstamo hipotético de ciento ochenta mil euros con distintos plazos y tipos constantes. Es una herramienta para entender sensibilidad, no una predicción de tipos ni una oferta de financiación avalada. Cada punto es un cálculo independiente con amortización francesa, sin comisiones ni seguros. Una hipoteca variable real tendría revisiones y condiciones concretas que deben incorporarse a su propio análisis, especialmente si se desea estudiar qué sucede después de un cambio del índice de referencia.
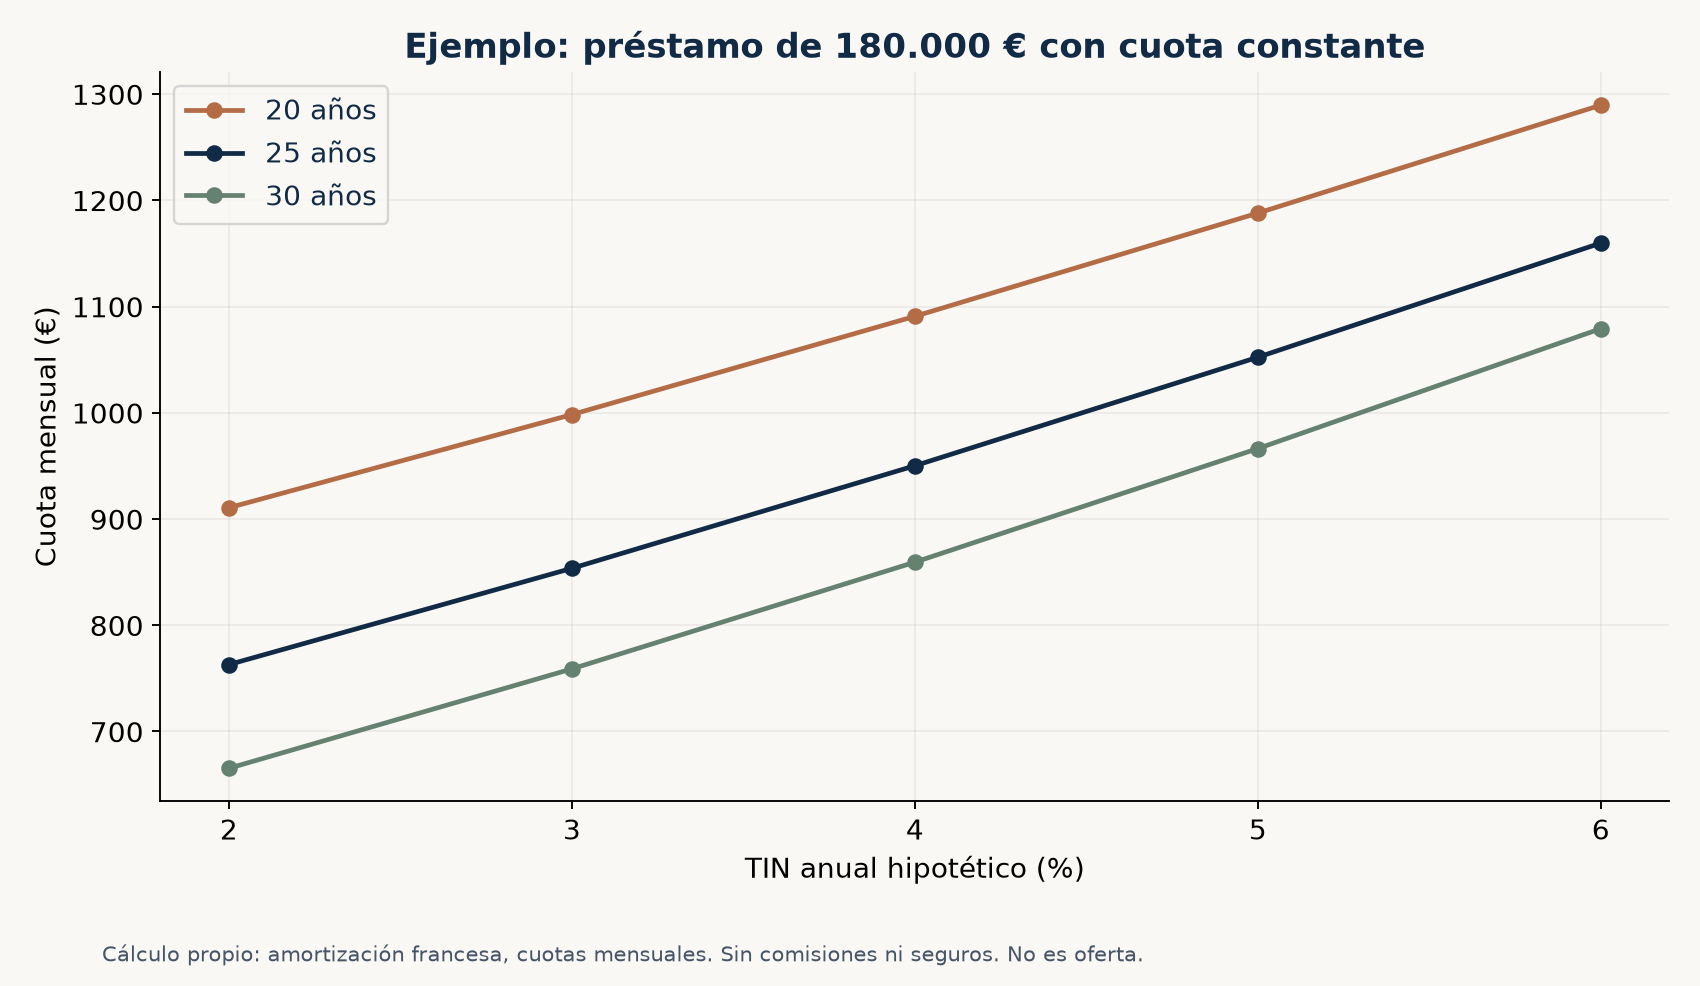
La comparación entre TIN y TAE ayuda a revisar ofertas, aunque la TAE también debe interpretarse con sus hipótesis y productos incluidos. Si una bonificación exige seguros u otros servicios, interesa conocer coste, duración y consecuencias de dejar de contratarlos. El aval gratuito no convierte en gratuitos esos productos ni elimina la necesidad de comparar. La decisión sobre modalidad puede contrastarse con la guía de hipotecas fijas, variables y mixtas.
Un presupuesto sostenible conserva margen después de cuota, otros gastos de vivienda y necesidades familiares. No debería depender exclusivamente de aumentos salariales todavía no consolidados o de una venta futura incierta. Es razonable ensayar una reducción de ingresos y un gasto necesario adicional para conocer el efecto sobre la reserva. No se trata de pronosticar dificultades, sino de comprender cuánto compromiso fijo puede mantenerse sin que cualquier cambio obligue a recurrir a nueva deuda.
Documentación: organizar la solicitud sin entregar datos de más
La entidad adherida debe indicar qué documentos necesita para estudiar y formalizar la operación. Habitualmente habrá que acreditar identidad, residencia, circunstancias familiares, ingresos, patrimonio y situación respecto de otras viviendas, además de la documentación del inmueble. La lista concreta depende del programa y del expediente. Conviene pedirla por un canal oficial y comprobar destinatario y finalidad antes de enviar documentos personales, especialmente cuando intervienen intermediarios o se reciben solicitudes por mensajes no esperados.
Una carpeta digital puede dividirse en tres partes: solicitantes, vivienda y financiación. En la primera se guardan documentos personales y económicos; en la segunda, información registral, tasación y documentación energética; en la tercera, solicitudes, propuestas y condiciones. Cada archivo debería tener fecha y una identificación comprensible. Esta organización reduce el riesgo de utilizar una versión anterior de una oferta o de confundir un documento orientativo con otro que ya contiene condiciones individualizadas.
Las declaraciones responsables deben leerse con atención. Firmarlas no es un trámite vacío: el declarante está manifestando circunstancias que pueden tener consecuencias si no son correctas. Si existe una duda sobre propiedad, patrimonio o disponibilidad de otra vivienda, debe plantearse antes de firmar. No conviene adaptar los datos para que encajen en el programa ni suponer que la entidad resolverá cualquier diferencia posteriormente. La solicitud debe reflejar la situación real y estar acompañada de la documentación que permita comprobarla.
También es útil conservar un registro de entregas y consultas. Fecha, destinatario, documento y respuesta permiten seguir el expediente sin depender de memoria o de llamadas dispersas. Si faltan documentos de terceros, se identifica quién debe obtenerlos y en qué plazo. El objetivo no es acumular papeles innecesarios, sino que cada requisito pendiente tenga una acción concreta y que el calendario de compraventa no avance sobre supuestos todavía sin confirmar.
Secuencia práctica desde la primera consulta hasta la firma
El primer paso es revisar presupuesto propio y requisitos generales antes de elegir una vivienda al límite de precio. El segundo es contactar con una entidad cuya adhesión se haya comprobado en la información del ICO y solicitar el estudio de la operación. El tercero es contrastar la vivienda concreta: precio, titularidad, documentación y tasación cuando corresponda. Estas fases pueden solaparse, pero conviene saber cuáles están resueltas y cuáles siguen condicionadas a información posterior.
Después se comparan las condiciones propuestas y se revisa la documentación precontractual aplicable. La intervención notarial prevista en la normativa de crédito inmobiliario tiene una función específica de información y comprobación dentro de su ámbito. No debería utilizarse la cercanía de una fecha de arras como motivo para ignorar documentos o plazos. El calendario necesita coordinar financiación y compraventa, con margen para resolver discrepancias antes de que se conviertan en incumplimientos o gastos adicionales.
Antes de la firma se rehace el presupuesto con importes finales. Se comprueba dinero disponible, pagos ya realizados, préstamo previsto, gastos que llegarán después y reserva restante. Si una condición cambia, se calcula su efecto completo. Un importe de préstamo menor o un producto asociado más caro pueden alterar la decisión aunque el precio de la vivienda no haya variado. La coherencia entre documentos importa tanto como que cada uno, considerado aisladamente, parezca correcto.
Tras la firma se conserva la documentación y se organiza el calendario de obligaciones. El aval tiene una duración y unas condiciones que no deben confundirse con las del préstamo completo. El hogar necesita saber dónde consultar incidencias, cómo comunicar cambios relevantes y qué documentación guardar. Haber recibido financiación no cierra toda la gestión: empieza una relación de largo plazo cuyo seguimiento requiere conocer pagos, coberturas y condiciones de la vivienda durante el periodo aplicable.
Duración del aval, cambios de vivienda y amortización
La duración máxima de la garantía del programa no equivale al plazo total de una hipoteca. El ICO describe una cobertura durante los primeros diez años, aunque el préstamo tenga una duración superior. La desaparición del aval al finalizar su periodo no significa que desaparezca el capital pendiente. La persona prestataria continúa atendiendo las obligaciones de su contrato. Esta distinción debe quedar clara al comparar el programa con una ayuda que no genera deuda o con un préstamo de duración más corta.
La vivienda debe destinarse a residencia habitual y permanente bajo las condiciones del programa. Cambios de uso, traslado o circunstancias familiares requieren revisar el régimen aplicable y comunicar lo que corresponda. No sería adecuado presentar la vivienda avalada como una compra concebida desde el principio para alquilar o invertir. Si aparece una necesidad sobrevenida, la respuesta debe buscarse en el convenio y en la documentación de la operación, evitando trasladar a todos los casos una excepción prevista para circunstancias concretas.
La amortización anticipada también necesita una revisión conjunta de préstamo y aval. Reducir deuda puede disminuir intereses futuros, pero consume liquidez que podría tener otra función. Las comisiones y condiciones aplicables deben comprobarse en el contrato y en la norma correspondiente. La amortización total cancela el préstamo y tiene efectos sobre la garantía. Antes de efectuarla conviene pedir una liquidación clara y conservar la documentación que acredite cómo queda la operación.
Un hogar puede estudiar distintas estrategias sin asumir que una sea siempre superior. Mantener reserva, acortar plazo o reducir cuota responden a necesidades diferentes. Si hay incertidumbre de ingresos o gastos próximos, la liquidez puede tener un valor práctico relevante. Si existe margen estable, reducir capital puede cambiar el coste total. La elección requiere números propios y condiciones reales; el hecho de que la hipoteca esté avalada no elimina ese análisis ni crea una respuesta universal.
Impago: la garantía no borra la obligación del comprador
El aval protege una parte del riesgo definido entre las partes del programa, pero no transforma la hipoteca en un préstamo que el comprador pueda dejar de atender sin consecuencias. La deuda y las responsabilidades deben entenderse conforme a los documentos firmados y a la normativa aplicable. Es especialmente importante no interpretar la palabra público como una promesa de condonación. La política de acceso facilita una estructura de financiación; no sustituye el compromiso de pago del prestatario.
Si surge una dificultad, resulta más útil identificarla pronto que esperar a que se agote toda la reserva. Puede empezarse reuniendo ingresos actuales, gastos esenciales, cuotas y documentación del préstamo para explicar la situación con precisión a la entidad y buscar orientación. No se garantiza que exista una solución concreta ni que todas las alternativas estén disponibles. El valor de actuar con información es conocer opciones y condiciones antes de adoptar decisiones precipitadas o contratar nueva deuda para cubrir un problema persistente.
El presupuesto previo debería considerar este riesgo sin convertirlo en una alarma genérica. Una reducción temporal de ingresos, un gasto de salud o una necesidad de cuidados pueden alterar la capacidad de pago. La reserva y la moderación del compromiso fijo son herramientas de planificación, no seguros absolutos. Cada hogar debe valorar qué contingencias puede absorber y qué apoyos reales tiene, evitando contar como disponibles recursos de familiares o ingresos futuros que todavía no estén comprometidos de manera cierta.
También conviene revisar el alcance de seguros que se contraten. Una cobertura comercial no debe interpretarse como protección frente a cualquier pérdida de ingresos. Exclusiones, carencias, duración y condiciones pueden limitar su utilidad en un caso concreto. Comprender el producto es parte de comparar la hipoteca, especialmente cuando su contratación influye en el tipo bonificado. El aval, el seguro y la reserva son instrumentos distintos; mezclar sus funciones dificulta saber qué riesgo sigue asumiendo el hogar.
Preguntas frecuentes que conviene resolver con documentos
¿Cumplir los requisitos obliga al banco a conceder la hipoteca?
No. El cumplimiento del programa y el estudio de solvencia son comprobaciones distintas. La entidad decide sobre la financiación conforme a sus procedimientos y condiciones. Por eso conviene obtener una valoración de la operación antes de asumir compromisos que dependan de un préstamo concreto. Una indicación verbal o una simulación orientativa no debe tratarse como una concesión definitiva. Si la respuesta del banco incluye condiciones pendientes, deben conservarse visibles en el calendario y en el presupuesto.
¿Puedo comprar sin ahorro porque existe el aval?
La posibilidad de financiar una proporción elevada del precio no elimina impuestos, gastos ni necesidades de reserva. Además, una tasación inferior puede exigir aportar parte del precio. El ahorro requerido depende de la operación, de la financiación concedida y de los costes aplicables. Una promesa genérica de compra sin dinero previo debería contrastarse con un desglose completo. Lo relevante es qué pagos deberá realizar realmente el comprador y qué recursos acreditados tiene para atenderlos.
¿El nuevo máximo de ingresos se aplica por igual en toda España?
La adenda permite modular límites y fija un techo para la Comisión de Seguimiento; no convierte ese techo en un umbral universal. Debe comprobarse la condición operativa aplicable a la vivienda y a los adquirentes. Si una ficha o un artículo presenta una cifra anterior sin explicar la modificación, no es suficiente para cerrar el análisis. Esta guía deja expresamente identificada esa diferencia para evitar que una persona se descarte o se considere elegible con una referencia incompleta.
¿La tabla de precios máximos indica cuánto vale una vivienda?
No. Es un límite del programa, no una tasación ni un índice de mercado. Una vivienda por debajo de ese máximo puede estar sobrevalorada respecto a comparables o exigir gastos importantes. Otra por encima puede quedar fuera del programa aunque el comprador pudiera obtener financiación por otra vía. La valoración económica del inmueble y la elegibilidad para el aval deben mantenerse separadas, porque responden a preguntas diferentes y utilizan documentación distinta.
¿Dónde se comprueba qué bancos están adheridos?
La ficha oficial del ICO enlaza el listado de entidades. Conviene acceder desde esa fuente y confirmar con la entidad que tramita operaciones bajo las condiciones actuales. Esta guía no reproduce una lista comercial que pueda quedar desactualizada ni afirma que la presencia de un banco garantice aprobación. La consulta debe identificar la línea concreta, el perfil del solicitante y la vivienda prevista para que la respuesta tenga utilidad real.
Cómo comparar dos propuestas que utilizan el mismo aval
Que dos entidades tramiten la misma línea pública permite comparar una parte del marco, pero no convierte sus propuestas en productos idénticos. Puede variar el tipo de interés, el plazo, la política de productos asociados, la flexibilidad de amortización o el importe que cada una está dispuesta a conceder. Para comparar hay que pedir una simulación sobre el mismo capital y plazo y mantener separados los costes iniciales, recurrentes y condicionados a decisiones posteriores. La cuota visible es solo una de las filas de ese cuadro.
Supongamos dos propuestas ficticias para un capital igual. Una anuncia una cuota menor con la contratación de determinados seguros; otra tiene una cuota algo mayor y menos productos. No se puede determinar cuál cuesta menos sumando únicamente doce cuotas. Hay que incorporar primas, comisiones y demás pagos, estudiar su evolución cuando no estén garantizados y comprobar qué sucede si se pierde una bonificación. La comparación debe describir todos los supuestos sin asumir que un precio promocional se mantendrá durante décadas.
También interesa preguntar qué parte de la documentación es orientativa y qué condiciones individuales refleja cada oferta. Las respuestas deben quedar vinculadas a una versión y a una fecha. Si después cambia el capital concedido, el plazo o una exigencia de contratación, el cuadro anterior deja de describir la misma operación. Conservar versiones evita aceptar una combinación imaginaria formada por la mejor cuota de una propuesta y las menores exigencias de otra que nunca se ofrecieron conjuntamente.
El servicio y la claridad documental pueden formar parte de la valoración, siempre sin sustituir el cálculo económico. Una entidad que explica con precisión requisitos pendientes y calendario permite planificar mejor la compraventa. Eso no justifica cualquier diferencia de coste, pero sí aporta información para evaluar el proceso. La decisión final debería poder resumirse en motivos concretos: coste comparable, margen mensual, liquidez conservada, condiciones asumidas y grado de certeza de los pasos que faltan antes de firmar.
Lista de cierre antes de decidir
La operación está mejor preparada cuando pueden responderse cinco preguntas con documentos: qué requisitos se cumplen, qué condiciones siguen pendientes, cuánto dinero propio se necesita, qué deuda se asume y qué reserva queda. Si alguna respuesta depende de una promesa futura, debe señalarse. El objetivo no es acumular comprobaciones por rutina, sino que ninguna pieza esencial quede escondida detrás de la idea de que el aval resolverá automáticamente la entrada, la tasación o el estudio de riesgo.
Esta edición se basa en el convenio del BOE, su adenda de dos mil veintiséis, la ficha del ICO y la tabla territorial enlazada desde ella. Las discrepancias detectadas se explican en lugar de resolverlas inventando una condición. Los ejemplos sirven para entender mecanismos y deben sustituirse por cifras de la operación concreta. La decisión final necesita coherencia entre requisitos, presupuesto y documentación, con independencia de que la financiación utilice una garantía pública.