Salarios y acceso a la vivienda: cómo interpretar los datos del 17 de septiembre
La nueva estadística salarial del INE sirve de punto de partida para una guía de presupuesto, ahorro, alquiler y compra con ejemplos y gráficos.
Actualidad publicada el 17 de septiembre de 2026. Análisis elaborado el 21 de septiembre de 2026. Los ejemplos de hogares que aparecen en esta guía son hipotéticos y se utilizan para explicar cálculos, no para representar una familia media española.
Índice del artículo
La noticia: una nueva referencia salarial para discutir el acceso
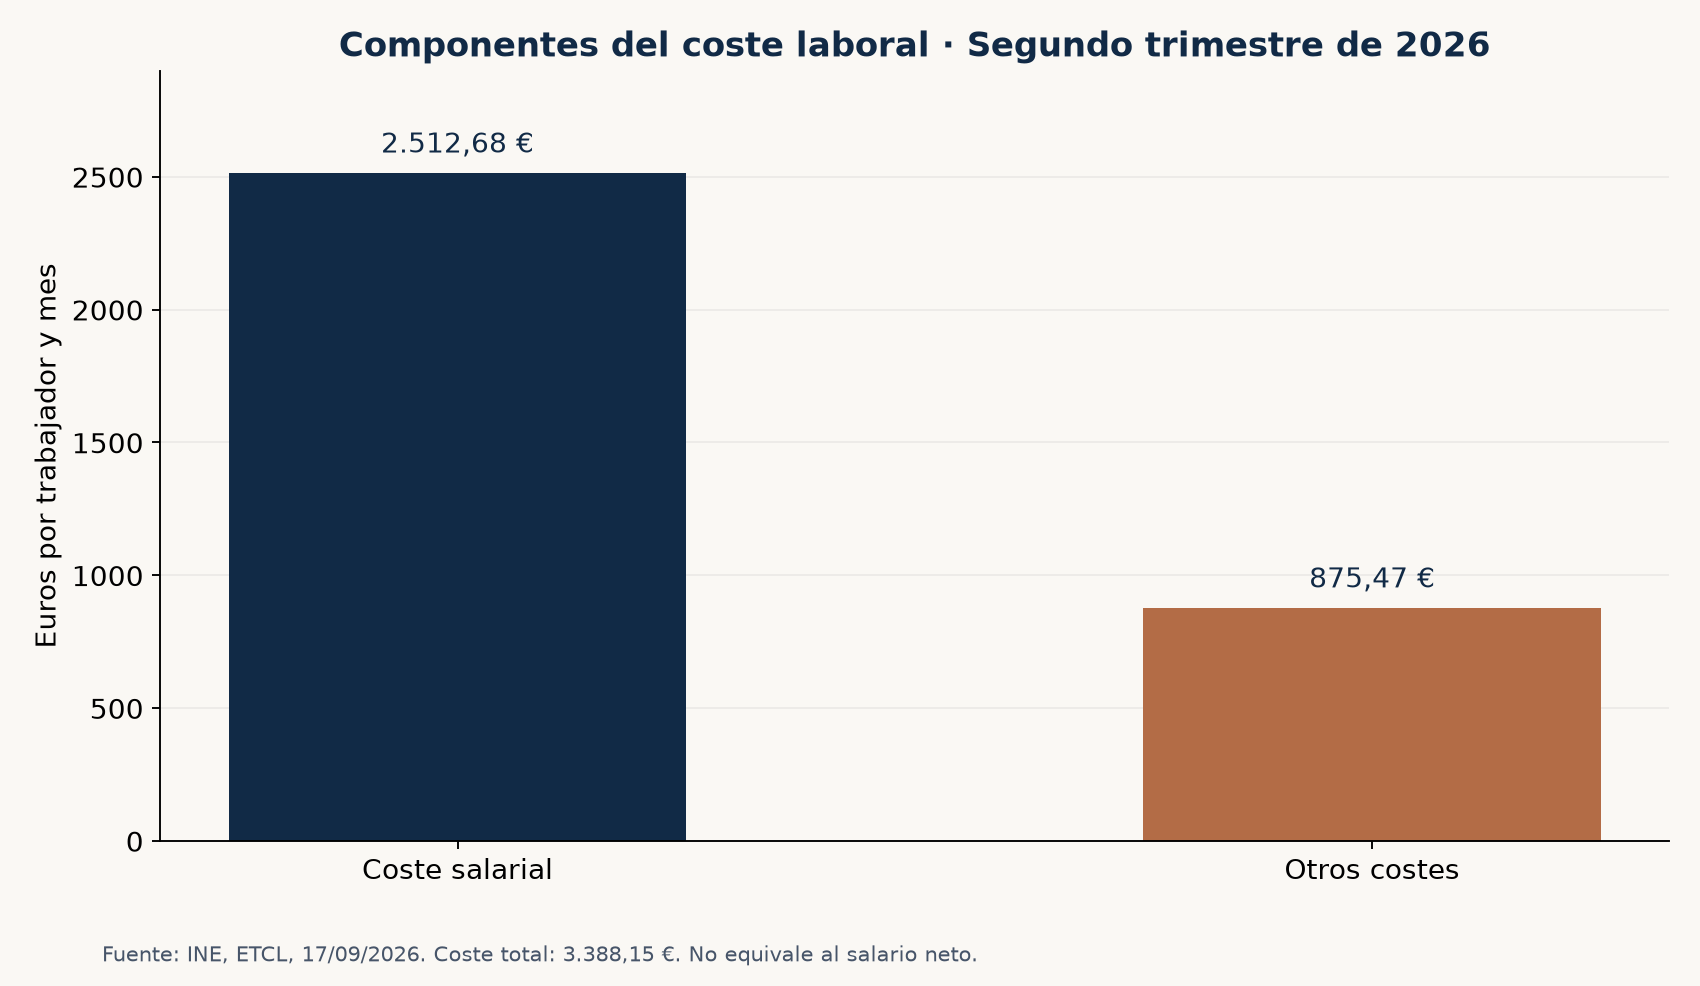
El INE publicó el 17 de septiembre la Encuesta Trimestral de Coste Laboral del segundo trimestre de 2026. El coste laboral por trabajador y mes alcanzó 3.388,15 euros. Dentro de esa cantidad, el componente salarial fue de 2.512,68 euros y los otros costes sumaron 875,47 euros. El crecimiento anual del componente salarial fue del 4,0 %. Estas magnitudes describen costes vinculados al empleo desde la perspectiva estadística de la encuesta; no son una nómina neta disponible para pagar vivienda. Fuente: INE, ETCL del segundo trimestre de 2026.
La publicación resulta relevante porque el debate inmobiliario suele concentrarse en el precio del piso y prestar menos atención al dinero que queda después de pagar. Un inmueble puede mantener su precio y volverse más difícil de sostener si suben los gastos imprescindibles o desaparece un ingreso. También puede encarecerse mientras un hogar concreto mejora su posición porque aumenta su ahorro, reduce otras deudas o consolida empleo. La accesibilidad es una relación entre varias cantidades, no una propiedad aislada del anuncio.
Este análisis utiliza la nueva publicación como punto de partida para explicar cómo construir un presupuesto residencial. El objetivo es traducir la discusión sobre salarios a decisiones comprobables: qué ingreso utilizar, cómo tratar las pagas extraordinarias, qué gastos incorporar, qué reserva conservar y cómo comparar alquiler con compra. Las cantidades de los ejercicios están elegidas para mostrar mecanismos. No constituyen una recomendación de endeudamiento ni una estimación del salario típico de un municipio.
Coste laboral, salario bruto e ingreso neto responden a preguntas diferentes
Cuando una empresa calcula lo que cuesta emplear a una persona incorpora conceptos que no se ingresan íntegramente en la cuenta del trabajador. Por eso resulta incorrecto utilizar el coste laboral total como si fuera renta disponible. El salario bruto tampoco coincide con el ingreso neto: para calcular el presupuesto doméstico interesa lo efectivamente recibido después de las deducciones correspondientes. La diferencia no es una cuestión terminológica; puede alterar de manera importante el máximo que una familia cree poder pagar.
Además, una cifra por trabajador no es una cifra por hogar. En una vivienda pueden convivir dos personas con ingresos, una sola, varias con aportaciones desiguales o alguien que temporalmente no cobra. El presupuesto debe recoger quién aporta, qué estabilidad tiene cada ingreso y qué obligaciones existen fuera del hogar. Sumar dos salarios brutos de referencia no permite saber cuánto queda disponible después de impuestos, transporte, cuidados, alimentación y otros compromisos.
La media estadística tampoco describe necesariamente a la persona situada en el centro de la distribución. Un promedio puede verse influido por valores altos y por cambios en la composición del empleo. Para una decisión individual conviene sustituir la media por documentos propios: nóminas, movimientos de cuenta, facturación cobrada y gastos recurrentes. El dato nacional sirve para contextualizar; la documentación personal sirve para calcular. Mantener separadas ambas funciones evita convertir una cifra pública en una autorización imaginaria para endeudarse.
Hay otra distinción útil: ingreso habitual y entrada extraordinaria. Una devolución, una ayuda puntual o una venta de objetos usados pueden incrementar el saldo de una cuenta sin sostener una obligación mensual durante años. En una hoja de presupuesto deberían aparecer aparte. Esa separación permite utilizar el dinero extraordinario para una reserva o un gasto puntual sin incorporarlo artificialmente al ingreso estable con el que se pagará la renta o la cuota del préstamo.
Cómo obtener una referencia mensual que no oculte meses difíciles
Para empezar puede revisarse un periodo suficientemente representativo de los ingresos reales. Si el empleo es estable, las nóminas permiten identificar el importe habitual y las pagas adicionales. Si los ingresos fluctúan, resulta útil ampliar la observación y distinguir estacionalidad de crecimiento consolidado. No existe un número de meses que elimine todo riesgo, pero utilizar únicamente el mejor mes suele producir un presupuesto frágil. El calendario de cobros importa tanto como la suma anual.
Imaginemos una persona que recibe 1.800 euros netos en catorce pagas iguales. Su ingreso neto anual es de 25.200 euros y el equivalente mensual, repartido en doce meses, es de 2.100 euros. Sin embargo, en un mes ordinario recibe 1.800. Si compromete gastos fijos por 2.000 sin haber reservado parte de las pagas extraordinarias, la equivalencia anual no evitará una falta de liquidez. El cálculo anual es correcto, pero debe acompañarse de una distribución real del dinero entre meses.
En ese ejemplo, una posibilidad organizativa consiste en separar las pagas extraordinarias cuando se cobran y asignarlas a gastos anuales o a una transferencia mensual planificada. Lo relevante no es imponer un método único, sino impedir que el mismo ingreso se prometa simultáneamente para vacaciones, impuestos y vivienda. Una hoja con fechas de cobro y vencimientos muestra estos conflictos antes de que se conviertan en un descubierto o en la necesidad de pedir crédito de consumo.
Para un profesional con ingresos variables, facturar no equivale a cobrar y cobrar no equivale a beneficio disponible. Hay que descontar los gastos de actividad y reservar las obligaciones que correspondan antes de calcular la aportación doméstica. Un mes de facturación elevada puede ir seguido de otro con retrasos de clientes. El presupuesto residencial debería resistir una secuencia razonable de meses flojos, no solamente la media que resulta al sumar un año especialmente favorable.
El coste de vivir en una casa empieza donde termina el anuncio
En alquiler, la renta suele ser la partida más visible, pero no siempre es la única. Suministros, desplazamientos, conectividad, mobiliario y otros gastos pactados o derivados del uso pueden modificar el coste efectivo. Antes de comparar dos viviendas conviene anotar qué incluye cada oferta y qué pagos quedan fuera. No debe presuponerse que un gasto corresponde a una parte sin revisar el contrato y el marco aplicable. La Ley de Arrendamientos Urbanos es la referencia para esa revisión dentro de su ámbito.
En compra, la cuota hipotecaria tampoco resume el coste residencial. Hay mantenimiento, gastos comunitarios, tributos, seguros que se contraten, suministros y posibles obras. Algunos pagos llegan una vez al año; otros son irregulares. Si solo se observan los cargos mensuales ordinarios, el presupuesto parecerá más holgado de lo que es. Una forma sencilla de ordenarlo consiste en dividir los gastos anuales previsibles entre doce y reservar esa cantidad cada mes.
El transporte merece una línea propia. Una vivienda más alejada puede tener un alquiler inferior y exigir mayor gasto en desplazamientos, aparcamiento o un segundo vehículo. También puede consumir tiempo que afecta al trabajo y a los cuidados. Ese tiempo no debe convertirse en una cifra monetaria arbitraria para que la comparación parezca científica, pero sí puede registrarse como criterio separado. Una tabla puede mostrar dinero, minutos de trayecto y condiciones de accesibilidad sin reducir todo a un único indicador.
La calidad energética también influye, aunque una etiqueta no permite predecir por sí sola una factura exacta. Tamaño, orientación, clima, instalaciones y hábitos de uso importan. Antes de aceptar una estimación de ahorro conviene preguntar qué consumo de partida se ha utilizado y con qué hipótesis se calcula. Una mejora puede ser valiosa por confort y salud además de por gasto energético; son beneficios diferentes que conviene explicar sin prometer una amortización automática.
El esfuerzo de alquiler: una fracción fácil de calcular y fácil de interpretar mal
La relación básica entre renta mensual e ingreso neto del hogar se obtiene dividiendo la primera cantidad por la segunda. Si un hogar ingresa 3.000 euros y paga 900 de renta, el resultado es un 30 %. Es una medida descriptiva. No indica por sí sola que la operación sea cómoda, prudente o aprobable. Dos hogares con el mismo porcentaje pueden tener obligaciones familiares, gastos de salud y estabilidad laboral muy diferentes.
El gráfico siguiente mantiene constante un alquiler hipotético de 900 euros y cambia el ingreso neto mensual. Con 1.800 euros, la renta absorbe el 50 %; con 2.400, el 37,5 %; con 3.000, el 30 %; con 3.600, el 25 %. No son estimaciones sobre salarios ni alquileres observados. El ejercicio demuestra que una misma vivienda puede tener consecuencias presupuestarias distintas según los recursos del hogar que intenta acceder a ella.
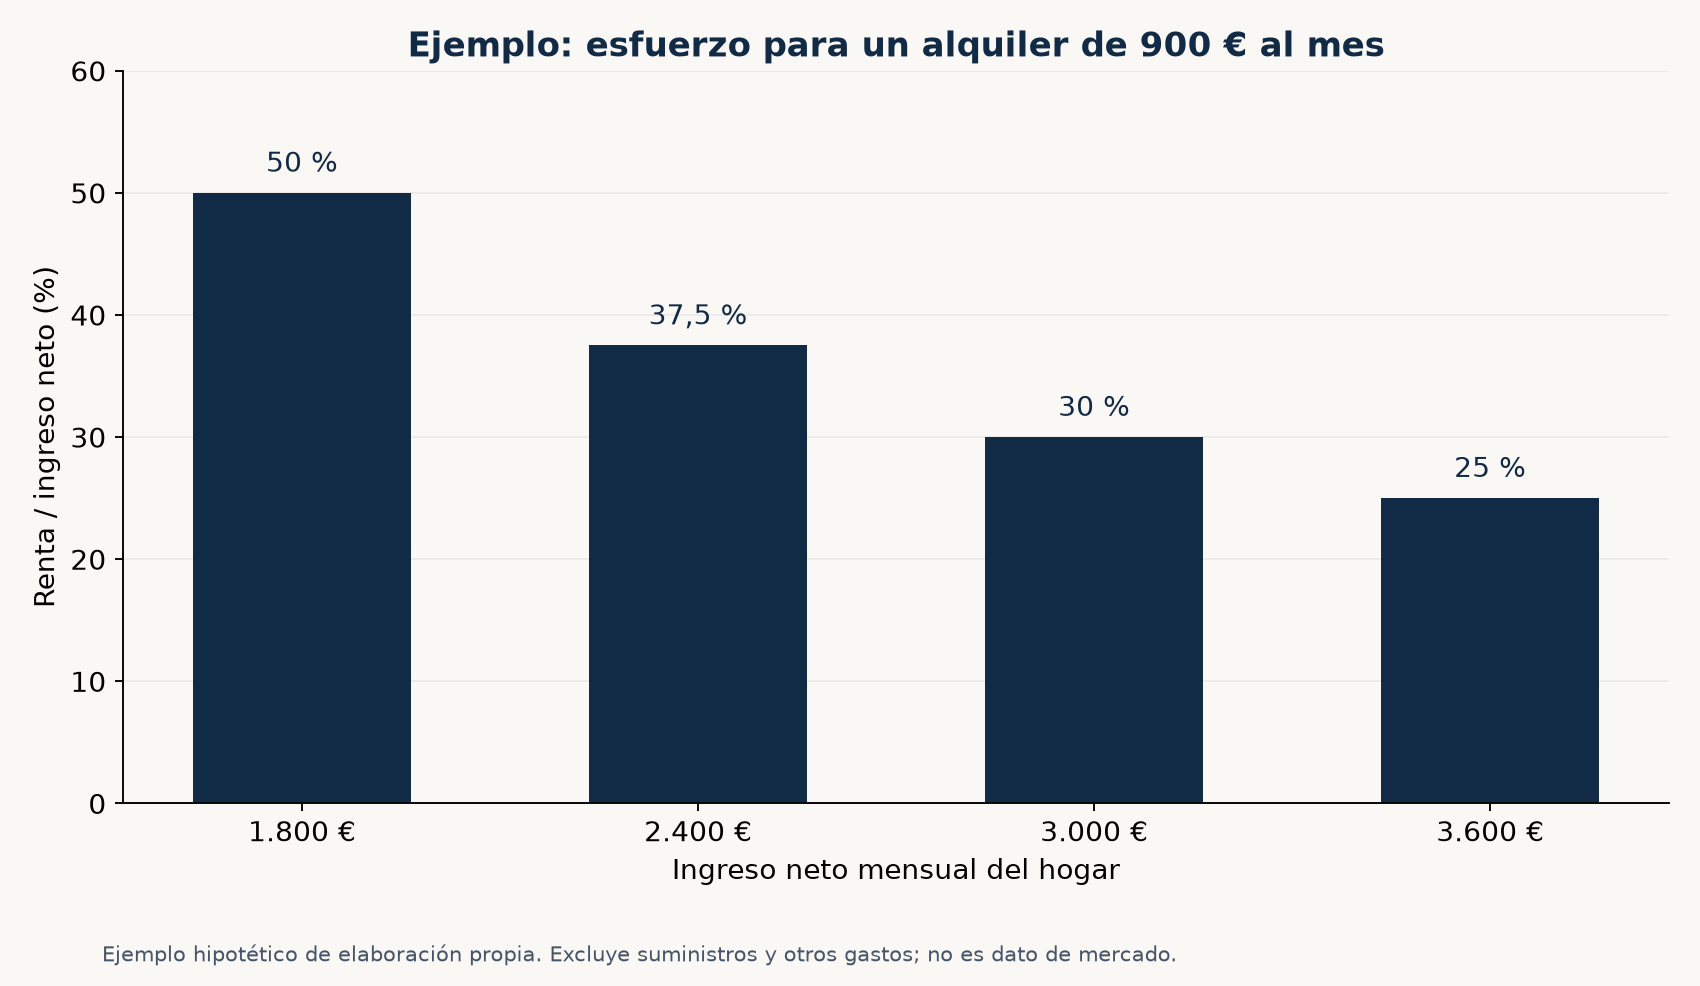
Después del porcentaje debe mirarse el dinero restante. Un hogar con renta de 900 e ingresos de 1.800 conserva 900 euros antes de otros gastos. Otro con renta de 1.200 e ingresos de 4.000 conserva 2.800, aunque pague más por la vivienda. El segundo tampoco está libre de riesgo, pero la cantidad residual ayuda a entender por qué no basta con ordenar alquileres por precio ni hogares por un único ratio.
También debe elegirse un numerador coherente. Si se quiere medir renta estricta, se utiliza la renta. Si se quiere medir coste residencial completo, se añaden las partidas correspondientes y se indica. Presentar una cifra calculada con renta sola como si incluyera suministros, transporte o mantenimiento induce a error. La claridad metodológica no necesita fórmulas complicadas: basta con escribir qué entra, qué queda fuera y de qué periodo proceden los datos.
Un presupuesto completo de alquiler, con sus márgenes a la vista
Tomemos un hogar ficticio con ingresos netos estables de 3.000 euros. Prevemos una renta de 900, suministros y conectividad de 180, transporte de 160, alimentación y productos domésticos de 430, cuidados y salud de 150, otros compromisos necesarios de 180 y una provisión para gastos anuales de 150. La suma de esas salidas es de 2.150 euros. Quedan 850 antes de ocio, ahorro adicional y gastos no incluidos. El propósito de las cantidades es enseñar la estructura del cálculo.
| Partida del ejemplo | Euros mensuales |
|---|---|
| Ingreso neto del hogar | 3.000 |
| Renta | 900 |
| Suministros y conectividad | 180 |
| Transporte | 160 |
| Alimentación y hogar | 430 |
| Cuidados y salud | 150 |
| Otros compromisos necesarios | 180 |
| Provisión para pagos anuales | 150 |
| Margen antes de ocio y ahorro adicional | 850 |
La tabla no debe utilizarse como presupuesto estándar: una persona con necesidades de accesibilidad puede gastar más en transporte, una familia con menores tendrá otras partidas y un hogar sin coche puede organizarse de otro modo. Cada cifra debe sustituirse por un dato propio o por una estimación identificada. Si una partida se desconoce, es preferible dejarla marcada como pendiente que escribir cero y obtener una falsa sensación de precisión.
Ahora imaginemos que el ingreso cae un 15 %, hasta 2.550 euros, y los gastos de la tabla no cambian. El margen pasa de 850 a 400. Si surge además un gasto necesario de 250 euros mensuales, quedan 150. El ejercicio muestra una sensibilidad que no se veía al observar únicamente una renta equivalente al 30 % del ingreso inicial. No predice una pérdida salarial; permite decidir qué reserva o qué flexibilidad harían falta si ocurriera.
La revisión puede terminar con una lista de partidas ajustables y no ajustables. Reducir ocio puede ser posible; reducir medicación o una obligación de cuidados quizá no lo sea. Una planificación seria no considera todos los gastos igualmente prescindibles. Si el presupuesto solo funciona suponiendo que desaparecerán necesidades básicas, el problema no se resuelve cambiando el formato de la hoja. Hay que revisar el compromiso residencial, buscar otra alternativa o mejorar de forma efectiva los recursos disponibles.
Comprar: el ahorro de entrada y la capacidad mensual son dos pruebas distintas
Una persona puede tener ingresos suficientes para una cuota y no disponer de los fondos necesarios para cerrar la compraventa. También puede recibir ahorro familiar suficiente para la entrada y quedar después con una cuota difícil de sostener. Ambas situaciones ilustran por qué el acceso a la propiedad exige comprobar dos planos: liquidez inicial y continuidad de pagos. Aprobar uno no implica aprobar el otro, y ninguna media salarial nacional sustituye ese doble análisis.
Supongamos una compra hipotética de 225.000 euros financiada con un préstamo de 180.000. La diferencia de precio que debe aportarse es de 45.000 euros. A ella se sumarán los impuestos y gastos concretos, las necesidades iniciales de la vivienda y una reserva. El préstamo del ejemplo equivale al 80 % del precio, pero no es una promesa de financiación ni una regla universal. La concesión y las condiciones dependen de la operación y de la entidad.
Si, solo para organizar el ejercicio, el hogar estima otros desembolsos iniciales por 20.000 euros y desea conservar 12.000 de reserva, el objetivo de ahorro sería de 77.000 euros. Los 20.000 no representan un tipo impositivo legal ni una estimación válida para todas las comunidades. Son una casilla provisional que debe sustituirse por un cálculo de la operación real. El valor del ejemplo está en separar usos del dinero y evitar gastar la reserva sin advertirlo.
La financiación debe analizarse con la documentación individual correspondiente. La Ley 5/2019 de contratos de crédito inmobiliario regula obligaciones de información y transparencia en las operaciones comprendidas en su ámbito. Una conversación comercial o una simulación orientativa no equivale a un préstamo concedido. Si la compra depende de obtener financiación, esa dependencia debe revisarse antes de asumir compromisos contractuales que puedan producir pérdidas si el crédito no llega.
Qué cambia al variar el tipo de interés o el plazo
Para entender la sensibilidad de una hipoteca puede utilizarse un préstamo hipotético con amortización francesa y cuotas mensuales constantes. En ese modelo, el capital, el tipo periódico y el número de pagos determinan la cuota. A igualdad de capital y tipo, ampliar el plazo reduce el pago mensual y prolonga el tiempo durante el que se generan intereses. El resultado no permite comparar ofertas completas si faltan comisiones, seguros u otros productos asociados.
El gráfico representa un capital de 180.000 euros, plazos de veinte, veinticinco y treinta años y tipos nominales anuales hipotéticos entre el 2 % y el 6 %. Cada línea muestra un cálculo independiente con el tipo constante durante todo el plazo. No describe la trayectoria prevista del euríbor ni una revisión real de un préstamo existente. En una hipoteca ya iniciada deben utilizarse capital pendiente, plazo restante y condiciones contractuales del momento de revisión.
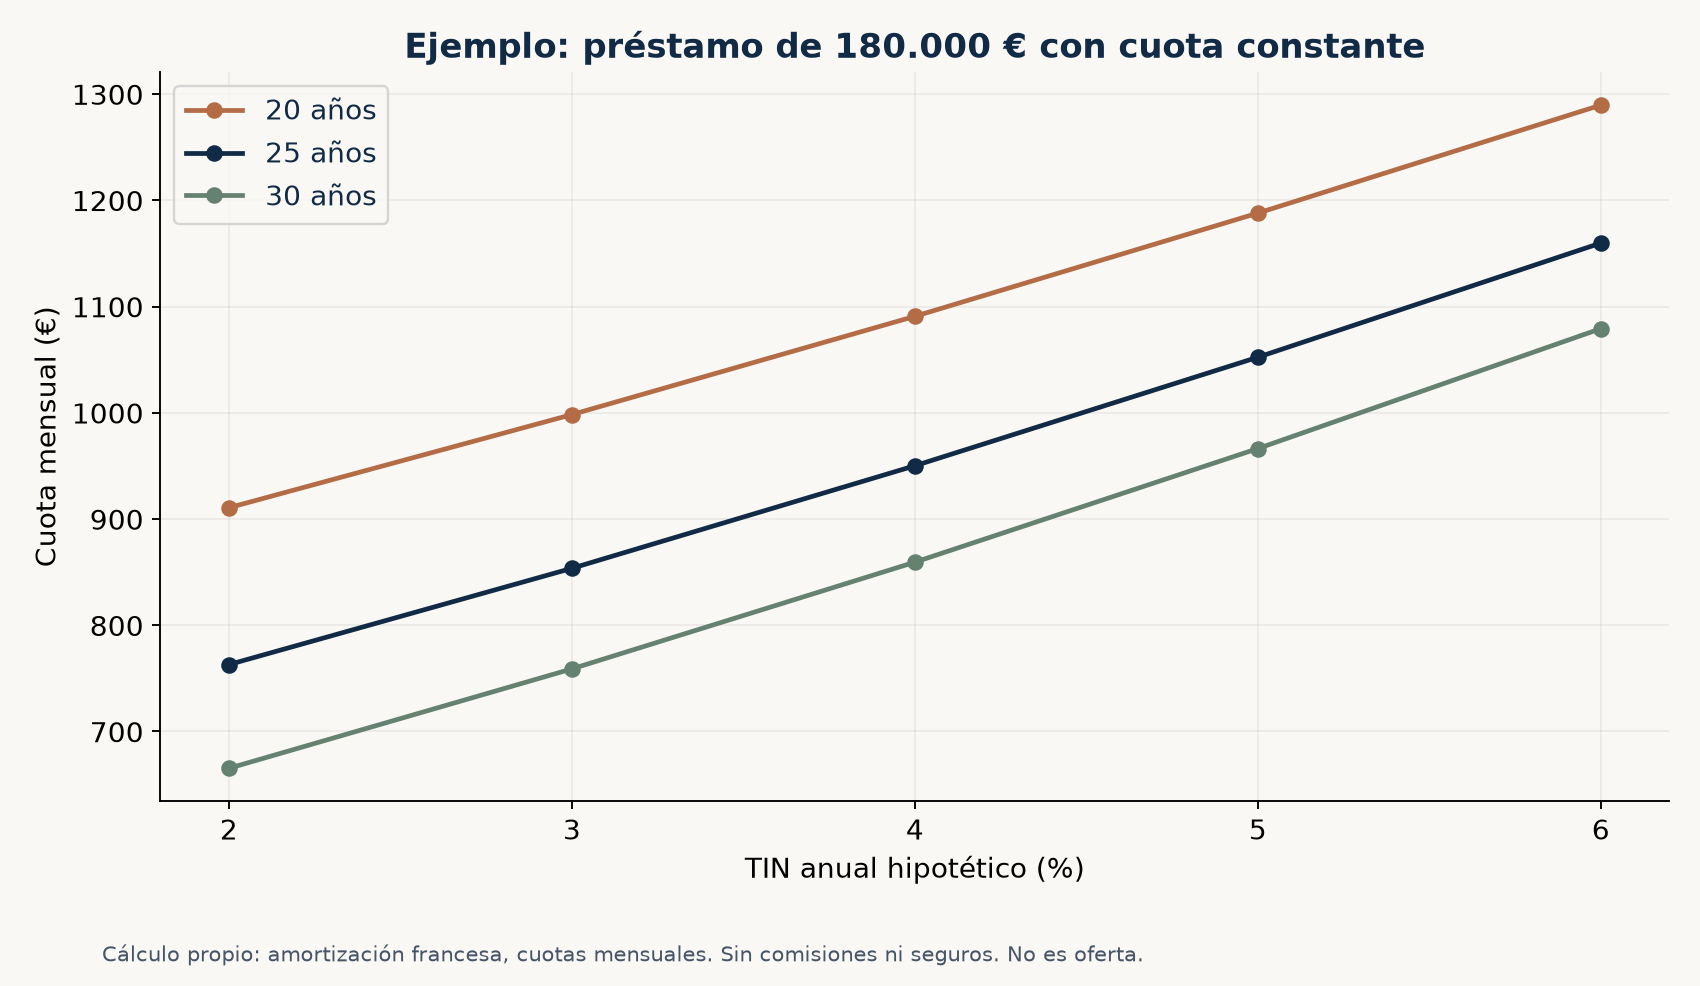
La decisión sobre plazo debe incluir el coste total y la etapa vital del hogar. Una cuota menor puede facilitar liquidez para cuidados o una reforma necesaria, pero también mantiene deuda durante más tiempo. Una cuota mayor puede ahorrar intereses si el presupuesto la soporta, aunque deja menos margen para cambios de empleo. La alternativa adecuada depende del conjunto de recursos y obligaciones. Optimizar una sola cifra suele desplazar el riesgo hacia otra parte de la economía doméstica.
También conviene distinguir entre poder amortizar anticipadamente y contar desde el inicio con dinero que todavía no existe. Un plan que depende de futuras subidas salariales, herencias o bonificaciones inciertas es menos sólido que otro que funciona con ingresos actuales contrastados. Esas entradas futuras pueden mejorar la situación si llegan; no deberían ocultar una insuficiencia presente. Cualquier amortización posterior debe revisarse con sus condiciones, costes aplicables y efecto sobre la reserva disponible.
La reserva: protección concreta frente a problemas concretos
La reserva no es una cifra decorativa que se añade al final para que el presupuesto parezca prudente. Es dinero accesible destinado a sostener pagos cuando falla un ingreso o aparece un gasto necesario. Para dimensionarla interesa identificar riesgos del hogar: variabilidad laboral, número de personas dependientes, estado de la vivienda, necesidad de vehículo y cobertura de otras protecciones. No todos los hogares requieren la misma cantidad ni tienen la misma capacidad para reunirla.
Una manera de empezar consiste en calcular los gastos esenciales mensuales y explorar cuántos meses podrían pagarse con el ahorro que queda después de la operación. Si los esenciales son 2.000 euros y quedan 8.000 líquidos, la cobertura aritmética es de cuatro meses. Eso no significa que cuatro meses sean suficientes en cualquier situación. Permite comparar escenarios y detectar que una reforma o una entrada mayor pueden reducir la protección más de lo que parecía.
Es útil separar la reserva de emergencia de las provisiones para gastos conocidos. Un seguro anual o un tributo previsto no son imprevistos: tienen un calendario razonablemente identificable. Si cada vencimiento ordinario obliga a vaciar la reserva, el presupuesto mensual está incompleto. La organización puede hacerse con cuentas, apartados o una hoja; lo relevante es no confundir dinero ya comprometido con dinero disponible para una contingencia nueva.
El lugar donde se conserva la reserva debe ser compatible con su función. Si se necesita para pagos próximos, depender de vender un activo con precio incierto o de obtener un nuevo préstamo introduce dificultades adicionales. Este análisis no propone un producto financiero concreto. La pregunta práctica es si el dinero estará accesible cuando se necesite y si el importe disponible puede variar de manera relevante justo en el momento de una emergencia.
Dos salarios no eliminan el riesgo: importa cómo se relacionan
Cuando dos personas aportan ingresos, la suma ofrece más recursos, pero la estabilidad conjunta requiere una mirada adicional. Si trabajan en la misma empresa o dependen de una actividad muy semejante, una perturbación puede afectar a ambas. Si una debe reducir jornada por cuidados, el hogar podría perder parte de un ingreso al mismo tiempo que aumentan determinados gastos. El presupuesto debería contemplar esas relaciones sin dar por segura una doble continuidad salarial.
Un ejercicio sencillo consiste en recalcular las cuentas con un solo ingreso durante un periodo elegido por el hogar. No implica afirmar que vaya a ocurrir, sino conocer qué gastos podrían mantenerse y qué reserva sería necesaria. Después puede ensayarse una reducción parcial de ambos ingresos. Los resultados ayudan a decidir cuánto compromiso fijo aceptar y qué medidas organizativas tendrían sentido antes de que exista una dificultad real.
En hogares que comparten vivienda sin una economía plenamente conjunta, también hay que acordar qué sucede si una persona se marcha. El alquiler completo no desaparece porque falte una aportación. Conviene revisar responsabilidades contractuales, sustituciones permitidas y calendario de avisos con el documento concreto. Una distribución informal de gastos puede funcionar en la convivencia cotidiana y resultar insuficiente cuando aparece un desacuerdo o cambia la composición del hogar.
La transparencia entre quienes pagan es parte del presupuesto. Antes de comprometerse interesa conocer deudas vigentes, pagos aplazados y obligaciones periódicas que reducirán la aportación disponible. No se trata de pedir datos innecesarios a terceros, sino de que las personas que asumen un gasto común sepan qué pueden sostener. Las sorpresas sobre compromisos ya existentes suelen ser más difíciles de absorber cuando la operación ha consumido gran parte del ahorro.
La ayuda familiar cambia el punto de partida, pero debe describirse bien
El apoyo familiar puede facilitar la entrada a una vivienda, aunque no todas las ayudas tienen la misma naturaleza. Un regalo, un préstamo que debe devolverse, un aval y una aportación a la propiedad producen consecuencias diferentes. Para el presupuesto, lo primero es saber si habrá devolución, en qué calendario y con qué obligaciones. Una cantidad recibida hoy puede convertirse en una salida mensual mañana; omitirla del cálculo distorsiona la capacidad real.
También importa evitar que la ayuda deje sin recursos a quien la presta. La capacidad de una familia para movilizar ahorro no demuestra que pueda asumir cómodamente cualquier pérdida o necesidad posterior. Los participantes deberían revisar la operación con información suficiente y documentarla de la forma que corresponda, incluido el tratamiento fiscal aplicable. No es adecuado presentar una fórmula general como si resolviera todas las circunstancias personales y territoriales.
Un aval merece especial atención porque puede no mover dinero al principio y, aun así, generar un compromiso importante. La ausencia de desembolso inicial no equivale a ausencia de riesgo. Antes de utilizarlo para salvar una operación que no encaja por sí misma, interesa comprender alcance, duración y posibles consecuencias. El análisis debe atender al documento concreto y a las personas afectadas, evitando que la urgencia de comprar convierta una obligación compleja en un simple trámite familiar.
Desde una perspectiva editorial, esta distinción explica por qué salarios parecidos pueden conducir a resultados de acceso diferentes. Dos personas con igual nómina pueden disponer de entradas muy distintas, vivir temporalmente sin pagar alquiler o contar con apoyo para reformas. Atribuir toda la diferencia a capacidad de ahorro individual oculta esas condiciones de partida. Para evaluar el caso propio conviene reconocerlas, sin utilizarlas como medida del mérito personal de quienes acceden o no a una vivienda.
Comparar barrios sin que el precio por metro cuadrado decida todo
La búsqueda residencial suele ordenar anuncios por precio, superficie y zona. Ese filtro es útil, pero deja fuera costes que solo aparecen después. Una vivienda barata con mala conexión puede exigir desplazamientos caros; otra con necesidad de reforma puede consumir la reserva; una tercera puede tener una distribución que reduzca el espacio aprovechable. La comparación debería realizarse entre alternativas que satisfagan necesidades semejantes y con una lista estable de criterios.
Para cada vivienda puede prepararse una ficha con coste inicial, coste mensual completo, tiempo de desplazamiento, accesibilidad, estado de conservación y documentación pendiente. Conviene mantener las estimaciones separadas de los importes acreditados. Un presupuesto de reforma escrito ofrece una base distinta de una impresión durante la visita. Del mismo modo, una descripción comercial sobre tranquilidad, luz o ahorro energético necesita contraste con observación y documentos cuando resulte relevante para la decisión.
Las diferencias de superficie requieren cuidado. Metros útiles, construidos y construidos con elementos comunes no son intercambiables. Si un anuncio utiliza una medida y otro una distinta, dividir el precio por la superficie puede producir una comparación engañosa. Antes de negociar interesa aclarar qué se está midiendo y comprobar coherencia con la documentación. El número final por metro cuadrado es una ayuda, no una certificación de que una vivienda esté bien valorada.
El presupuesto también debe reconocer prioridades personales legítimas. Cercanía a cuidados, una vivienda accesible o un dormitorio adicional pueden justificar pagar más para un hogar y ser prescindibles para otro. La buena decisión no consiste en reproducir la media de un mercado, sino en elegir una alternativa sostenible que cumpla necesidades reales. Esa valoración mejora cuando se hace antes de la visita, porque resulta más difícil mantener criterios una vez aparece una vivienda emocionalmente atractiva.
Ahorrar para comprar mientras se paga alquiler: seguir el flujo real
Quien ahorra para una entrada necesita medir cuánto dinero añade efectivamente cada mes después de todos los pagos. No basta con restar la renta al salario. Si el presupuesto omite gastos anuales o utiliza ingresos extraordinarios como si fueran permanentes, la previsión de ahorro será demasiado optimista. Una revisión periódica de saldo y compromisos permite comprobar si la capacidad teórica se está convirtiendo en dinero disponible o si existen partidas que deben incorporarse.
Supongamos que faltan 24.000 euros para un objetivo de entrada, gastos y reserva ya calculado. Con un ahorro neto sostenido de 500 euros mensuales, la división simple da cuarenta y ocho meses. Con 800 euros, da treinta meses. Ese cálculo mantiene constante el objetivo y no incorpora rentabilidad, inflación ni cambios del precio de la vivienda. Es un punto de partida, no una promesa sobre la fecha en la que podrá comprarse.
El objetivo debe revisarse cuando cambien las condiciones relevantes. Una vivienda más cara, una tasación diferente, un traslado o una reforma necesaria pueden modificarlo. También puede hacerlo una mejora de ingresos ya consolidada. La revisión no debería convertirse en perseguir cada movimiento del mercado de forma impulsiva. Resulta más útil actualizar con una frecuencia razonable y cuando aparezca una modificación material en el presupuesto o en el tipo de vivienda que se busca.
Puede ser conveniente mantener varios objetivos diferenciados: fondo para la operación, reserva y gastos próximos ya comprometidos. Así se evita celebrar que se ha reunido la entrada cuando el dinero incluye cantidades destinadas a obligaciones inmediatas. La visibilidad de cada apartado también permite adaptar la búsqueda. Si una alternativa exige consumir la reserva, el problema queda identificado como una decisión explícita y no como una sorpresa durante la firma.
Los errores que conviene detectar antes de entregar una señal
El primero es utilizar una aprobación orientativa como si fuera financiación definitiva. El segundo es contar la misma cantidad para varios fines. El tercero es comparar una cuota hipotecaria con un alquiler sin añadir los otros costes de la propiedad. El cuarto es dar por seguros aumentos de ingresos todavía no producidos. Son errores de estructura del cálculo que pueden aparecer incluso cuando todas las operaciones aritméticas están bien hechas.
Otro error consiste en tratar el límite ofrecido por una entidad como presupuesto recomendado. La evaluación de un prestamista y las preferencias de seguridad de un hogar responden a objetivos distintos. Aunque una operación sea financiable, quizá deje poco margen para cuidados, movilidad o descanso. La decisión personal puede ser más conservadora que el máximo disponible. Elegir un compromiso menor no requiere demostrar que la oferta sea incorrecta; basta con que encaje mejor en las necesidades del hogar.
Antes de entregar dinero interesa cerrar una lista concreta de verificaciones: identidad y capacidad de la parte que vende o arrienda, documentación del inmueble, cargas o circunstancias relevantes, condiciones económicas, calendario y consecuencias de incumplimiento. La lista depende del tipo de operación y puede requerir asesoramiento profesional. La urgencia comercial no elimina la necesidad de comprender lo que se firma, especialmente cuando recuperar una cantidad depende de una cláusula específica.
Conviene conservar versiones de presupuestos, ofertas y comunicaciones. Si una condición cambia, debe actualizarse la comparación completa y no únicamente la celda que mejora. Una rebaja de tipo acompañada de nuevos costes puede alterar el resultado de forma diferente a la que sugiere el titular comercial. La trazabilidad permite explicar por qué se eligió una opción y detectar discrepancias antes de que se conviertan en una obligación duradera.
Cómo hacer una revisión mensual sin convertir la vivienda en una preocupación diaria
Una revisión doméstica puede ser breve y aun así resultar útil. Primero se comparan ingresos previstos y recibidos. Después se identifican gastos que excedieron la estimación y se distingue entre un hecho aislado y una partida recurrente mal calculada. Finalmente se actualizan provisiones y reserva. El objetivo es que la hoja se parezca progresivamente a la vida real, no castigar cada desviación ni exigir una precisión imposible desde el primer mes.
Es aconsejable registrar las decisiones que cambian el compromiso fijo: un nuevo préstamo, una subida contractual de renta, un vehículo o una reducción de jornada. Esos cambios pueden tener más efecto que pequeñas variaciones de gasto cotidiano. Una revisión centrada solo en consumos menores puede pasar por alto una obligación que reduce el margen durante años. Ordenar por impacto ayuda a dedicar atención a lo que realmente modifica la sostenibilidad del presupuesto.
La conversación entre quienes conviven debe incluir preferencias y límites, no únicamente números. Un hogar puede preferir conservar más liquidez; otro puede valorar especialmente estabilidad de ubicación. Explicar esas prioridades reduce conflictos cuando hay que elegir entre alternativas. La hoja de cálculo ayuda a conocer consecuencias, pero no decide por las personas qué proyecto de vida merece el gasto. Una buena organización deja espacio para ambas cosas: cálculo verificable y elección consciente.
Si aparecen dificultades persistentes, cuanto antes se identifique la causa, más margen habrá para revisar opciones. Esperar a que se agote el ahorro puede reducir posibilidades de reorganización. Eso no implica tomar decisiones precipitadas sobre vivienda o deuda. Significa reunir información actualizada, conocer las obligaciones contractuales y buscar orientación adecuada al caso cuando haga falta, en lugar de sostener el presupuesto con estimaciones que ya no reflejan los ingresos disponibles.
Una subida salarial no mejora el margen en la misma cantidad para todos
Un último ejercicio permite entender por qué el crecimiento de ingresos debe medirse junto con el resto del presupuesto. Imaginemos que un hogar pasa de 2.500 a 2.600 euros netos mensuales: su ingreso aumenta 100 euros, un 4 %. Si todos sus gastos permanecen iguales, el margen mejora exactamente esos 100 euros. Pero si el coste residencial sube 60 y otros gastos necesarios aumentan 50, las salidas adicionales suman 110. El hogar cobra más y, aun así, dispone de 10 euros menos de margen. Las cantidades son hipotéticas y no representan la evolución observada de salarios o rentas.
Esta comparación se vuelve más útil si se conserva el importe en euros de cada cambio. Aplicar porcentajes sin mirar sus bases puede confundir: un 4 % sobre 2.500 equivale a 100 euros, mientras un 6 % sobre 900 equivale a 54. La diferencia de porcentajes no es la diferencia monetaria del presupuesto. También puede suceder lo contrario: una variación porcentual pequeña sobre una obligación elevada puede tener más impacto que una variación grande sobre una partida menor.
En una compra, la subida salarial tampoco corrige automáticamente una pérdida de capacidad de entrada. Si el ahorro mensual mejora 100 euros, se reunirían 1.200 adicionales en doce meses, manteniendo constantes las demás circunstancias. Si entretanto cambia el precio objetivo, los impuestos calculados para la operación o la financiación disponible, habrá que rehacer la cuenta. No sería riguroso afirmar que cualquier aumento salarial acerca en la misma proporción a la propiedad. Hay que observar cuánto se añade al ahorro y cuánto cambia el objetivo.
Para alguien que ya tiene una hipoteca fija, el aumento de ingresos puede reducir el peso relativo de la cuota si esta permanece igual. Sin embargo, los otros costes de la vivienda pueden variar y una hipoteca fija no congela todo el presupuesto. Para alguien con financiación variable, además importa el momento de revisión y el tipo aplicable. Son posiciones económicas distintas; agruparlas en una sola afirmación sobre lo que implica una subida salarial oculta el mecanismo que realmente afecta a cada hogar.
La forma más clara de registrar estos cambios es una pequeña tabla de antes y después. Cada fila contiene una partida, su importe anterior, el nuevo importe y la diferencia en euros. Al sumar las diferencias de ingresos y restar las de gastos se obtiene el cambio de margen. Después se pregunta si las variaciones son permanentes, temporales o pendientes de confirmación. Así se evita asignar a un gasto fijo de largo plazo una mejora que solo durará unos meses o que todavía depende de una decisión ajena.
Este método también ayuda a valorar una oferta de empleo en otra ciudad. Un salario neto mayor puede venir acompañado de alquiler más alto, mudanza, transporte o pérdida de apoyo para cuidados. El análisis no debería detenerse en la diferencia de nóminas. Comparar el margen completo y las condiciones de vida permite discutir la oportunidad con información más precisa, manteniendo separados los beneficios profesionales, los personales y los puramente económicos.
Qué aporta finalmente la noticia salarial al lector
La publicación del 17 de septiembre añade una referencia de contexto al debate sobre vivienda, pero su utilidad individual depende de traducir correctamente las magnitudes. Coste empresarial, salario e ingreso doméstico no son sinónimos. Tampoco lo son crecimiento medio y mejora personal. El análisis de acceso empieza cuando el lector sustituye las cifras agregadas por sus recursos acreditados y por los costes completos de las alternativas que realmente está considerando.
El resultado práctico puede ser una decisión de alquilar, comprar, aplazar la operación o cambiar la búsqueda. Ninguna de ellas se deduce automáticamente de una variación salarial nacional. Lo importante es poder explicar el recorrido: qué ingreso se ha utilizado, qué gastos se han incluido, qué riesgos se han ensayado y qué reserva queda. Esa explicación es más útil que una cifra máxima de vivienda obtenida multiplicando un salario medio por una regla genérica.
Para conservar el trabajo basta una carpeta con presupuesto actualizado, documentación relevante y fichas de las alternativas finalistas. En ella deberían estar visibles tanto las certezas como las preguntas pendientes. Cuando llegue una nueva estadística, servirá para revisar contexto; cuando cambie una nómina o una condición contractual, servirá para revisar el cálculo propio. Esa diferencia permite seguir informado sin convertir cada titular en una orden de compra o de espera.
Fuentes y método
La noticia de origen es la Encuesta Trimestral de Coste Laboral del INE, segundo trimestre de 2026, publicada el 17 de septiembre. Las referencias legales enlazan con los textos del BOE citados en sus apartados. Los presupuestos, ratios y simulaciones son ejercicios originales con supuestos explícitos. Las cantidades no proceden de entrevistas ni de expedientes de hogares reales. Las gráficas ofrecen sus datos descargables y la ilustración se identifica como generación conceptual con IA.