Amortizar hipoteca: reducir cuota o plazo, con cálculos y ejemplos
Compara cuota, plazo, intereses y liquidez antes de amortizar. Ejemplos calculados, comisiones y comprobaciones del contrato.
Guía revisada el 27 de septiembre de 2026. Amortizar una hipoteca consiste en devolver capital antes del calendario previsto. Puede reducir los intereses futuros, aliviar la cuota o adelantar la fecha de finalización, según la opción aplicable y elegida. Pero también consume dinero que deja de estar disponible para otros gastos. La decisión debe comparar deuda, liquidez, costes y objetivos del hogar. Los números de esta guía son simulaciones propias con hipótesis explícitas, no ofertas bancarias ni una recomendación personalizada de inversión.
Índice del artículo
La primera pregunta no es cuota o plazo
Antes de elegir cómo recalcular la hipoteca, conviene decidir cuánto dinero puedes destinar realmente a ella. El saldo de una cuenta no equivale a ahorro libre. Puede incluir impuestos próximos, una reforma comprometida, la reserva para varios meses de gastos o dinero de otra persona. Si amortizas todo y después necesitas financiar una reparación con un préstamo más caro, la operación puede empeorar tu situación aunque el cuadro hipotecario muestre menos intereses.
Haz una relación de necesidades previsibles y de ingresos que podrían variar. Un hogar con dos salarios estables y pocos compromisos tiene una situación distinta de otro con ingresos estacionales, aunque ambos conserven la misma cantidad en el banco. No existe una reserva universal adecuada para todos. Define qué gastos esenciales debes poder afrontar y durante cuánto tiempo, considerando también personas dependientes, seguros y obligaciones ya asumidas.
El importe que queda después de esa revisión es el que puedes estudiar para amortizar. No tienes que emplearlo completo de una sola vez. Una amortización menor puede mantener flexibilidad y permitir una nueva decisión más adelante, aunque las condiciones y costes de cada operación deban comprobarse. La planificación empieza protegiendo la capacidad de pago, no buscando el ahorro de intereses más grande que pueda mostrar una calculadora.
Qué datos necesitas del préstamo actual
Utiliza el capital pendiente a una fecha concreta, el plazo restante, el tipo aplicable y la cuota correspondiente. No introduzcas el capital inicial ni el plazo contratado hace años si quieres calcular una amortización hoy. También necesitas la fecha de la siguiente revisión cuando el préstamo sea variable o mixto, las bonificaciones y las posibles comisiones. Un recibo mensual ayuda, pero el contrato y la información actualizada de la entidad completan la fotografía.
Comprueba si el préstamo tiene características que una calculadora estándar no representa: carencia, cuotas no mensuales, periodos especiales, cambios de tipo ya pactados o importes aplazados. La fórmula habitual de cuota constante supone condiciones determinadas. Si tu operación no encaja, una cifra calculada con esas hipótesis puede ser matemáticamente correcta y poco útil para tu contrato. Pide una simulación que refleje las condiciones reales.
Guarda la fecha de cada documento. Comparar una simulación emitida antes de pagar la última cuota con otra posterior puede producir diferencias que no son errores. El capital pendiente cambia y pueden existir intereses devengados hasta el día de la amortización. Para conciliar los números, todas las alternativas deben partir del mismo momento o explicar con claridad el ajuste temporal realizado.
Reducir cuota y reducir plazo: qué cambia en cada opción
Cuando se reduce la cuota manteniendo el vencimiento, el capital menor se distribuye a lo largo del plazo restante. La obligación mensual baja y el hogar dispone de más margen de caja. Si se mantiene aproximadamente la cuota y se reduce el plazo, el préstamo termina antes. En un ejemplo con el mismo tipo positivo constante y las mismas condiciones, esta segunda opción suele evitar más intereses futuros porque el capital se devuelve con mayor rapidez.
Esa comparación no decide por sí sola qué opción conviene. Reducir cuota puede ser valioso si buscas afrontar una reducción de ingresos o una etapa con más gastos. Reducir plazo puede encajar cuando la cuota actual es cómoda y el objetivo es llegar antes a una vida sin ese pago. El contrato y la operativa de la entidad determinan las posibilidades concretas; no des por hecho que cualquier modalidad está disponible sin revisar las condiciones.
El Banco de España explica ambas alternativas de amortización parcial. A partir de esa distinción, esta guía desarrolla cálculos propios para mostrar sus efectos. No compara productos comerciales ni predice tipos futuros. La utilidad del ejemplo es comprender qué variable cambia y qué sacrificio de liquidez acompaña a cada resultado.
Un ejemplo común para comparar sin cambiar las reglas
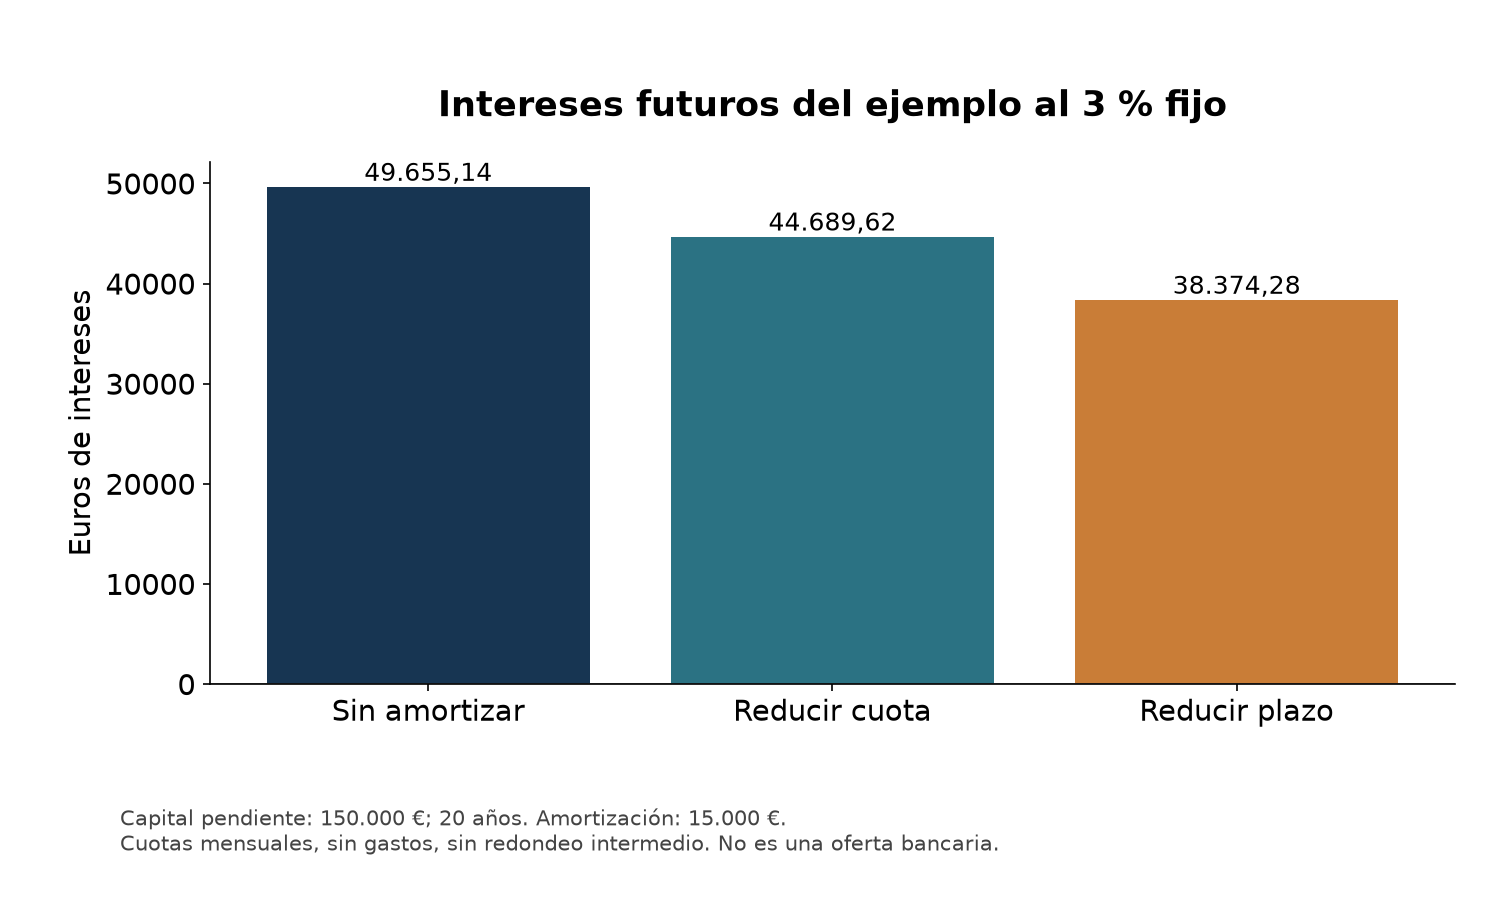
Partimos de ciento cincuenta mil euros pendientes, veinte años restantes y un tipo nominal anual fijo del tres por ciento. Suponemos cuotas mensuales, sistema de amortización francés y ausencia de gastos, comisiones o seguros en el cálculo. La cuota teórica es de 831,90 euros, redondeada solo para mostrarla. Si no se amortiza anticipadamente y se mantienen las hipótesis, los intereses pendientes suman 49.655,14 euros.
Ahora destinamos quince mil euros a reducir capital en ese mismo momento. Quedan ciento treinta y cinco mil. Si conservamos los doscientos cuarenta meses, la cuota teórica baja a 748,71 euros y los intereses futuros a 44.689,62 euros. La reducción mensual aproximada es de 83,19 euros. La diferencia de intereses respecto al escenario inicial es de 4.965,51 euros. No incluye una rentabilidad alternativa del dinero ni costes de la operación.
Si mantenemos la cuota original, el modelo liquida la deuda en el mes doscientos nueve, con una última cuota menor. Los intereses futuros son 38.374,28 euros y el ahorro frente al escenario sin amortización alcanza 11.280,86 euros. Estas cifras no son una promesa del banco: dependen del método y de las hipótesis descritas. El cuadro real puede introducir redondeos, fechas de valor y condiciones que produzcan diferencias.
Cómo se han calculado los intereses del ejemplo
La cuota se obtiene aplicando la fórmula de una renta financiera constante al capital pendiente, al tipo mensual y al número de cuotas. En este caso el tipo mensual es el tipo nominal anual dividido entre doce. Para comprobar el resultado, se recorre cada mes: se calcula el interés sobre el saldo inicial de ese periodo, se resta de la cuota y el resto reduce principal. Al final se ajusta el último pago para no devolver más capital del que queda.
Este recorrido permite separar intereses y devolución de deuda. Los quince mil euros amortizados no son un gasto financiero equivalente a una comisión: reducen una obligación pendiente. Tampoco deben sumarse al ahorro de intereses como si fueran una ganancia. En las tres alternativas hay que devolver el capital prestado; lo que cambia es cuándo se devuelve y cuánto interés se genera mientras sigue pendiente.
Los cálculos no redondean internamente cada mes, por lo que pueden diferir unos céntimos de un cuadro bancario. Se muestran dos decimales para facilitar la lectura y se identifica la última cuota parcial. Si reproduces el ejemplo, utiliza las mismas hipótesis antes de comparar resultados. Una calculadora que supone la amortización un mes después partirá de otro saldo y no debería dar exactamente las mismas cifras.
Por qué el ahorro total no cuenta toda la historia
Ahorrar once mil euros a lo largo de muchos años no equivale a recibir once mil euros hoy. Las cantidades ocurren en fechas diferentes. Para comparar alternativas financieras de forma rigurosa puede ser necesario valorar el momento de cada flujo, los impuestos y el riesgo. Esta guía no transforma el ahorro nominal acumulado en una rentabilidad anual garantizada. Presenta el efecto sobre los intereses del préstamo bajo un escenario concreto.
También importa la tranquilidad que aporta una obligación mensual menor. Dos familias con el mismo préstamo pueden valorar de forma distinta disponer de ochenta euros más al mes. Para una puede ser poco relevante; para otra puede mejorar la capacidad de afrontar gastos esenciales. Esa utilidad no aparece en una comparación que solo ordena las opciones por intereses totales, pero forma parte de una decisión razonada.
Por otro lado, reducir plazo mantiene un esfuerzo mensual mayor durante más tiempo que la alternativa de reducir cuota. Si los ingresos caen, esa diferencia puede importar mucho antes de alcanzar el ahorro previsto al final. El análisis debe contemplar la trayectoria completa del hogar y no limitarse a la última línea de una tabla. La mejor opción matemática bajo una hipótesis puede no ser la más adecuada para una necesidad de liquidez concreta.
Comisiones: revisar contrato, fecha y régimen aplicable
El artículo 23 de la Ley 5/2019 de contratos de crédito inmobiliario regula el reembolso anticipado dentro de su ámbito. Las condiciones dependen, entre otros factores, de si el tipo es fijo o variable y del periodo de vigencia. No debe aplicarse automáticamente su régimen a cualquier préstamo antiguo sin revisar las disposiciones transitorias y posibles modificaciones posteriores. Una novación o subrogación puede hacer necesaria una revisión específica.
Para los supuestos variables descritos en la ley, las alternativas de límite del 0,15 por ciento durante los primeros cinco años o del 0,25 por ciento durante los primeros tres son excluyentes entre sí. Además intervienen el pacto contractual y el límite de pérdida financiera en los términos legales. No son porcentajes que el banco deba cobrar siempre. Si el contrato contempla una condición más favorable aplicable al cliente, también debe tenerse en cuenta.
En tipo fijo, la ley establece límites distintos según el tiempo transcurrido, igualmente condicionados por su regulación y por la pérdida financiera. Para una operación concreta solicita el cálculo escrito y su fundamento, en lugar de introducir el máximo legal como si fuera una factura segura. Las exenciones temporales o medidas específicas de otros periodos tampoco deben darse por vigentes hoy sin comprobar su ámbito y fecha.
Una comisión pequeña puede importar en una amortización corta
Supongamos, solo como ejercicio, que una operación tiene un coste de cincuenta euros y evita cien euros de intereses bajo las hipótesis usadas. El ahorro neto antes de otras consideraciones sería cincuenta euros, no cien. Si el horizonte restante es muy corto, los costes pueden representar una parte importante del beneficio. Por eso resulta necesario introducir el importe efectivo que corresponda, aunque parezca pequeño frente al capital amortizado.
No compares el porcentaje de comisión directamente con el tipo anual del préstamo sin considerar plazos y bases. Una comisión aplicada una vez sobre una cantidad y un interés que se devenga durante varios periodos son magnitudes distintas. El cálculo adecuado compara los flujos completos de las alternativas. Una regla rápida puede orientar, pero no sustituye esa comprobación cuando el resultado está ajustado.
Si la entidad comunica coste cero, conserva la confirmación y comprueba las condiciones de la operación. Puede existir una diferencia entre una amortización parcial, una cancelación total y una modificación contractual adicional. No aceptes que varios conceptos se agrupen en una cifra sin explicación. La información debe permitir identificar qué pagas por reducir deuda y qué, en su caso, corresponde a otro servicio o trámite.
Cómo solicitar una simulación que permita decidir
Indica el importe que estudias amortizar, la fecha prevista y las alternativas que quieres comparar. Pide capital inicial del cálculo, nueva cuota o nuevo vencimiento, intereses estimados, costes y supuestos de tipo. Para los préstamos comprendidos en la Ley 5/2019, su artículo 23 contempla información en soporte duradero dentro del plazo legal cuando se manifiesta la voluntad de reembolsar anticipadamente. La documentación debe explicar las consecuencias y las hipótesis utilizadas.
Una simulación útil no se limita a mostrar una nueva mensualidad. Debe permitir comprender el efecto sobre el conjunto del préstamo. Si el tipo es variable, pregunta qué se ha supuesto después de la siguiente revisión. Una proyección que mantiene el tipo actual puede ser válida como escenario, siempre que no se presente como predicción. Si la entidad ofrece varias fechas, comprueba por qué cambian el saldo o los costes.
Guarda las respuestas y compara las opciones con la misma fecha de referencia. Si decides ejecutar la amortización, verifica después que el cargo y el nuevo cuadro coinciden con lo acordado. Un error operativo se detecta antes cuando tienes el documento previo y el justificante posterior. La revisión no termina al enviar la solicitud: termina cuando puedes conciliar el dinero entregado con la reducción efectiva del capital.
Hipoteca variable: trabajar con escenarios, no adivinar el índice
En un préstamo variable, los intereses futuros dependen de revisiones que todavía no se conocen. Una simulación que mantiene el tipo actual durante veinte años es una hipótesis de comparación. Puede ayudar a entender la mecánica, pero no demuestra el ahorro final que obtendrás. Para valorar la decisión, utiliza varios tipos posibles y observa si el resultado cambia mucho. No hace falta asignarles una probabilidad inventada para reconocer la incertidumbre.
Considera también cuándo se revisa el préstamo y qué índice y diferencial se aplican. El tipo que aparece en una noticia no tiene por qué ser el utilizado en tu recibo ese mes. El contrato determina la referencia y su calendario. Una amortización reduce el capital expuesto a futuros intereses, pero no elimina todos los riesgos del presupuesto familiar. Otros gastos y los ingresos también pueden variar.
Si una subida de cuota te preocupa, reducir la obligación mensual puede tener un valor distinto de maximizar el ahorro nominal en un escenario estable. Si tu prioridad es terminar antes y dispones de margen amplio, el plazo puede pesar más. En ambos casos, evita justificar la decisión con una predicción tajante del mercado. Un plan resistente a varios escenarios suele ser más útil que apostar todo a acertar el siguiente movimiento del índice.
Hipoteca mixta: mirar el tramo que termina y el que empieza
Un préstamo mixto cambia de régimen según lo pactado. La cuota y los costes de amortización pueden requerir un análisis distinto antes y después del cambio de tramo. No basta con describirlo como fijo porque todavía estés en el periodo inicial. Revisa cuándo termina, qué fórmula se aplicará después y cómo se recalcula el saldo restante. Una simulación que prolonga indefinidamente el tipo inicial puede ocultar parte importante del riesgo.
Si estudias amortizar cerca de esa transición, pide alternativas con fechas comparables y todos los costes. No presupongas que esperar siempre será más barato o que amortizar inmediatamente siempre evitará más gasto neto. Las condiciones concretas, el capital pendiente y el tratamiento contractual importan. La respuesta puede variar entre préstamos que comercialmente tienen el mismo nombre de «mixtos».
También conviene comprobar bonificaciones y productos asociados. Una reducción del capital no implica necesariamente que un seguro o una cuenta cambien de coste en la misma proporción. El ahorro de intereses puede convivir con gastos recurrentes que permanecen. Para evaluar el coste total, separa cada producto y evita atribuir a la amortización un ahorro adicional que la documentación no confirma.
La reserva de emergencia como condición previa
Una reserva sirve para atender gastos o interrupciones de ingresos sin depender de vender activos en un mal momento o de obtener crédito nuevo. Su tamaño debe responder a tu hogar. Puedes empezar por calcular gastos esenciales mensuales y examinar qué contingencias serían difíciles de financiar: desempleo, reparación importante, enfermedad o apoyo a familiares. No todas tienen la misma probabilidad ni pueden cubrirse con una cifra única.
Distingue esa reserva de dinero destinado a objetivos conocidos. Si debes pagar un impuesto en tres meses, no es una emergencia: es un compromiso previsto. Separarlo evita contar el mismo euro dos veces, primero como colchón y después como ahorro disponible para amortizar. Una cuenta o registro diferenciado puede facilitar la organización, sin que sea necesario contratar un producto específico para ello.
La amortización suele ser difícil de revertir: recuperar ese dinero puede requerir nueva financiación y una nueva evaluación de solvencia. Esa falta de disponibilidad tiene valor económico aunque no aparezca como comisión. Antes de ejecutar, imagina un escenario de ingresos menores y comprueba si podrías mantener pagos esenciales. Si solo funciona solicitando después un préstamo más caro, quizá el importe a amortizar sea demasiado ambicioso.
Otras deudas y prioridades de pago
Si además de la hipoteca tienes préstamos personales o saldos financiados, revisa sus costes efectivos y condiciones. No es razonable decidir exclusivamente por el tamaño de la deuda: una obligación pequeña puede generar un coste proporcional elevado. El orden de amortización requiere considerar intereses, comisiones, vencimientos y consecuencias de incumplimiento. Tampoco debe ignorarse una deuda sin interés que vence pronto y exige liquidez inmediata.
Construye una lista con saldo, cuota, tipo, coste de cancelación y fecha final. Después compara qué ahorro y qué liberación de caja produce destinar una cantidad a cada obligación. Los resultados pueden señalar que reducir otra deuda mejora más el presupuesto que amortizar la hipoteca. Esa conclusión depende de tus contratos; no debe transformarse en una regla automática que ignore penalizaciones o necesidades particulares.
Evita contratar deuda nueva para amortizar otra solo porque la mensualidad aparente es menor. Alargar plazos puede reducir cuota y aumentar coste total. Si una oferta agrupa préstamos, comprueba todos los gastos y garantías añadidas. Esta guía se centra en utilizar ahorro disponible, y no recomienda sustituir obligaciones sin una comparación completa de sus efectos y de los riesgos asumidos.
Amortizar o conservar ahorro: una comparación homogénea
La alternativa a amortizar puede ser mantener dinero disponible o destinarlo a otro objetivo. Para comparar, considera rentabilidad neta de impuestos y gastos, plazo, riesgo y acceso al capital. Una rentabilidad esperada de una inversión no es equivalente a un ahorro de intereses bajo un préstamo fijo. Tampoco una cifra publicitaria bruta debe compararse directamente con el coste hipotecario sin revisar sus condiciones.
Si la prioridad es liquidez, no es necesario forzar una justificación de máxima rentabilidad. Mantener una reserva puede ser una decisión coherente aunque produzca menos ingresos que el coste evitado al amortizar. Estás pagando, en términos de oportunidad, por conservar flexibilidad. Lo importante es reconocer ese intercambio y dimensionarlo, en lugar de describir el efectivo como dinero inútil por no reducir la deuda inmediatamente.
Para inversiones con riesgo, contempla que el valor puede caer justo cuando necesitas utilizarlo. La comparación debe reflejar esa posibilidad y tu capacidad para soportarla. No uses una rentabilidad histórica como garantía futura ni un escenario medio como si fuera un resultado seguro. Si la decisión implica una parte importante de tu patrimonio, un análisis independiente adaptado a tu situación puede ser más útil que una regla de internet.
Fiscalidad: no aplicar una deducción que no te corresponde
La posible existencia de un régimen transitorio de deducción por vivienda habitual requiere revisar la situación individual y las condiciones fiscales vigentes. No todas las hipotecas generan el mismo tratamiento, ni toda amortización produce una devolución de impuestos. Antes de incluir un beneficio fiscal en el cálculo, comprueba que tienes derecho y cómo se determina la base correspondiente. La fecha de compra, el uso y otras circunstancias pueden ser decisivos.
Esta guía no asigna una deducción a los ejemplos porque no conocemos la situación del lector. Si elaboras tu propio escenario, separa el ahorro de intereses del eventual efecto fiscal y documenta ambos. No sumes como beneficio una cantidad que ya habrías obtenido con las cuotas ordinarias, ni ignores límites o requisitos. Un cálculo duplicado puede hacer parecer rentable una amortización por una ventaja que en realidad no añade nada.
Consulta la información de la Agencia Tributaria y, cuando proceda, asesoramiento fiscal sobre el ejercicio concreto. El momento del pago puede importar para una declaración, pero no debe empujarte a vaciar la reserva antes de verificar el resultado. Una ventaja fiscal posible es un componente de la decisión, no un sustituto de la liquidez y de la revisión del contrato bancario.
Amortizaciones periódicas frente a una aportación única
Si puedes ahorrar una cantidad cada mes, puedes estudiar acumularla y amortizar periódicamente o realizar operaciones más frecuentes cuando sean posibles. La comparación depende de costes, importes mínimos contractuales, fechas de valor y rendimiento del dinero mientras espera. No existe una frecuencia universal óptima. Una operación frecuente con costes fijos puede resultar menos eficiente que agrupar importes, mientras que esperar también mantiene capital generando intereses.
Para comparar, usa un calendario con las mismas aportaciones totales y las mismas fechas de disponibilidad. No enfrentes una estrategia que emplea dinero desde enero con otra que solo dispone de él en diciembre sin reconocer esa diferencia. La aritmética puede favorecer la devolución temprana bajo ciertas condiciones, pero la capacidad real de ahorrar determina qué opciones existen para el hogar.
Además, una aportación periódica no debe convertirse en un compromiso rígido que sustituya al colchón. Revisa el plan cuando cambien ingresos o gastos. Puedes mantener una regla personal de evaluación, por ejemplo al cerrar un trimestre, sin prometer una cantidad que quizá no esté disponible. La disciplina útil consiste en revisar con datos, no en amortizar por costumbre aunque la situación económica haya cambiado.
Reducir cuota y amortizar después el ahorro mensual
A veces se propone reducir cuota y utilizar la diferencia para nuevas amortizaciones. Esa estrategia puede combinar una obligación mínima menor con pagos voluntarios adicionales. Pero su resultado depende de que esos pagos se realicen, de cuándo se hagan y de sus costes. No es automáticamente idéntica a reducir plazo. Si la diferencia se gasta en otras necesidades, el recorrido financiero será el de la cuota reducida, no el de una amortización acelerada.
Para estudiarla, define un calendario explícito y simula cada aportación. Mantén separada la cuota obligatoria del pago voluntario. La flexibilidad puede ser valiosa: en un mes difícil podrías suspender la aportación adicional sin modificar la obligación contractual. A cambio, la estrategia requiere seguimiento y puede estar limitada por la operativa del préstamo. Comprueba estos aspectos antes de considerarla superior a las alternativas simples.
No conviertas una intención futura en ahorro garantizado. En el presupuesto, registra qué parte depende de una decisión que puedes cambiar. Si compartes finanzas con otra persona, acordad el destino de la diferencia mensual. Un plan que solo entiende uno de los titulares puede generar expectativas incompatibles sobre cuánto dinero queda disponible y cuándo terminará realmente la deuda.
Venta próxima de la vivienda y horizonte de permanencia
Si prevés vender antes de que termine la hipoteca, el ahorro acumulado hasta el vencimiento completo puede no ser la comparación relevante. Necesitas estudiar el periodo hasta la posible venta, el capital que quedaría y los costes de cancelación que correspondan. La fecha de venta es incierta hasta que existe una operación, por lo que conviene manejar más de un horizonte en lugar de basar todo el cálculo en una expectativa optimista.
Amortizar reduce deuda, pero también utiliza efectivo que puede necesitarse para una mudanza, una compra posterior o gastos de la transmisión. Si toda la liquidez queda inmovilizada en la vivienda, puede ser difícil coordinar pagos antes de cobrar la venta. La necesidad de caja temporal merece un análisis separado del patrimonio neto. Tener más valor libre de deuda no garantiza disponer de dinero en la fecha de un nuevo compromiso.
Si la cancelación total forma parte de una compraventa, coordina la información con la entidad y con quienes intervengan en la operación. El saldo exacto a una fecha puede incluir ajustes que no aparecen en una captura antigua. No uses una cifra aproximada de la aplicación para cerrar un reparto de pagos sin confirmar el documento correspondiente y los trámites necesarios.
Cancelación económica y cancelación registral
Terminar de pagar el préstamo y eliminar registralmente la carga hipotecaria son actuaciones distintas. El Banco de España explica los trámites de amortización anticipada y recuerda la conveniencia de atender la cancelación registral cuando se extingue un préstamo hipotecario. La organización concreta requiere conocer documentos, intervinientes y costes aplicables. No supongas que el último cargo bancario borra automáticamente cualquier asiento.
Si vas a vender o a utilizar el inmueble en otra operación, verifica con tiempo qué documentación necesitarás. Una deuda ya pagada puede seguir apareciendo como carga si falta el trámite correspondiente. Eso puede retrasar gestiones aunque el saldo económico sea cero. Conserva el certificado y los justificantes que procedan, y comprueba el resultado registral por el canal adecuado.
En una amortización parcial ordinaria no estás necesariamente ante el mismo conjunto de trámites que en una cancelación total. Evita añadir a tu cálculo gastos que no correspondan, pero tampoco ignores los que sí existan. Solicita un desglose y distingue la operación bancaria de las actuaciones notariales o registrales adicionales. La claridad evita comparar alternativas con costes incompletos o duplicados.
Caso práctico: ingresos estables y prioridad de terminar antes
Una pareja dispone de ahorro suficiente después de reservar gastos previstos y un colchón que considera adecuado. Su cuota actual es cómoda incluso con una reducción moderada de ingresos. Su objetivo principal es terminar la hipoteca antes de una fecha personal relevante. Bajo esas condiciones, estudia reducir plazo y solicita una simulación completa. No toma la decisión únicamente porque el gráfico muestra menos intereses: comprueba que mantener la cuota encaja con su presupuesto.
La pareja revisa también otras deudas, posibles gastos del edificio y las condiciones de amortización. Si una derrama importante todavía no está cuantificada, puede mantener parte del dinero hasta aclararla. El importe finalmente amortizado puede ser menor que el inicialmente pensado. Esa modificación no representa un fracaso del plan; incorpora información que mejora su resistencia a imprevistos.
Después de ejecutar, verifica el nuevo vencimiento y guarda el cuadro. Cada año revisa si sus circunstancias siguen siendo compatibles con nuevas aportaciones. El caso no demuestra que reducir plazo sea siempre mejor para hogares con empleo estable. Muestra una secuencia: objetivo, reserva, comparación contractual, ejecución y comprobación. La misma secuencia puede conducir a otra opción si cambia cualquiera de sus condiciones.
Caso práctico: más margen mensual durante una etapa de gastos
Otro hogar espera una etapa con gastos de cuidados y menor ingreso disponible. Tiene una cantidad que podría amortizar, pero necesita conservar una reserva amplia. Su prioridad es reducir la obligación mensual sin comprometer toda la liquidez. Estudia una amortización parcial menor y la reducción de cuota. El ahorro total de intereses es inferior al de reducir plazo en el modelo, pero la nueva mensualidad puede ajustarse mejor a su necesidad inmediata.
Antes de decidir, calcula si la reducción obtenida es suficiente para compensar la pérdida de efectivo. Una cuota que baja poco puede no justificar utilizar una reserva necesaria. El hogar compara también la opción de no amortizar todavía y emplear el ahorro como apoyo temporal al presupuesto. No hay una respuesta universal: la decisión depende de la duración de la etapa, la incertidumbre de ingresos y los costes del préstamo.
Una vez elegida la opción, evita gastar automáticamente todo el margen liberado en compromisos permanentes. La flexibilidad buscada desaparecería si la cuota menor se sustituye por nuevas obligaciones del mismo importe. El seguimiento consiste en observar la caja real y ajustar el plan, no en perseguir una cifra de deuda más baja a costa de quedarse sin capacidad de respuesta.
Comprobaciones finales antes de autorizar el cargo
Confirma importe, fecha, cuenta de cargo, modalidad elegida y coste total. Comprueba que la solicitud expresa cuota o plazo según lo acordado y que las personas que deban intervenir lo han autorizado. Si hay cotitulares o dinero aportado por uno de ellos, puede ser necesario documentar también la relación interna y revisar consecuencias jurídicas o fiscales. El banco no resuelve automáticamente esas cuestiones por ejecutar la amortización.
Después del cargo, contrasta el capital reducido, el recibo siguiente y el nuevo calendario. Si hay una diferencia, pide explicación con los documentos a mano. Puede deberse a intereses devengados o a redondeos, pero no debes adivinarlo. La trazabilidad del cálculo es parte del servicio: debes poder entender qué dinero redujo capital y qué cantidad, si existe, correspondió a otros conceptos.
Para ampliar la comparación de modalidades de préstamo, consulta nuestra guía de hipoteca fija, variable y mixta. Para revisar el ahorro que necesitas antes de una compra, utiliza la calculadora de entrada y gastos. La decisión de amortizar pertenece a otra etapa: ya tienes una deuda y buscas equilibrar su coste con la seguridad y los objetivos de tu hogar.
Sensibilidad del resultado a las hipótesis
El ejemplo principal mantiene un tipo fijo durante todo el periodo para aislar el efecto de la amortización. Si cambias el tipo, el plazo pendiente o el importe aportado, cambian tanto la cuota como el ahorro. No es correcto multiplicar el resultado por una proporción simple para cualquier préstamo. La relación entre capital e intereses depende del calendario completo, especialmente cuando se modifica el número de meses hasta la cancelación.
Puedes construir una pequeña matriz con tres importes que realmente puedas asumir y varios horizontes. En cada casilla registra nueva cuota, nuevo plazo, intereses y efectivo que conservarías. Esa última columna es esencial: dos alternativas con un ahorro parecido pueden dejar reservas muy diferentes. La matriz debe ayudarte a descartar opciones incompatibles con tu presupuesto antes de afinar la comparación entre las restantes.
Si una variación pequeña de una hipótesis cambia tu decisión, identifica qué dato necesitas confirmar. Puede ser una comisión, una fecha de revisión o un gasto próximo. No añadas decimales para ocultar esa incertidumbre. La precisión útil consiste en conocer las condiciones que sostienen el resultado y en comprobar si se cumplen, no en presentar una proyección de veinte años con apariencia de exactitud absoluta.
Errores habituales al interpretar una calculadora
Un error es introducir la TAE como si fuera el tipo nominal utilizado para calcular cada cuota. La TAE incorpora una medida de coste que no sustituye necesariamente al tipo contractual en la fórmula mensual. Otro es usar años iniciales en lugar de años pendientes. También ocurre que se compara una cuota con seguros incluidos frente a otra que solo contiene capital e intereses, atribuyendo a la amortización una reducción que procede de excluir conceptos.
En los resultados, comprueba si «ahorro» significa menos intereses, menos pagos totales o una diferencia respecto a otra estrategia. Son medidas relacionadas, pero distintas. Verifica también si la última cuota es completa y si se incluyen costes. Una herramienta transparente debería explicar sus hipótesis y limitaciones. El simulador de amortización anticipada del Banco de España permite contrastar escenarios siguiendo sus condiciones de cálculo.
Finalmente, no confundas el resultado de una simulación con una autorización de la entidad o una modificación ya ejecutada. Hasta que se tramite y confirme, el calendario contractual sigue siendo el que corresponda. Guarda la solicitud y revisa los movimientos. La herramienta prepara una decisión; los documentos y la operación efectiva determinan lo que ha ocurrido con tu préstamo.
Una decisión compartida cuando hay varios titulares
Si varias personas pagan la hipoteca, conviene hablar de objetivos antes de enviar dinero. Una puede priorizar terminar pronto y otra conservar liquidez para un cambio laboral. La comparación numérica ayuda, pero no elimina esa diferencia de preferencias. Preparad escenarios que muestren tanto el ahorro como la reserva y la obligación mensual. Así la conversación puede centrarse en consecuencias concretas y no en etiquetas como prudente o arriesgado.
También importa de quién procede el dinero. Una aportación extraordinaria desigual puede tener consecuencias en la relación entre titulares que no se reflejan en el saldo del préstamo. No presupongáis que amortizar modifica automáticamente los porcentajes de propiedad ni que una transferencia constituye siempre una donación o un préstamo entre vosotros. Esas cuestiones necesitan documentación y, cuando corresponda, asesoramiento sobre su tratamiento.
Dejad constancia del acuerdo práctico y conservad los justificantes. Si cambian las circunstancias, revisad el plan sin tratar la decisión anterior como una obligación de seguir amortizando siempre. La hipoteca es un compromiso de largo recorrido y la estrategia puede adaptarse. Lo importante es que cada operación se entienda, se pueda pagar y responda a objetivos conocidos por quienes asumen sus efectos.