Vivienda en España hoy: las cuatro cifras que conviene mirar esta semana

Edición del 21 de septiembre de 2026: compra, alquiler, financiación y las novedades verificadas de salarios y construcción, con fuentes y gráficos.
Edición revisada el 21 de septiembre de 2026. Las novedades de los días 17 al 21 se distinguen de los indicadores anteriores que siguen sirviendo de contexto.
Índice del artículo
Vivienda en España en septiembre de 2026: qué está ocurriendo con los precios, el alquiler y las hipotecas
Hablar de vivienda en España se ha convertido en hablar de una de las principales preocupaciones económicas de millones de personas. Para una familia que intenta alquilar, el problema puede ser encontrar una vivienda disponible antes de que desaparezca el anuncio. Para quien quiere comprar, la dificultad suele empezar mucho antes de visitar el primer piso: reunir ahorro, calcular impuestos, comparar hipotecas y decidir cuánto riesgo puede asumir sin dejar el presupuesto familiar demasiado ajustado.
La situación no se explica con un único dato. No basta con decir que el precio de la vivienda sube, que el alquiler es caro o que las hipotecas se han encarecido. Cada indicador mide una parte distinta del mercado y se publica en fechas diferentes. Un índice de precios puede describir el segundo trimestre del año; una estadística de hipotecas puede referirse a operaciones inscritas en junio; un portal inmobiliario puede mostrar los anuncios disponibles en agosto. Todo ello es útil, pero solo si se interpreta con cuidado.
La vivienda es, además, un mercado profundamente desigual según el territorio. La realidad de una persona que busca una habitación en una gran ciudad no es la misma que la de una familia que busca una vivienda de segunda mano en una capital de provincia, ni la de alguien que posee una casa en un municipio con pérdida de población. Las medias nacionales sirven para situarse, pero no sustituyen el análisis del barrio, del municipio, del tipo de vivienda y de la situación económica de cada hogar.
Este artículo reúne los últimos datos nacionales disponibles al cierre de esta edición, publicados principalmente por el Instituto Nacional de Estadística, el Banco de España y otras fuentes con metodología identificable. El objetivo no es pronosticar el precio de una vivienda concreta ni recomendar una compra o un alquiler. El objetivo es ofrecer contexto para entender mejor qué está pasando y tomar decisiones con más información.
La primera regla: distinguir la fecha de publicación de la fecha del dato
Uno de los errores más frecuentes al leer información sobre vivienda consiste en asumir que un dato publicado esta semana describe exactamente lo que ocurre hoy. En realidad, la mayor parte de las estadísticas oficiales se publica con retraso. Ese retraso no es un defecto: es una consecuencia de la necesidad de recopilar operaciones, depurar registros, contrastar información y aplicar una metodología homogénea.
El Índice de Precios de Vivienda del INE publicado en septiembre describe el segundo trimestre de 2026. Las hipotecas y compraventas inscritas publicadas en agosto se refieren a junio. El euríbor de agosto se calcula a partir de la media de ese mes. Los precios de alquiler de un portal pueden actualizarse con mayor frecuencia, pero representan anuncios de oferta, no todos los contratos firmados.
Por tanto, la pregunta correcta no es únicamente “¿cuál es el último dato?”, sino “¿qué mide, de qué periodo es y para qué sirve?”. Un precio anunciado ayuda a comprender qué se encuentra quien empieza una búsqueda de alquiler. Una compraventa registrada ayuda a observar el volumen de operaciones formalizadas. Una hipoteca inscrita ofrece información sobre la financiación que se constituyó. Son piezas distintas de una misma realidad.
Esta precisión es especialmente importante en un momento en el que los titulares se comparten con rapidez. Una caída mensual en un indicador no significa necesariamente que el mercado haya dejado de encarecerse. Una subida anual no implica que todos los barrios hayan subido de igual forma. Y que aumente el número de compraventas no demuestra por sí solo que comprar sea accesible para la mayoría de los hogares.
Los precios de compra siguen creciendo
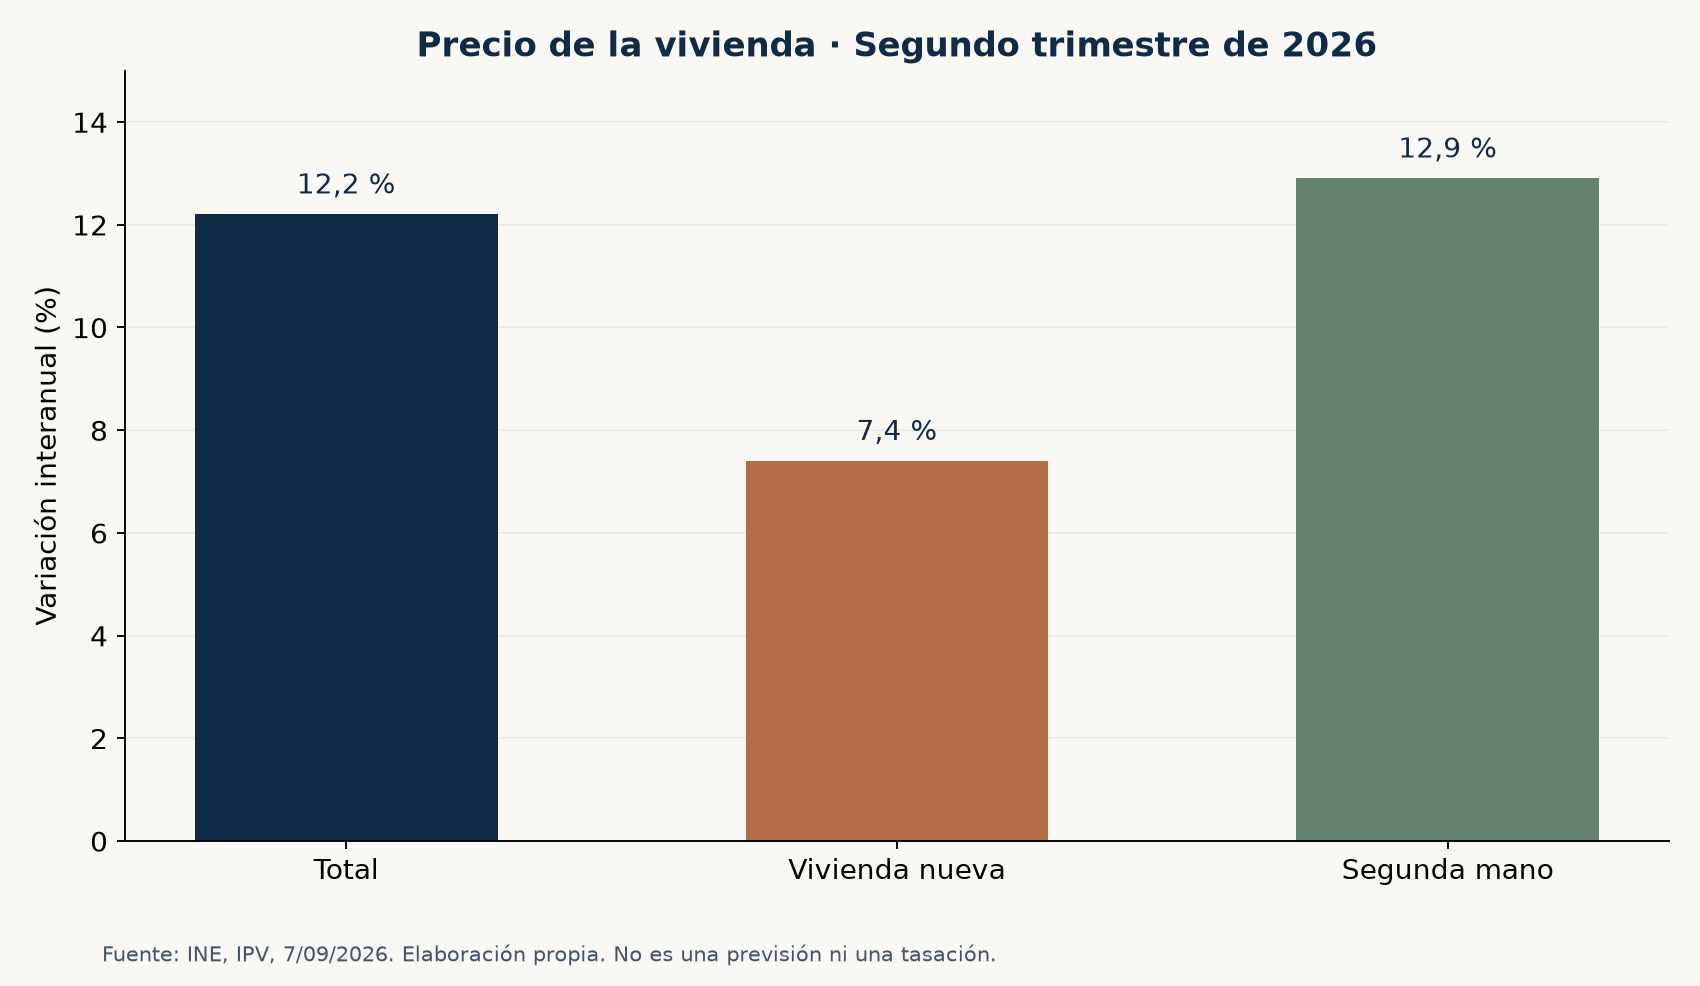
El Índice de Precios de Vivienda del INE del segundo trimestre de 2026 sitúa la variación anual nacional en el 12,2 % durante el segundo trimestre de 2026. La vivienda de segunda mano registró una subida anual del 12,9 %, mientras que la vivienda nueva aumentó un 7,4 %. En comparación con el trimestre anterior, el índice general creció un 3,4 %.
Estas cifras describen una evolución intensa de los precios de compraventa. Sin embargo, conviene entender qué mide exactamente el índice. El IPV no es una media simple de anuncios publicados en internet. Es un indicador estadístico que busca medir la evolución del precio de las viviendas libres adquiridas por los hogares, ajustando en lo posible los cambios en la composición de las viviendas que se venden. Es decir, intenta no confundir una subida real de precios con el hecho de que, en un trimestre concreto, se hayan vendido más viviendas grandes, nuevas o situadas en determinadas zonas.
Eso lo hace muy útil para seguir la tendencia general, pero no lo convierte en una tasación. Una vivienda concreta puede comportarse de manera muy distinta respecto a la media nacional. El estado del inmueble, la antigüedad, la eficiencia energética, la existencia de ascensor, la orientación, la conexión con transporte público, la calidad del barrio y la oferta comparable alrededor influyen de manera decisiva.
La subida de precios tampoco debe interpretarse como una garantía de que toda compra vaya a revalorizarse. Una vivienda es una decisión residencial y patrimonial de largo plazo, con costes de entrada y salida relevantes. La evolución nacional no elimina el riesgo de comprar por encima del valor razonable de una zona ni de asumir una cuota que resulte difícil de mantener si cambian los ingresos del hogar.
La lectura más sensata es otra: el mercado de compra sigue mostrando presión en términos agregados y esa presión complica el acceso a quienes dependen de un ahorro limitado. Cuando el precio de entrada aumenta, no solo crece el importe que hay que financiar. También crecen la aportación inicial, los impuestos vinculados a la operación y la cantidad de dinero que conviene conservar como reserva.
La segunda mano concentra buena parte de la actividad
La vivienda usada mantiene un peso muy elevado dentro del mercado residencial español. Esto tiene lógica: el parque construido es mucho mayor que la vivienda nueva que se incorpora cada año. En muchas zonas urbanas, además, la oferta disponible procede principalmente de viviendas ya existentes, con diferentes estados de conservación y necesidades de reforma.
La diferencia entre vivienda nueva y segunda mano no debe reducirse a una cuestión de precio. Una vivienda nueva puede ofrecer mejores estándares energéticos, menores necesidades de mantenimiento inicial y distribuciones más modernas, pero puede situarse en zonas con menor consolidación de servicios o exigir un plazo de espera si se compra sobre plano. La vivienda usada puede encontrarse en barrios consolidados, cerca de transporte, colegios o comercios, pero puede requerir reformas, derramas o comprobaciones más detalladas de instalaciones y comunidad.
En una compra de segunda mano, el precio del anuncio nunca debe ser el único criterio. Hay que mirar la nota simple, pedir información sobre cargas, comprobar si existen cuotas comunitarias pendientes, revisar las actas recientes de la comunidad si es posible, conocer si hay obras aprobadas y verificar la situación de la vivienda respecto a ocupantes, arrendamientos o derechos de terceros.
También conviene desconfiar de las comparaciones rápidas. Dos viviendas de la misma superficie construida pueden ofrecer una experiencia residencial muy diferente. Una puede tener una distribución eficiente, buena luz natural y una terraza aprovechable; otra puede tener pasillos largos, estancias interiores o una reforma pendiente de calado. El precio por metro cuadrado orienta, pero no decide.
El alquiler anunciado sigue en niveles elevados
En el mercado de alquiler, el informe de precios anunciados de Idealista situó el precio medio nacional anunciado en 15,1 euros por metro cuadrado al mes durante agosto de 2026. El dato supone una subida interanual del 5,8 %, aunque representa un descenso mensual del 0,9 % respecto a julio.
Las dos variaciones no son contradictorias. Puede haber una pequeña bajada frente al mes anterior y, al mismo tiempo, un nivel claramente más alto que el de agosto del año pasado. El problema aparece cuando se utiliza una cifra mensual aislada para afirmar que el alquiler está bajando o subiendo de forma generalizada. Un mes no suele ser suficiente para describir una tendencia estructural, especialmente en mercados con estacionalidad, cambios de composición de la oferta o revisión metodológica.
También hay que recordar que se trata de precios de oferta. Es decir, son los precios solicitados por los anunciantes en el portal. No representan necesariamente la renta final pactada en todos los contratos ni el precio que pagan quienes ya tienen un alquiler vigente. Tampoco reflejan por completo el mercado de habitaciones, el alquiler temporal, los alquileres de familiares, los contratos fuera de portales o las situaciones informales.
Aun con esas limitaciones, los precios anunciados son relevantes porque describen la puerta de entrada al mercado. Para una persona que empieza a buscar vivienda, importa mucho el importe que encuentra en los anuncios disponibles. Si los precios de entrada crecen más rápido que los ingresos o si la oferta se reduce en los barrios donde necesita vivir, la dificultad de acceso aumenta aunque las rentas de contratos antiguos evolucionen con otro ritmo.
El alquiler no es una realidad homogénea. Una vivienda habitual destinada a residencia permanente no es lo mismo que un alquiler temporal por estudios, trabajo o estancia de corta duración. Una habitación no equivale a una vivienda completa. Un alojamiento turístico está sometido a un marco distinto. Mezclar todos estos segmentos puede producir titulares llamativos, pero no ayuda a entender el problema de quien busca un hogar estable.
La actualización de alquileres y el IRAV
El Índice de Referencia de Arrendamientos de Vivienda del INE, conocido como IRAV, se situó en el 2,47 % para agosto de 2026. El dato fue publicado por el INE el 15 de septiembre. Este índice puede ser relevante para determinados contratos de arrendamiento, pero no significa que todos los alquileres deban actualizarse automáticamente en ese porcentaje.
Antes de calcular una subida hay que revisar el contrato concreto y el artículo 18 de la Ley de Arrendamientos Urbanos. Importa la fecha de firma, la cláusula de actualización, el mes en el que corresponde hacer la revisión, la comunicación entre las partes y el régimen jurídico aplicable. En materia de alquiler, una cifra general nunca sustituye la lectura del contrato.
El IRAV tampoco sirve para responder cuánto costará alquilar una vivienda nueva en una ciudad determinada. Ese índice está relacionado con la actualización de ciertos contratos en vigor; el mercado de entrada para quien busca una vivienda nueva depende de otros factores: oferta disponible, demanda, localización, tamaño, estado, gastos incluidos y condiciones exigidas por el propietario.
La diferencia entre renta vigente y renta de entrada es esencial. Una persona que lleva años en una vivienda puede tener una renta distinta de la que asumiría si tuviera que buscar piso hoy. Ambas situaciones forman parte del mercado de alquiler, pero no se pueden analizar con el mismo indicador ni con la misma pregunta.
Hipotecas: el tipo de interés no es lo único que importa
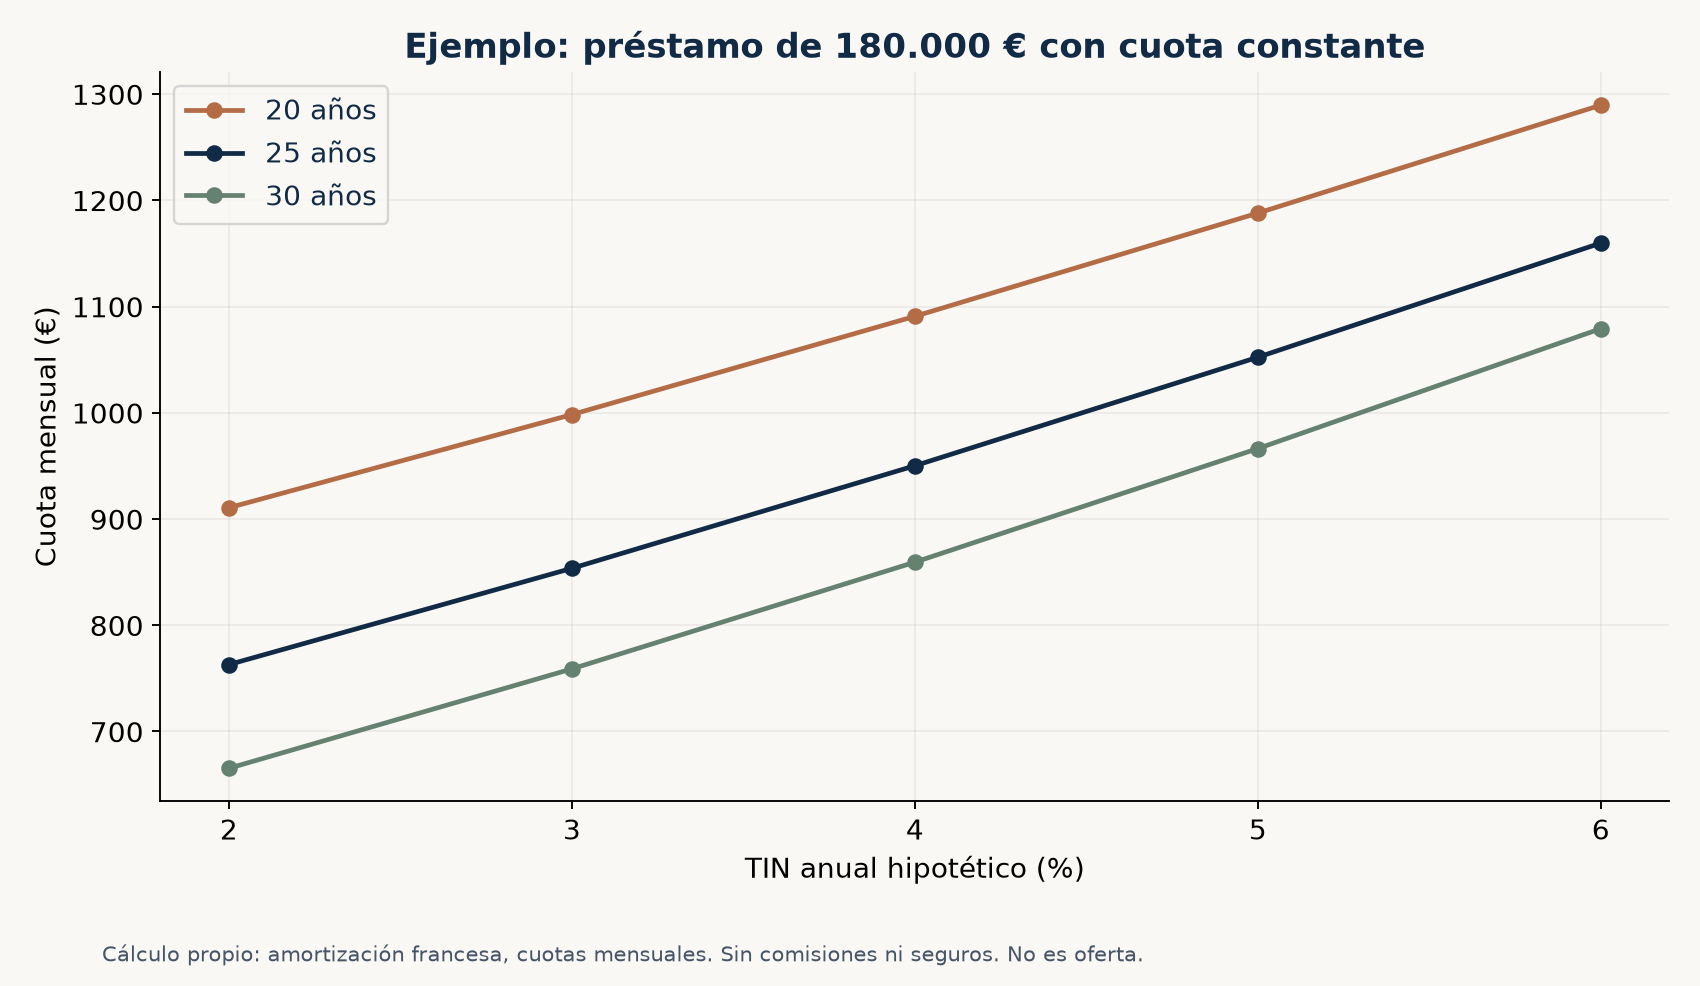
Según la estadística del INE publicada el 26 de agosto, en junio de 2026 se inscribieron 45.907 hipotecas sobre viviendas, un 10,8 % más que en el mismo mes del año anterior. El importe medio se situó en 178.365 euros y el tipo de interés medio de las nuevas hipotecas sobre vivienda fue del 2,96 %. El plazo medio alcanzó los 25 años.
Estas cifras ayudan a contextualizar la financiación, pero no son una oferta bancaria personalizada. Una persona con contrato estable, ahorro elevado, bajo nivel de endeudamiento y una vivienda con buena tasación puede recibir condiciones diferentes de otra con ingresos variables, menor ahorro o una operación con una tasación ajustada.
El tipo medio tampoco dice por sí solo cuál será la cuota de cada préstamo. La cuota depende del capital solicitado, del plazo, del sistema de amortización, de la modalidad de interés, de las comisiones y de los productos asociados. Dos hipotecas con un tipo parecido pueden tener costes totales distintos si una exige seguros, tarjetas, nómina, planes de ahorro u otros productos vinculados.
El euríbor a un año publicado en el BOE se situó en el 2,954 % de media durante agosto de 2026. Este indicador es especialmente relevante para muchas hipotecas variables, porque puede formar parte de la fórmula de revisión del interés. Sin embargo, el efecto sobre una cuota concreta depende de cuándo se revise el préstamo, del diferencial pactado, del capital pendiente y del plazo restante.
Una hipoteca a tipo fijo ofrece una mayor previsibilidad de cuota, pero puede tener un tipo inicial distinto. Una hipoteca variable traslada parte del riesgo de evolución de los tipos al prestatario. Una hipoteca mixta combina periodos con reglas diferentes. No existe una modalidad perfecta para todo el mundo. La decisión depende de la estabilidad de ingresos, la capacidad de ahorro, el horizonte de permanencia y la tolerancia al riesgo.
La TAE importa más que una cifra llamativa
La Ley 5/2019 de contratos de crédito inmobiliario es la referencia para revisar la información precontractual dentro de su ámbito de aplicación. La documentación individual de la entidad permite comprobar costes, condiciones y obligaciones.
Cuando se comparan hipotecas, la TAE suele ser más útil que mirar únicamente el tipo nominal. La TAE incorpora elementos que ayudan a aproximarse al coste anual efectivo, aunque siempre hay que leer las condiciones completas.
También conviene comparar el importe total a devolver. Una cuota mensual más baja puede parecer atractiva, pero a menudo se consigue alargando el plazo. Ese plazo reduce la presión mensual, pero puede aumentar de forma notable los intereses pagados durante la vida del préstamo.
La financiación no debe diseñarse para llegar al máximo que el banco esté dispuesto a conceder, sino para mantener un margen de seguridad. Una vivienda puede requerir una reparación inesperada, una derrama comunitaria, una mudanza, mobiliario, gastos de suministros o una pérdida temporal de ingresos. Si la cuota absorbe casi todo el margen mensual, cualquier imprevisto se convierte en un problema.
Antes de firmar, resulta útil hacer tres simulaciones: una con el escenario base, otra con ingresos algo inferiores y otra con gastos mensuales superiores. No se trata de ser pesimista, sino de saber qué ocurriría si la realidad no sale exactamente como se espera.
Comprar una vivienda exige mucho más que pagar la entrada
Una de las ideas más peligrosas en el mercado residencial es pensar que basta con tener dinero para la entrada. La entrada es solo una parte del presupuesto. A ella hay que sumar impuestos, notaría, registro, gestoría cuando proceda, tasación en caso de hipoteca, seguros, mudanza, reformas, mobiliario y una reserva para imprevistos.
El porcentaje de financiación también requiere atención. Que una entidad financie hasta un determinado porcentaje no implica necesariamente que se financie ese porcentaje del precio de compraventa. Habitualmente importa la tasación y pueden existir límites sobre el menor valor entre precio y tasación. Si una vivienda se compra por encima de la tasación, el comprador puede necesitar aportar más dinero propio del que esperaba.
Por eso, antes de buscar piso conviene calcular tres bolsas de dinero distintas. La primera es la aportación necesaria para adquirir la vivienda. La segunda recoge los costes de formalización, impuestos y puesta en marcha. La tercera es una reserva que no debería desaparecer por completo al firmar.
Llegar a la compraventa sin reserva no es una buena señal. Incluso una vivienda aparentemente lista para entrar puede exigir pequeñas reparaciones, electrodomésticos, persianas, pintura, cambios de cerradura o arreglos de instalaciones. En una vivienda antigua, el riesgo puede ser mayor.
Comprar no debe llevar a confundir patrimonio con liquidez. Una familia puede tener una vivienda de valor elevado y, al mismo tiempo, encontrarse sin margen para afrontar un gasto inesperado. La seguridad financiera no depende solo del valor del inmueble, sino de la capacidad de mantenerlo sin poner en riesgo necesidades básicas.
Las compraventas muestran actividad, no accesibilidad universal
Según la estadística de transmisiones del INE correspondiente a junio de 2026, en ese mes se registraron 59.288 compraventas de viviendas, un 1,6 % más que en el mismo mes del año anterior. La vivienda usada concentró la mayor parte de las operaciones. Sin embargo, el acumulado de compraventas del año presentaba una variación negativa del 2,6 %.
Estas cifras ayudan a medir actividad, pero deben leerse con matices. Una compraventa registrada puede corresponder a una escritura formalizada semanas antes. Además, el número de operaciones no mide directamente cuántas personas querían comprar y no pudieron hacerlo por falta de ahorro, ingresos insuficientes o rechazo de financiación.
Un mercado puede mantener un volumen relevante de operaciones y, al mismo tiempo, dejar fuera a una parte importante de la población. Quienes compran no representan automáticamente a quienes no pueden acceder. De hecho, cuando aumentan los precios y la entrada exigida, el mercado puede seguir funcionando para hogares con mayor capacidad económica mientras se complica para jóvenes, familias con un solo ingreso o personas que no disponen de apoyo familiar.
Las estadísticas de ventas no permiten afirmar por sí solas que exista una burbuja, una oportunidad o una crisis. Para interpretar el mercado hay que observar precios, crédito, oferta, empleo, evolución de hogares, tasas de esfuerzo y diferencias territoriales.
Oferta de vivienda y creación de hogares
La dificultad de acceso no depende únicamente de la demanda. También depende de la capacidad del sistema para ofrecer vivienda en los lugares, formatos y precios que necesitan los hogares.
La Estadística Continua de Población del INE contabilizó provisionalmente 19.874.860 hogares a 1 de julio de 2026. Sus proyecciones de hogares apuntan a un crecimiento de los hogares en los próximos años si se mantienen las tendencias demográficas actuales. Esto no significa que cada hogar adicional se traduzca automáticamente en la necesidad de construir exactamente una vivienda nueva. Hay viviendas vacías, segundas residencias, hogares compartidos, cambios territoriales y diferentes tipos de tenencia.
Sin embargo, sí muestra una cuestión importante: la necesidad residencial no depende solo de cuántas personas viven en España. También depende de cómo se organizan los hogares. Si aumenta el número de hogares unipersonales, si se retrasa la emancipación, si se producen separaciones o si llega población que necesita instalarse, la demanda de viviendas puede crecer aunque el número de habitantes no lo haga al mismo ritmo.
La oferta residencial tiene tiempos largos. Construir requiere suelo, planeamiento, licencias, financiación, mano de obra, materiales y ejecución. No es un mecanismo que responda de manera inmediata a una subida de precios. En mercados muy tensionados, esa lentitud puede mantener la presión durante años.
La respuesta tampoco consiste solo en construir más. Importa dónde se construye, para quién, con qué coste, con qué acceso a transporte y servicios, y qué parte de la oferta resulta realmente asequible para hogares con ingresos medios o bajos.
Vivienda pública, protegida y alquiler asequible
El marco estatal de esta edición es el Real Decreto 326/2026, que regula el Plan Estatal de Vivienda 2026–2030. La norma no acredita por sí misma que exista una convocatoria abierta o una vivienda disponible en un municipio.
España cuenta con un parque de vivienda pública y protegida limitado en comparación con la magnitud de la necesidad residencial. Esta cuestión aparece de manera recurrente en el debate porque una política de vivienda no se reduce a regular los contratos existentes. También requiere crear alternativas estables para hogares que no pueden competir en igualdad de condiciones en el mercado libre.
El Plan Estatal de Vivienda 2026-2030 establece líneas de actuación relacionadas con la oferta social y asequible, la rehabilitación, la regeneración urbana, la reducción del esfuerzo de acceso y la emancipación. Pero conviene distinguir entre un plan aprobado, una convocatoria publicada, una promoción iniciada y una vivienda efectivamente entregada. Son etapas distintas.
Una medida anunciada puede ser relevante, pero no debe contarse como vivienda disponible hasta que exista una ejecución concreta. La información pública debe diferenciar presupuestos, compromisos, licitaciones, suelo movilizado, obras iniciadas y viviendas terminadas. Esa diferencia no busca restar importancia a las políticas públicas; busca evaluar sus resultados con rigor.
La vivienda protegida puede cumplir funciones diferentes según su diseño: facilitar compra, ofrecer alquiler asequible, permitir permanencia de largo plazo o atender situaciones de vulnerabilidad. El efecto depende de las condiciones de acceso, la duración de la protección, el régimen de transmisión y la gestión posterior.
Las diferencias territoriales son decisivas
El Índice de Precios de Vivienda mostró subidas anuales positivas en todas las comunidades autónomas y ciudades autónomas durante el segundo trimestre de 2026. Andalucía registró una variación anual del 11,9 %. Madrid se situó en el 12,9 %. Pero estas tasas no indican el nivel absoluto de precios.
Una comunidad puede registrar una subida elevada desde un nivel relativamente bajo. Otra puede tener una tasa inferior, pero partir de precios mucho más altos. Por eso, comparar solo porcentajes puede llevar a interpretaciones equivocadas.
Las grandes ciudades y sus áreas metropolitanas concentran buena parte de la presión porque combinan empleo, universidades, servicios, transporte, turismo, inversión y llegada de población. Sin embargo, tampoco son homogéneas. Dentro de una misma ciudad puede haber diferencias enormes entre distritos, barrios y tipologías de vivienda.
En zonas turísticas o insulares, la competencia por el uso residencial puede convivir con otros usos de la vivienda. En municipios rurales o con pérdida de población puede ocurrir lo contrario: puede haber vivienda disponible, pero falta empleo, transporte, servicios o condiciones de rehabilitación que hagan viable residir allí de forma permanente.
Por eso, una política nacional debe combinarse con conocimiento local. Lo que funciona en una capital muy tensionada puede no ser la respuesta adecuada para un municipio con viviendas vacías y escasa demanda.
Turismo, alquiler temporal y usos de corta duración
El debate sobre el alquiler turístico suele simplificarse demasiado. Es evidente que los usos turísticos, temporales y de corta duración pueden influir en determinados mercados, especialmente en áreas con mucha demanda de visitantes. Pero su impacto no es idéntico en todo el país ni puede calcularse a partir de un único recuento de anuncios.
Es necesario distinguir entre viviendas completas, habitaciones, plazas, anuncios duplicados, registros administrativos y actividad efectiva. Una vivienda inscrita no implica necesariamente una disponibilidad constante durante todo el año. Un anuncio puede desaparecer porque se ha alquilado, porque ha cambiado de canal, porque se ha retirado o porque se ha reclasificado.
El texto consolidado del Real Decreto 1312/2024 incorpora advertencias sobre preceptos y menciones al registro único anulados por sentencias del Tribunal Supremo de 2026. Por ello, no debe utilizarse una guía antigua para dar por vigente todo el procedimiento original. La situación de un alojamiento exige revisar el marco actualizado, junto con los requisitos turísticos y urbanísticos que correspondan al territorio.
El análisis serio debe evitar dos extremos. No es riguroso atribuir todos los problemas del alquiler turístico a un único factor. Tampoco lo es negar que, en determinados barrios y ciudades, la competencia por los usos de la vivienda pueda afectar a la disponibilidad residencial.
El acceso de los jóvenes y los hogares con menor ahorro
La vivienda afecta de manera especialmente intensa a quienes intentan emanciparse. Los jóvenes suelen disponer de menor ahorro acumulado, contratos laborales menos estables o trayectorias salariales todavía en desarrollo. Cuando el alquiler de entrada absorbe una parte elevada de los ingresos, ahorrar para comprar se vuelve mucho más difícil.
El retraso de la emancipación no es solo una cuestión personal o cultural. Puede condicionar la formación de hogares, la movilidad laboral, la natalidad, la convivencia familiar y la capacidad de planificar un proyecto de vida. Compartir vivienda puede ser una elección positiva, pero también puede ser una solución obligada por falta de alternativas asequibles.
Las familias con un solo ingreso, las personas separadas, quienes tienen discapacidad, los hogares monoparentales y quienes necesitan vivir cerca de servicios sanitarios, educativos o de cuidados pueden encontrar barreras adicionales. La vivienda adecuada no es únicamente un techo: debe ser accesible, habitable, bien conectada y compatible con las necesidades del hogar.
Los datos nacionales son importantes, pero el esfuerzo real se calcula en el presupuesto de cada persona. Dos hogares con el mismo salario bruto pueden tener situaciones completamente distintas según tengan hijos, deudas, gastos de transporte, dependencia familiar, alquiler previo o posibilidad de apoyo.
Cómo tomar una decisión de compra con más calma
Una compra de vivienda no debería empezar por el anuncio, sino por el presupuesto. Antes de visitar inmuebles conviene definir un límite de gasto total, no solo un precio máximo de compra.
Ese límite debe incluir la aportación propia, la financiación prevista, impuestos, gastos de formalización, posibles reformas y una reserva mínima. La reserva no debe utilizarse para justificar una vivienda que queda fuera del presupuesto. Si hace falta consumir todo el ahorro para cerrar la operación, probablemente el margen es insuficiente.
Después conviene definir las condiciones que no son negociables: número de dormitorios, accesibilidad, ascensor, cercanía a trabajo o estudios, transporte, colegio, espacio exterior, eficiencia energética o posibilidad de teletrabajo. Sin ese filtro es fácil enamorarse de una vivienda que no encaja con las necesidades reales.
En la visita, no basta con observar la decoración. Hay que preguntar por orientación, luz, ruidos, aislamiento, antigüedad de instalaciones, gastos de comunidad, derramas, estado de cubierta, ascensor, fachada, humedades, ventilación y obras previstas. También puede ser útil volver a la zona a distintas horas.
La nota simple debe pedirse y leerse antes de comprometer cantidades importantes. Permite comprobar la titularidad y cargas registrales. Si existe una carga, debe conocerse cómo se cancelará y quién asume cada gestión. Nunca conviene entregar arras sin haber aclarado la financiación, las condiciones suspensivas y la documentación esencial.
Arras: el documento que merece más atención
Las arras suelen firmarse cuando la emoción de haber encontrado una vivienda es más alta. Precisamente por eso exigen prudencia. No son un simple recibo ni una señal informal. Pueden tener consecuencias económicas relevantes.
El contrato debe identificar correctamente la vivienda, el precio pactado, la cantidad entregada, el plazo para otorgar escritura, la distribución de gastos, la situación de cargas, la entrega de llaves y las consecuencias si alguna parte incumple. Si la compra depende de obtener hipoteca, debe valorarse con asesoramiento especializado cómo reflejar esa circunstancia.
No todos los contratos llamados “arras” producen los mismos efectos. La denominación comercial no sustituye la redacción concreta. Una cláusula mal entendida puede convertir una operación incierta en un riesgo económico significativo.
La regla razonable es sencilla: antes de entregar dinero, hay que saber qué condiciones se han verificado, qué documentos faltan, qué plazo necesita la financiación y qué ocurrirá si la operación no llega a completarse.
Reformar o comprar listo para entrar
Una vivienda para reformar puede parecer una oportunidad porque el precio inicial es inferior. Pero el presupuesto real no termina en la compra. Una reforma puede afectar a instalaciones, baños, cocina, carpintería, suelos, ventanas, climatización, distribución y eficiencia energética.
Antes de comprar una vivienda con necesidad de obra, es útil solicitar una estimación de varias partidas, distinguir lo urgente de lo aplazable y añadir un margen para imprevistos. Las reformas suelen descubrir problemas que no eran visibles al inicio: humedades, instalaciones antiguas, desniveles, daños en tuberías o requisitos de comunidad.
También hay que tener en cuenta el tiempo. Una vivienda reformada exige decisiones, coordinación, disponibilidad y, en ocasiones, un alquiler temporal mientras se ejecutan los trabajos. El coste no es solo económico.
Por otro lado, una vivienda aparentemente lista para entrar también debe revisarse. Una reforma estética reciente no garantiza que se hayan renovado instalaciones o resuelto problemas estructurales. La calidad no se mide únicamente por la cocina, los muebles o el color de las paredes.
Escenarios hasta 2030: prudencia antes que adivinación
Nadie puede garantizar hoy cuánto costará la vivienda en 2030. El mercado dependerá de la evolución de los tipos de interés, los ingresos, el empleo, la construcción, los hogares, las políticas públicas, la movilidad, el turismo, los costes de materiales y acontecimientos externos que no pueden anticiparse con precisión.
Es más útil pensar en escenarios que en predicciones. Un escenario de presión persistente podría mantenerse si la demanda residencial sigue creciendo en zonas con oferta limitada y si los hogares continúan encontrando financiación suficiente para sostener las compras. Un escenario de mejora gradual del acceso requeriría más oferta utilizable, aumento de ingresos reales y mecanismos efectivos de alquiler asequible. Un escenario de debilitamiento podría aparecer si se reduce la demanda solvente o si la financiación se encarece de forma notable.
Estos escenarios no son promesas ni recomendaciones de inversión. Sirven para identificar qué variables merece la pena vigilar. La vivienda no se comporta igual en todo el país y una tendencia nacional puede convivir con mercados locales más débiles o más tensos.
La conclusión más importante no es que haya que comprar deprisa ni esperar obligatoriamente. Es que una decisión de vivienda debe descansar en una situación personal sostenible, no en el miedo a perder una oportunidad ni en la expectativa de que el mercado resolverá por sí solo los problemas de acceso.
Qué aportan las publicaciones del 17 al 21 de septiembre
La actualización de esta semana incorpora dos publicaciones que ayudan a situar el debate sobre acceso y oferta. El INE publicó el 17 de septiembre la Encuesta Trimestral de Coste Laboral del segundo trimestre: el coste salarial por trabajador y mes fue de 2.512,68 euros, con un crecimiento anual del 4,0 %. Es una magnitud estadística empresarial y no equivale a la nómina neta que recibe un hogar. El dato no permite afirmar que todos los salarios hayan subido ese porcentaje ni calcular automáticamente la renta disponible de una familia.
Un día después, Eurostat difundió los datos de producción en construcción de julio. España registró una variación anual del −9,7 %, frente al −2,0 % de la zona euro y al −1,8 % de la Unión Europea. El indicador engloba actividades de construcción y no cuenta viviendas terminadas. Por tanto, convertir ese descenso en una supuesta caída idéntica de la oferta de pisos sería una interpretación incorrecta.
Nuestra lectura editorial es que estas dos señales deben analizarse con preguntas distintas. La información salarial sirve para discutir capacidad económica, siempre que se respete la diferencia entre media estadística e ingreso personal. La producción en construcción ayuda a seguir la actividad del sector, pero para evaluar nuevas viviendas hacen falta datos adicionales sobre proyectos, licencias, obra iniciada, terminaciones y localización. Ninguna de las dos publicaciones determina por sí sola qué precio debería pagar un comprador esta semana.
Por qué una comparación de porcentajes puede resultar engañosa
Comparar la subida anual del IPV con el crecimiento del coste salarial puede señalar una divergencia entre indicadores, pero no proporciona una medida completa de accesibilidad. El precio de un activo se paga con ahorro y financiación a lo largo de años; el salario es un flujo periódico, sujeto a cotizaciones, retenciones y circunstancias personales. Además, no todas las viviendas se venden, no todos los trabajadores compran y no todas las compras se financian del mismo modo.
Para estudiar el caso propio resulta más informativo preparar una hoja con cuatro cantidades: ahorro líquido disponible, ingresos netos estables, gastos necesarios ajenos a vivienda y coste residencial completo. A partir de ellas se calcula cuánto margen queda tras la operación. La apreciación del mercado puede aumentar el patrimonio de un propietario, mientras empeora simultáneamente la entrada de alguien que aún ahorra. Un promedio nacional no resuelve esa diferencia entre posiciones de partida.
Un ejemplo de sensibilidad del presupuesto
Consideremos un hogar ficticio con 3.000 euros netos al mes, 1.150 euros de gastos necesarios fuera de la vivienda y un coste residencial total previsto de 1.100 euros. El margen antes de ahorro adicional sería de 750 euros. Si el ingreso cae un 15 %, hasta 2.550 euros, ese margen se reduce a 300 euros. Si además surge un gasto mensual de 200 euros por cuidados o transporte, queda en 100 euros. El inmueble no ha cambiado, pero la capacidad de sostenerlo sí.
Este ejercicio no fija un umbral válido para todos. Su utilidad consiste en revelar qué variables dominan la decisión. Un hogar con ingresos variables quizá necesite una reserva mayor; otro con desplazamientos costosos puede preferir una vivienda más cercana aunque la renta anunciada sea superior. La comparación profesional conserva todos esos costes en la misma hoja y evita que una cuota aparentemente cómoda oculte el resto de obligaciones.
La reserva tampoco puede contarse dos veces. Si hay 45.000 euros de ahorro y se destinan 39.000 a entrada, impuestos y gastos, quedan 6.000, no 45.000, para afrontar imprevistos. Si esos 6.000 deben pagar también mobiliario y mudanza, la reserva efectiva será aún menor. Antes de reservar una vivienda conviene pedir presupuestos escritos para las partidas relevantes y marcar qué estimaciones siguen abiertas. La incertidumbre se reconoce en el cálculo en lugar de esconderse detrás de una cifra redonda.
Cómo trasladar la actividad constructora a una búsqueda concreta
Para alguien que compra sobre plano, la señal nacional debe dar paso a comprobaciones del proyecto específico. Interesan el estado de las obras, la documentación urbanística, los plazos contractuales y las garantías de los anticipos que correspondan. Una empresa puede tener una promoción avanzada aunque el sector agregado retroceda; otra puede sufrir demoras en un contexto de crecimiento. El dato macroeconómico orienta las preguntas, pero no certifica solvencia ni cumplimiento de una promoción.
Para quien busca alquiler inmediato, una obra prevista a varios años tampoco sustituye una alternativa disponible ahora. Hay que distinguir entre oferta anunciada, vivienda adjudicada, obra terminada y vivienda efectivamente ocupable. Esa secuencia explica por qué un anuncio de inversión puede ser relevante sin producir una rebaja inmediata en los alquileres del barrio. El seguimiento útil vuelve sobre los hitos verificables: ubicación, número de viviendas, calendario, condiciones de acceso y puesta en servicio.
Qué se puede concluir al cierre de esta edición
La información consultada hasta el 21 de septiembre permite actualizar el contexto, no declarar resuelto el problema de acceso ni anticipar un giro seguro del mercado. No se presenta una noticia distinta para cada día del intervalo: las publicaciones estadísticas citadas tienen sus fechas reales, y los días sin una novedad contrastada no se completan con sucesos inventados. Los datos de junio, julio y agosto conservan su periodo de referencia aunque se comenten en septiembre.
Quien esté tomando una decisión esta semana puede organizar la revisión en tres documentos: presupuesto familiar, ficha comparativa de viviendas y lista de documentación pendiente. El primero limita el compromiso económico; el segundo permite comparar alternativas semejantes; el tercero identifica qué falta antes de entregar dinero. Es una forma práctica de convertir información pública en decisiones trazables, sin dar a una estadística más poder del que tiene.
Datos y periodos de esta edición
| Indicador | Dato citado | Periodo de referencia |
|---|---|---|
| IPV general | +12,2 % anual | Segundo trimestre de 2026 |
| IPV vivienda usada | +12,9 % anual | Segundo trimestre de 2026 |
| IPV vivienda nueva | +7,4 % anual | Segundo trimestre de 2026 |
| Alquiler anunciado de Idealista | 15,1 €/m² al mes; +5,8 % anual | Agosto de 2026 |
| Compraventas inscritas | 59.288 | Junio de 2026; dato provisional |
| Hipotecas sobre viviendas | 45.907 | Junio de 2026; dato provisional |
| Importe medio hipotecado | 178.365 € | Junio de 2026 |
| Tipo medio de nuevas hipotecas | 2,96 % | Junio de 2026 |
| Euríbor a un año | 2,954 % | Media de agosto de 2026 |
| IRAV | 2,47 % | Agosto de 2026; publicado el 15 de septiembre |
| Coste salarial por trabajador y mes | 2.512,68 €; +4,0 % anual | Segundo trimestre de 2026; publicado el 17 de septiembre |
| Producción en construcción de España | −9,7 % anual | Julio de 2026; publicado el 18 de septiembre |
Método de esta actualización
Las cifras observadas enlazan con la entidad que las publica. Los ejemplos de presupuesto y financiación son cálculos propios y no describen hogares identificables ni ofertas bancarias. La ilustración es conceptual y las gráficas estadísticas identifican periodo, unidad y fuente. Las conclusiones sobre decisiones de compra, alquiler y planificación son análisis editorial; no se atribuyen a las instituciones estadísticas ni sustituyen la revisión individual del contrato y de la documentación del inmueble.